2026年11月12日(優分析/產業數據中心報導)⸺ 大毅(2478-TW) 2026 年第 3 季合併毛利率 31%,比第 2 季增加 2 個百分點,2025 年同期為 23%。公司表示,毛利率上升主要來自銷售產品組合的改變,價格調整的貢獻僅占少部分。
占比從 38% 到 54%
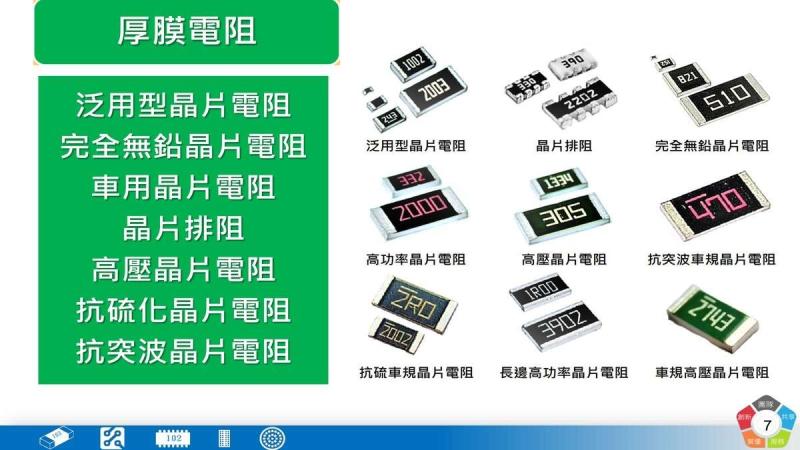
保護與感測元件的銷售占比持續提高。公司預估,2026 年這一大類占銷售 54%,電阻類占 46%,後者指以泛用型與車用晶片電阻為主的厚膜產品。2023 年保護與感測只占 38%,2024 年四成、2025 年 50%,逐年上升。
不過,毛利率並未隨占比同步上升。2023 年全年毛利率 21%,2024 年占比升到四成,毛利率反而降至 19%,2025 年才回到 23%。
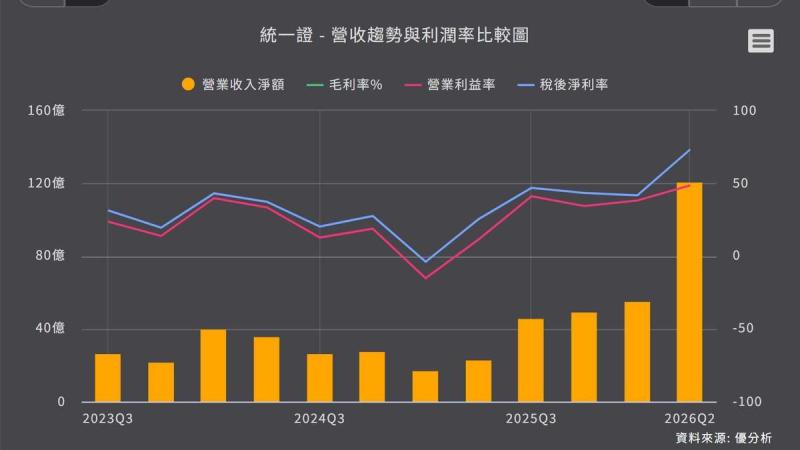
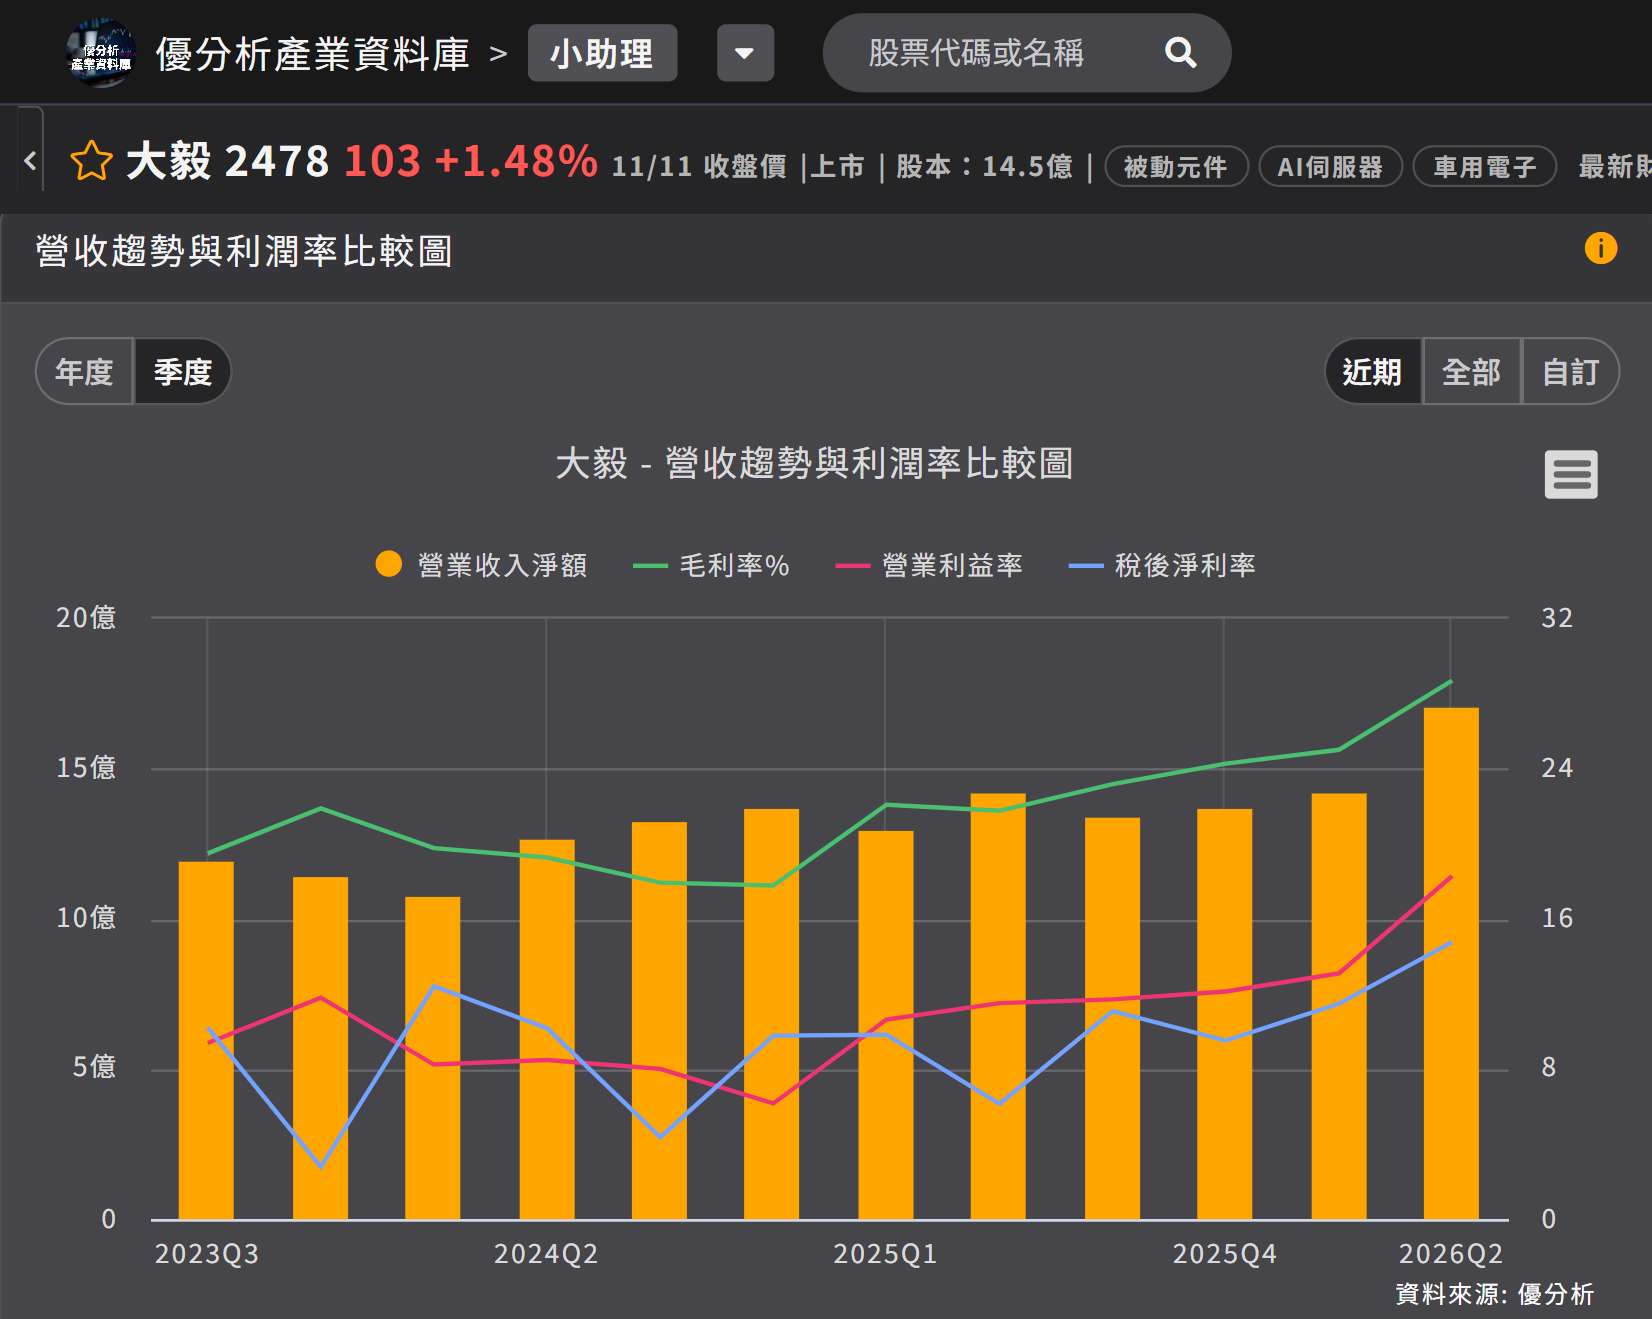
如下圖,根據優分析產業資料庫,圖只到 2026 年第 2 季:毛利率從 2025 年第 3 季的 23% 升到 28.7%,營業利益率同期由 11.7% 升至 18.3%,升幅大於毛利率,營業費用未同步擴大。
(資料來源:優分析產業資料庫)
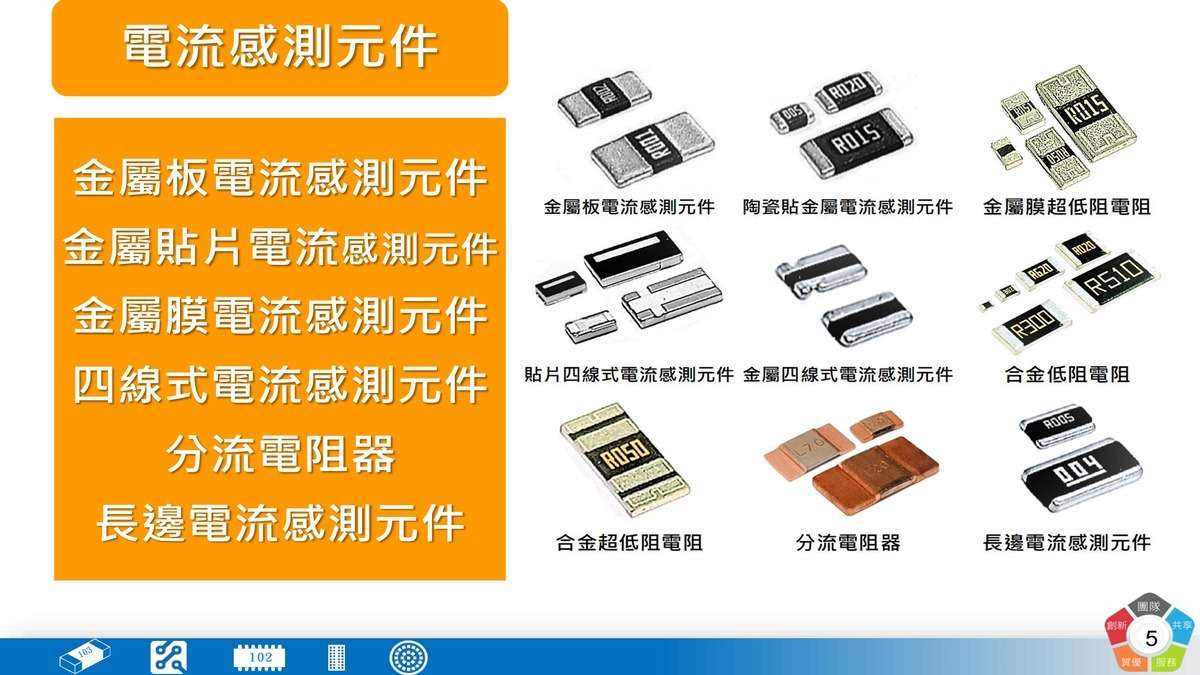
公司指出,AI 相關應用與記憶體模組對保護與感測元件的需求比重較高,這類產品對公司成長的貢獻比重也較大。電流感測元件是將流經電路的電流轉成可量測電壓訊號的零件,有金屬板、金屬膜與四線式等型式,用於電源與電池管理等需要精準量測電流的領域;同屬這一類的還有晶片保險絲、靜電抑制器與電壓敏電阻。
毛利率多 6 個百分點
前 3 季毛利率 28%,比 2025 年同期的 22% 高出 6 個百分點;同期營業費用率 10.7%,與 2025 年同期的 11% 幾乎持平。
前 3 季營業利益成長 94%,明顯高於營收年增 24% 的幅度,差距來自毛利率提高。同期營業費用僅增加兩成,增幅低於營收,使營業利益的成長幅度進一步高於毛利。
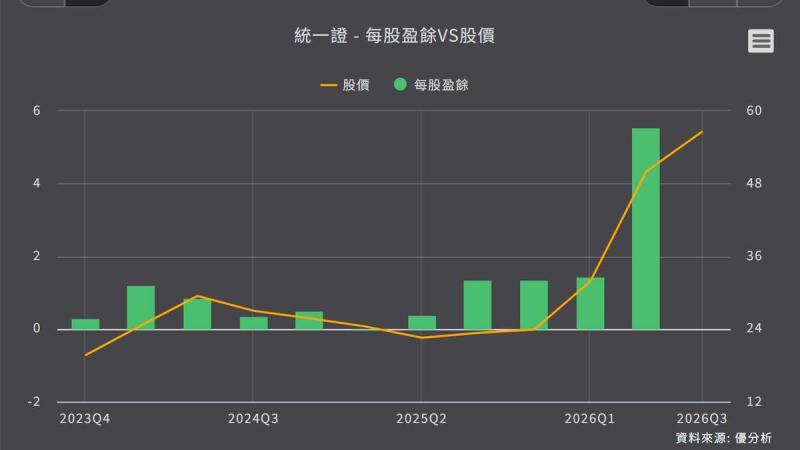
第 3 季單季每股盈餘 2.35 元,前 3 季合計 5.26 元。
公司表示,保護與感測的需求仍將持續上升,後續開發集中在高功率、低阻抗與客製化特殊品。獲利改善主要來自產品組合,價格調整僅占少部分。