2026年11月12日(優分析/產業數據中心報導)⸺ 第 3 季營收 56.31 億元、毛利率 26.9%,但其中約 6.9 個百分點並非來自當季營運。奕力-KY(6962-TW) 在第 2 季依合約與會計準則先認列 3.87 億元負債準備,第 3 季重新評估履約情形之後,會計師同意沖回這筆準備。
負債準備是會計上預先為未來可能發生的支出提列金額,相關條件消失後再予沖回,沖回當季毛利率將升高,但僅影響帳面、不影響現金。扣除這筆迴轉後,第 3 季毛利率約為 20%。
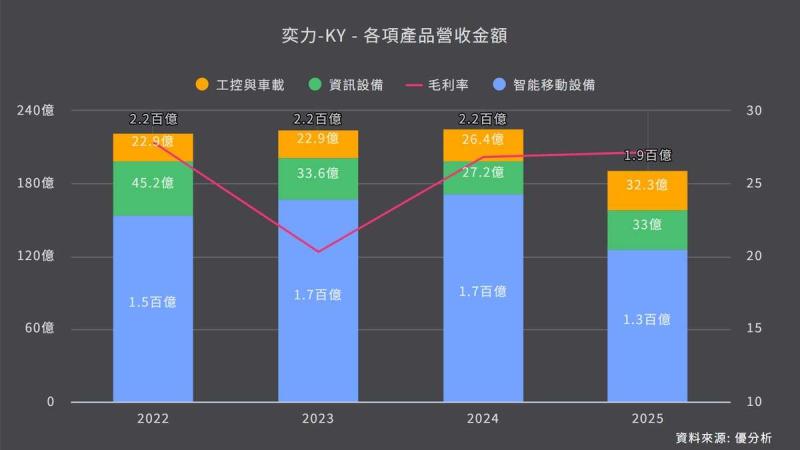
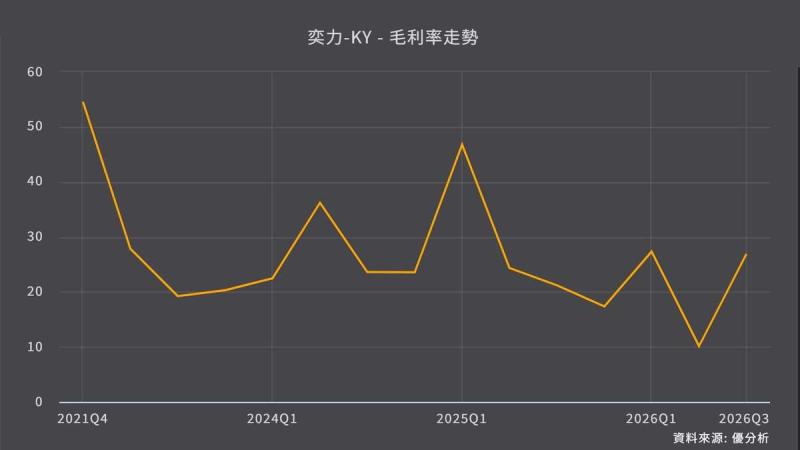
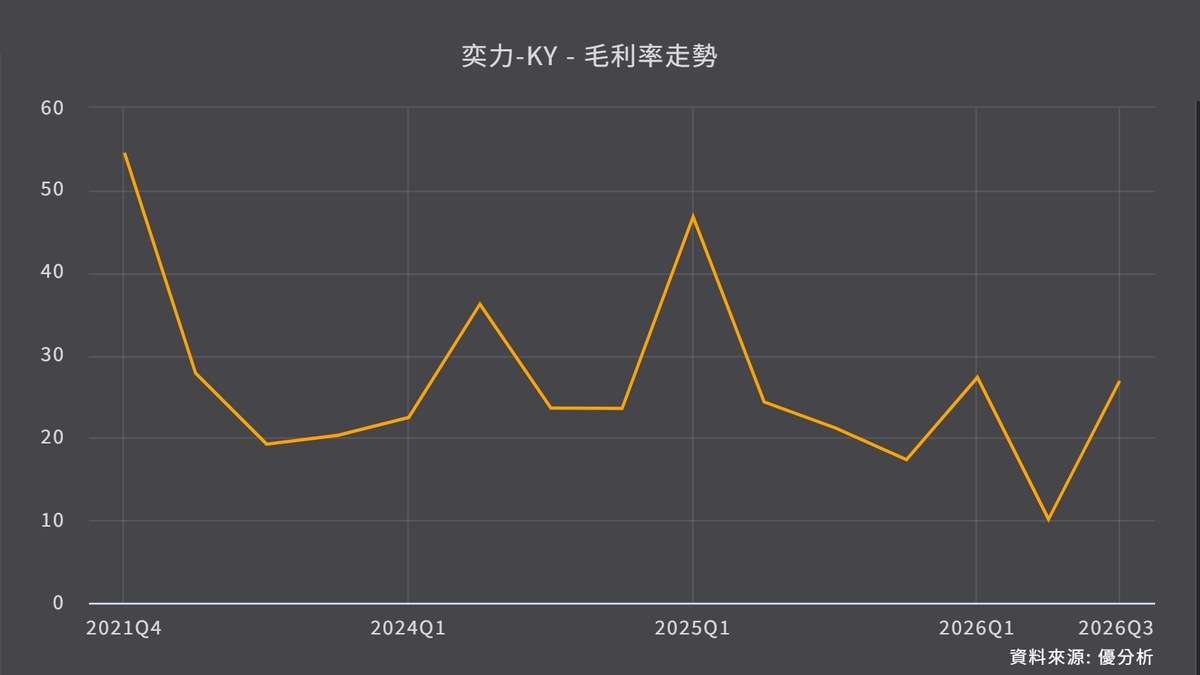
如下圖,根據優分析產業資料庫,毛利率在 2025 年第 1 季跳升、2026 年第 2 季陡降,第 3 季回到 26.9%,圖中呈現的是帳面值,這兩個轉折都來自一次性的會計估計。
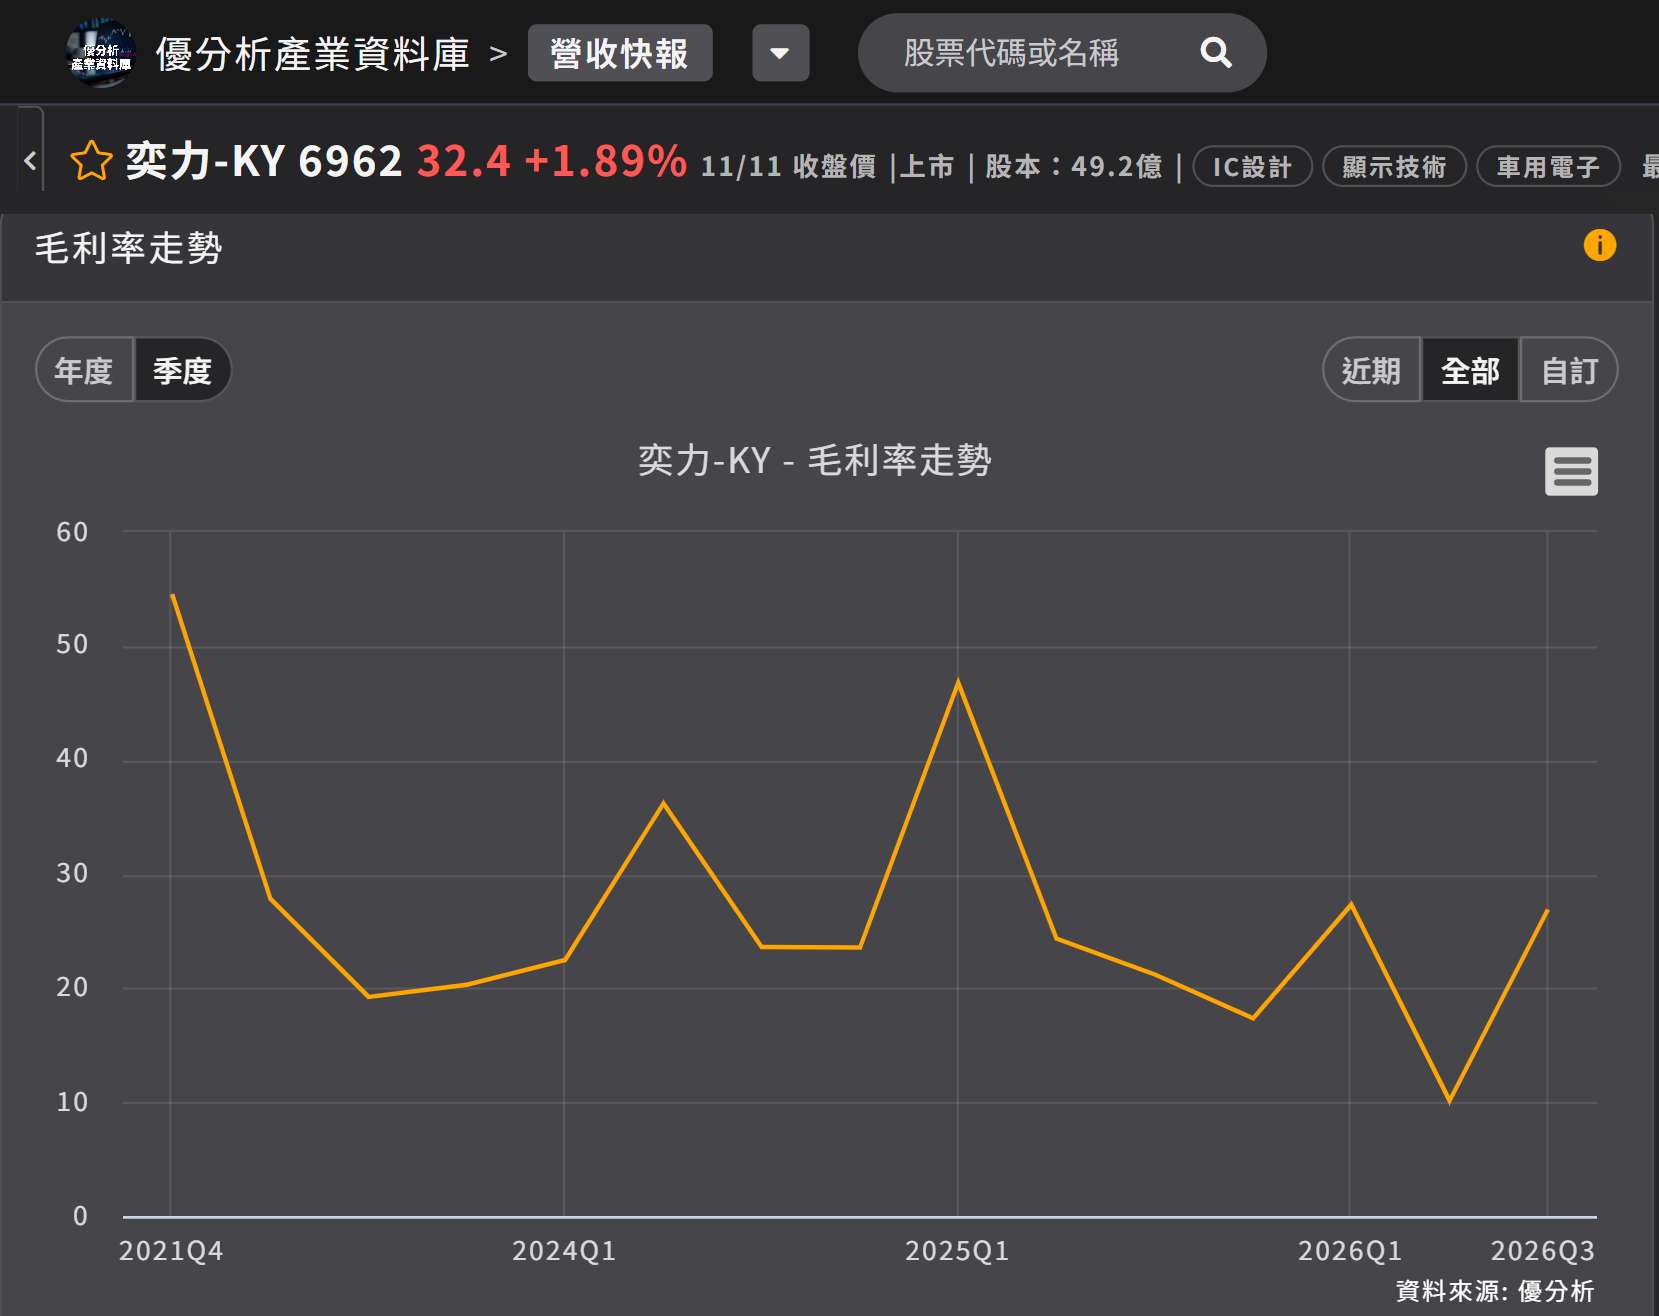
(資料來源:優分析產業資料庫)
公司提列這筆準備的原因是產能合約。公司與晶圓廠簽訂預留產能的長約,約定一定的投片量,第 2 季實際投片量未達約定數量,依合約與會計準則一次提列;到了第 3 季履約情形改變,同一筆金額轉回損益表。
迴轉之外的 20%
扣除迴轉後,20% 才是本業水準。公司將毛利率變化歸因於三項因素,除這筆迴轉外,其餘兩項為產品組合與工控車載的穩定出貨。
產品組合的變化最明顯。智能移動這條產品線包含手機、穿戴與平板,第 3 季進入傳統旺季,占營收比重由前一季的 57% 提高到 64%。
工控車載的貢獻在毛利率。公司表示這條產品線的毛利水準良好,第 3 季出貨穩定,占營收 21%。
售價在第 3 季也有調整,部分產品調增是為了反映製造成本增加。同時間成熟製程吃緊,部分工控與 LCD 應用的產出因此受限,出貨量受到限制。
與第 2 季還原後的水準相比,即可看出改善幅度。公司表示第 3 季排除迴轉後的 20% 較前季提升 1.8 個百分點,回推第 2 季還原後約 18.2%。
以較長期間的前 3 季觀察,營收 143.5 億元與 2025 年同期約略持平,帳面毛利率 21.4%。2025 年前 3 季的帳面毛利率是 30.4%,其中含第 1 季一筆 9.6 億元的迴轉;2026 年第 1 季則有一筆供應商提供的生產線補償 1.62 億元。兩期均排除上述影響後,2025 年前 3 季毛利率 23.7%,2026 年同期 20.3%。
第 4 季不再有迴轉
第 4 季回歸產品組合的影響。公司表示,負債準備的估計因素已經不存在,毛利率會回到由產品組合決定的水準;高階手機機種出貨增加對營收是較大的正面貢獻,但公司對毛利的估計偏保守,與第 3 季還原後的 20% 差異不大。
26.9% 是帳面數字,20% 才是當季本業水準。2027 年晶圓與封測成本持續上升,毛利率能否維持在 20% 附近,取決於產品組合與調價的剩餘空間。