2026年11月9日(優分析/產業數據中心報導)⸺ 華通產品結構持續轉型,衛星與資料中心業務合計占比已突破三成,逐步降低對手機市場的依賴。
第三季毛利率升至21.33%,mSAP光模組相關產品也將在2027年放量,法人預估全年營收有機會挑戰千億元。
不過,材料缺料、擴產折舊與衛星換代仍是短期變數。
衛星與資料中心占比突破三成,產品組合持續優化
2026年第三季,華通衛星業務占營收22%,資料中心與網通占10%,合計達32%;手機占比則從2024年第四季的21%降至18%,顯示營運重心逐漸轉向非消費性市場。
衛星V3換代,2027年營收可望接近倍增
華通天上衛星板市占率超過九成,V3預計2026年第四季至2027年第一季量產。
法人預期,2027年天上衛星營收有機會接近倍增,衛星業務占比也可望提升至24%至25%。
mSAP光模組放量,成為新獲利引擎
華通2026年mSAP相關營收約20億元,預估2027年有機會提升至250億元,占整體營收20%至25%。
目前光模組訂單需求約為材料供應量的兩倍,瓶頸主要在材料取得,且新設備交期已拉長至約18個月。
隨著新產能自2026年第四季至2027年第二季逐步開出,資料中心業務可望加速成長。
第三季毛利率升至21.33%,擴產也帶來資金壓力
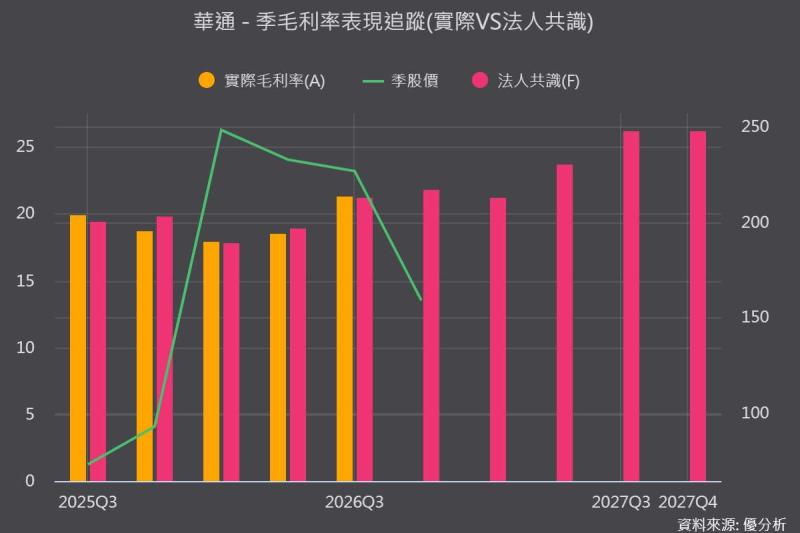
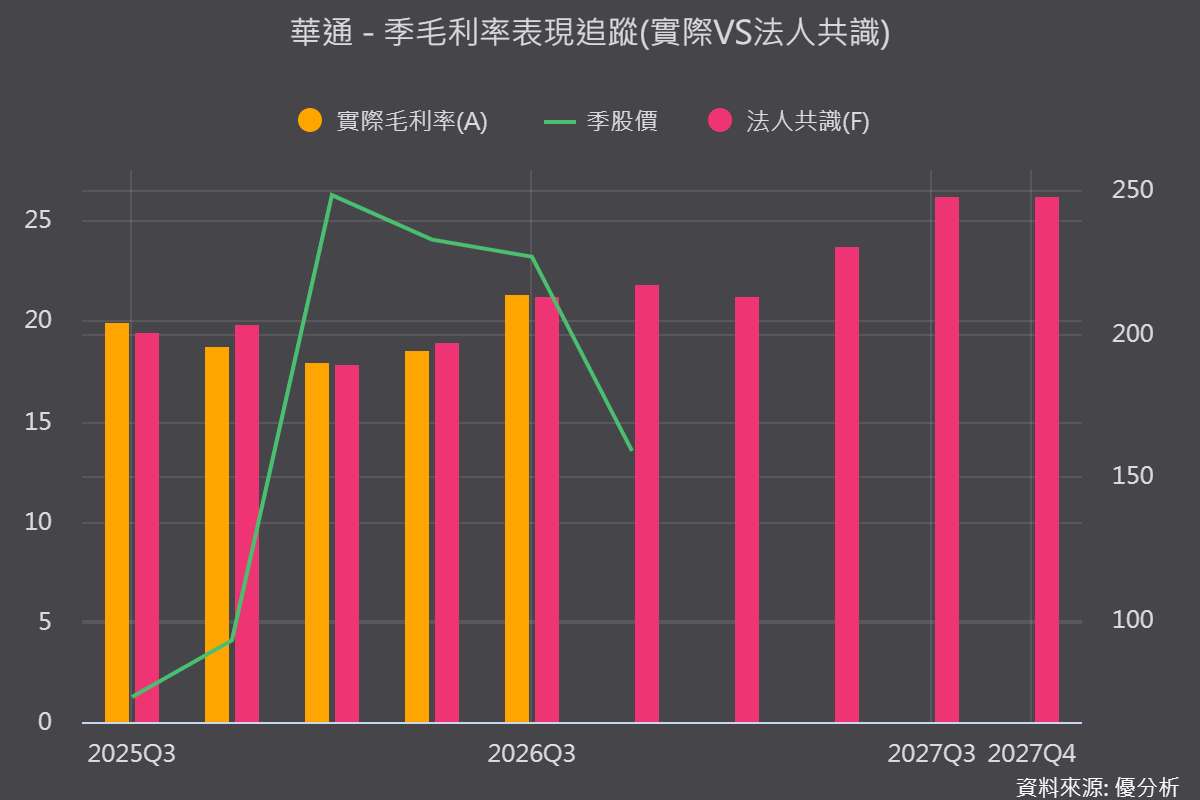
華通第三季營收225.85億元,毛利率21.33%,季增2.82個百分點,EPS為1.8元;10月營收87.83億元,年增24.74%,連續兩個月創高。
為支應擴產,公司規劃2026至2028年每年資本支出維持200億元以上,並決議發行180億元無擔保可轉債。
不過,大規模投資也將推升折舊成本,後續需觀察新產能利用率與高毛利產品放量速度,能否支撐毛利率持續改善。