2026年11月13日(優分析/產業數據中心報導)⸺ 第 3 季營收 3.02 兆元、年增 46%,營業利益 1,154 億元、年增 64%,首次單季突破千億元;歸屬母公司稅後淨利 775 億元、年增 34%,每股盈餘 5.51 元。AI 伺服器帶動營運規模擴大,公司表示 AI 伺服器已成為鴻海最重要的成長動能。
雲端網路產品占第 3 季營收 54%,在四類產品中占比最高。公司表示會持續優化營收與客戶結構,並深化垂直整合,讓成長建立在更有競爭力的基礎上。
毛利率較去年同期下降 0.33 個百分點、降至 6.02%,公司歸因於產品組合與原物料價格上漲,毛利金額仍有 1,815 億元、年增 39%。同一季營業利益率反向升至 3.83%、年增 0.40 個百分點,兩項利潤率走勢分歧,關鍵在營業費用:第 3 季營業費用 661 億元是以毛利 1,815 億元減營業利益 1,154 億元推算而得,費用率 2.19%;去年同期財報上的營業費用是 602 億元,占去年第 3 季營收 2.06 兆元的 2.92%,費用只增加 9.8%,營收成長 46%。
如下圖,根據優分析產業資料庫,毛利率與營業利益率兩條線在 2026 年靠攏:毛利率大致守在 6% 一線,營業利益率從 2025 年第 1 季的不到 3% 往上,2026 年第 2 季接近 4%,兩條線的距離跟著縮小,圖只到 2026 年第 2 季。
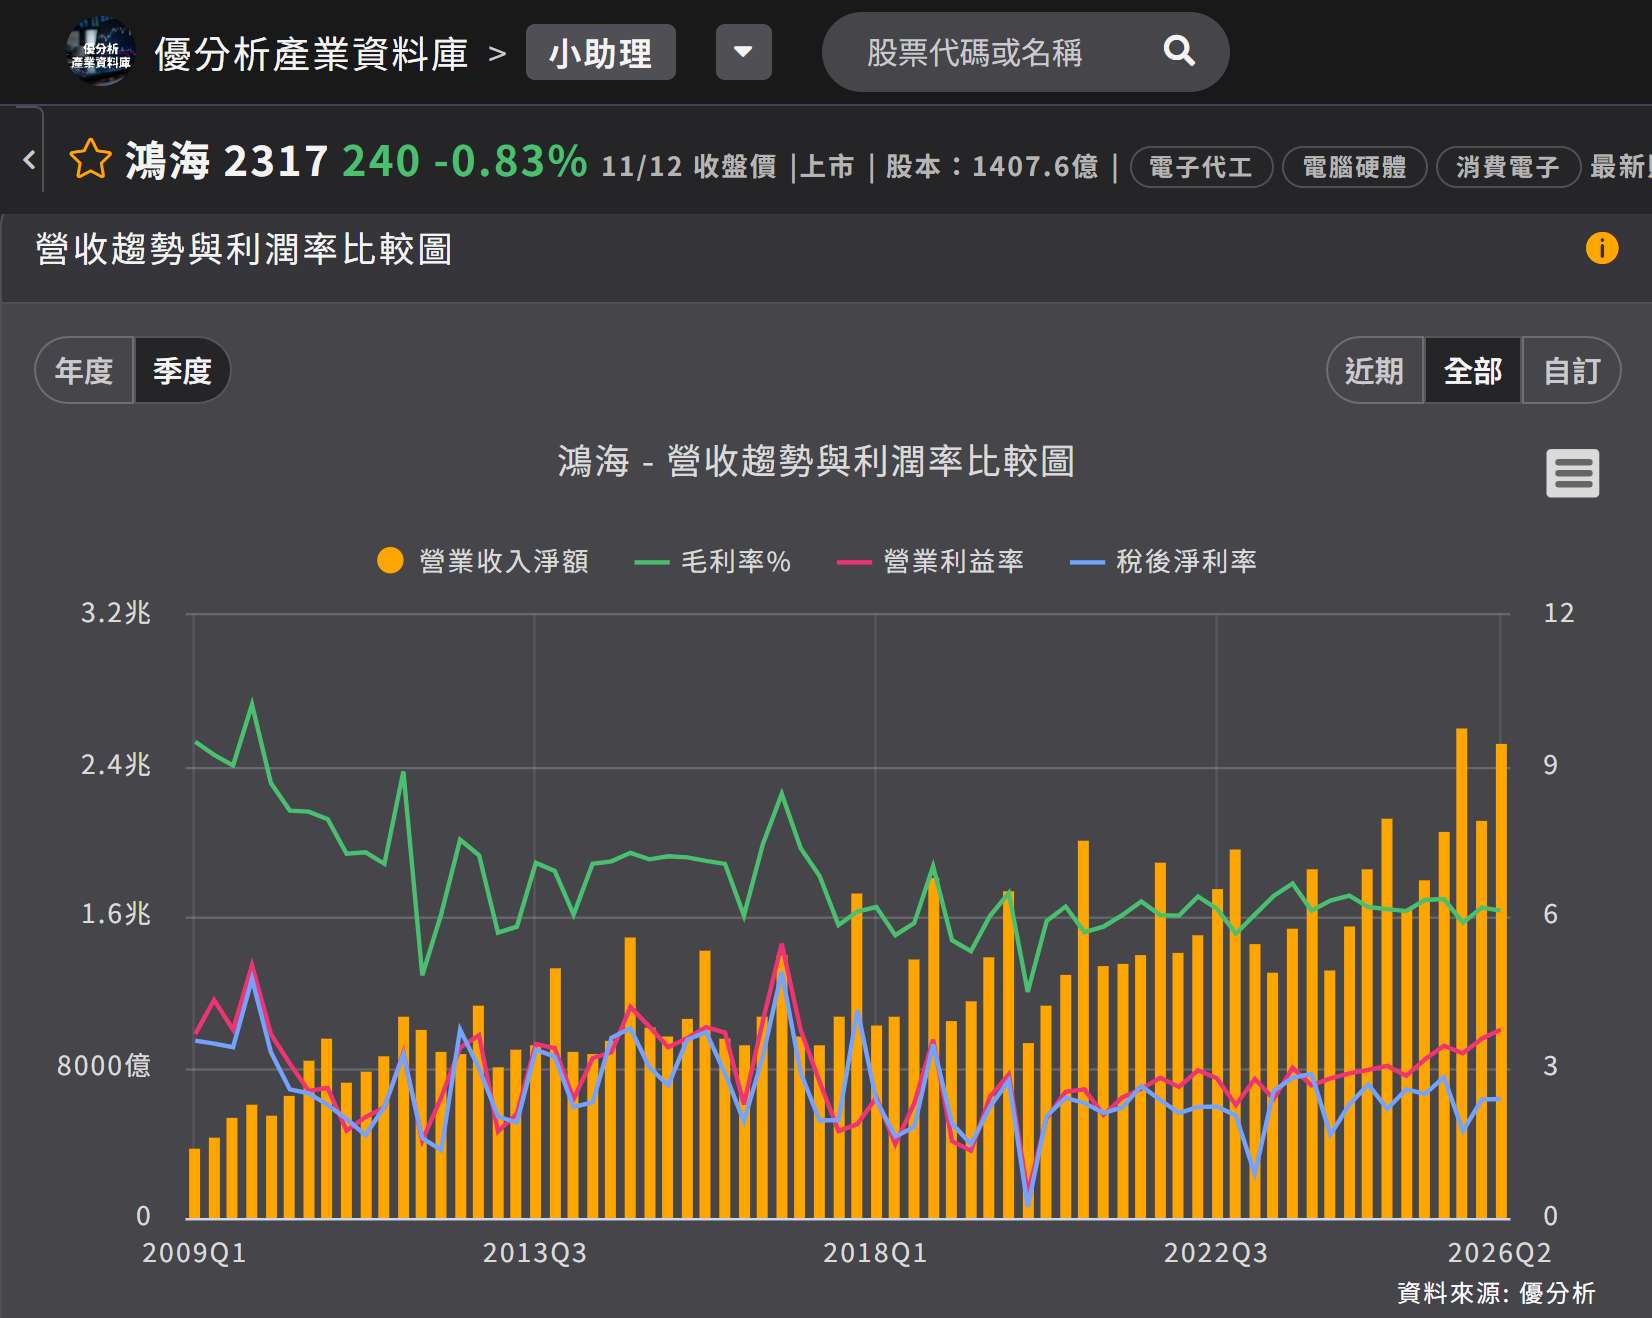
(資料來源:優分析產業資料庫)
營業費用只增 9.8%,是行銷、管理與研發三項支出未隨營收等比例增加,公司將原因歸於業務規模擴大與營運效率提升。業外表現則拖累淨利:歸屬母公司的淨利年增 34%,比營業利益的 64% 少了 30 個百分點,差距在業外,第 3 季業外獲利 34 億元、較去年同期減少約 130 億元,投資收益減少、淨利息支出與匯兌成本增加三個方向都不利,去年同期還有資產處分利益。營業利益 1,154 億元加業外 34 億元是稅前 1,188 億元,扣除稅與非控制權益後,歸屬母公司的稅後淨利是 775 億元。
零組件自製拉高毛利金額
毛利率下滑的主因是產品組合與原物料價格,自製比率提高則讓毛利金額仍年增 39%。公司表示,垂直整合的零組件金額去年約 1.3 兆元,今年增至超過 1.6 兆元,這部分的毛利率高於 15%,「我們做越多零組件,平均毛利率就會越高」。
ASIC 機櫃是垂直整合空間較大的一類。從系統架構、主板設計、電源、液冷散熱到高速連接都要客製化,客製化的重點落在零組件,這是公司把 ASIC 專案列為零組件業務成長來源的原因。自製的另一項效益是縮短交期,公司表示自製比重越高,產品從開發到量產的時間越短。
精密加工接到光通訊
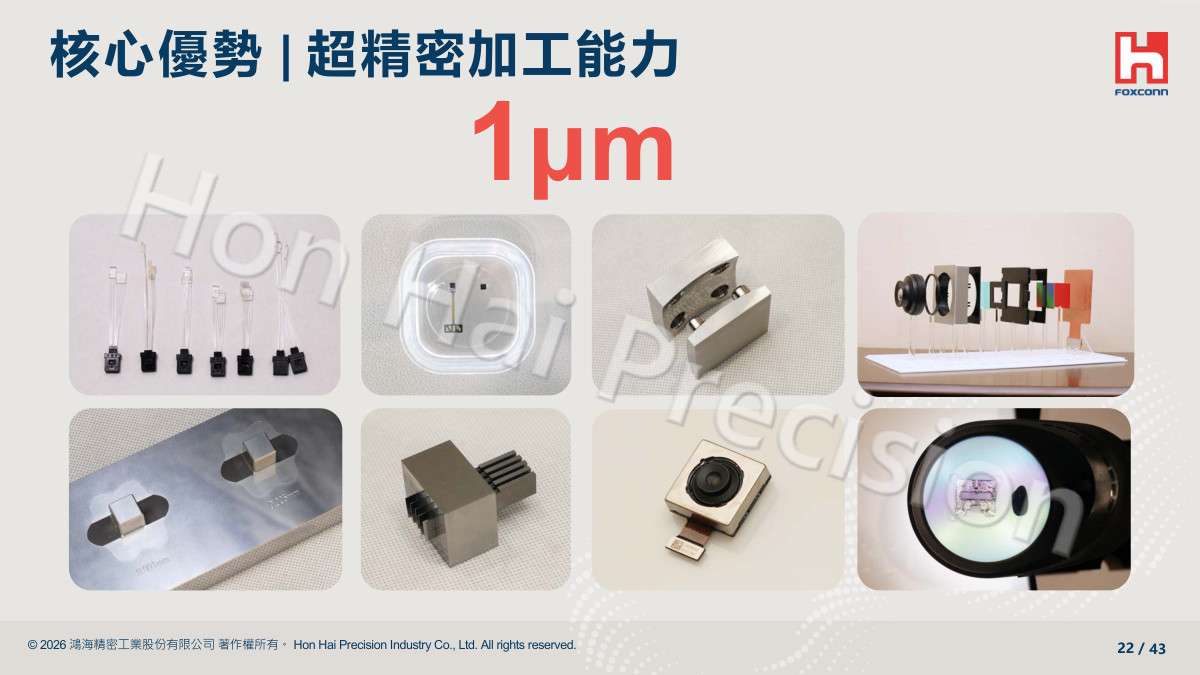
公司自製的機櫃零組件超過一半。精密加工是另一個環節,金屬加工能力涵蓋 5 個製造精度等級,精密模具的加工精度可達 2 微米,光學鏡頭與光通訊元件的加工精度可達小於 1 微米;下一代 AI 伺服器對光通訊晶片連接器與微光學元件的精度要求更高,這批技術成為切入 AI 關鍵零組件的基礎。公司指出,同樣的精密加工能力過去用在手機上,精度要求有限;光通訊需要在極小的範圍內精準對接多根光纖,對精度的要求高得多。
第 4 季營收預期季增、年增強勁。前 3 季營業利益率 3.73%,公司對中長期維持在 3% 以上的目標沒有改變。產品組合壓低毛利率,費用控管與自製零組件則帶動營業利益率上升,費用率同步下降。第 4 季能否延續此一獲利結構,取決於 AI 機櫃與消費智能兩類產品的出貨節奏。