當CPO、AI伺服器、先進封裝等新興產業開始快速成長,投資人最常問的是:誰的技術最領先?誰的市占率最高?未來會不會有更多競爭者加入?
這些問題當然重要,但對投資人來說,更應該優先研究的是:這個新產業的成長,究竟會對哪一家公司的未來獲利產生最大影響?
因為產業需求增加,不代表每一家供應商的獲利都會同步大幅成長。
正面案例:高明鐵,矽光子設備讓公司獲利結構改變
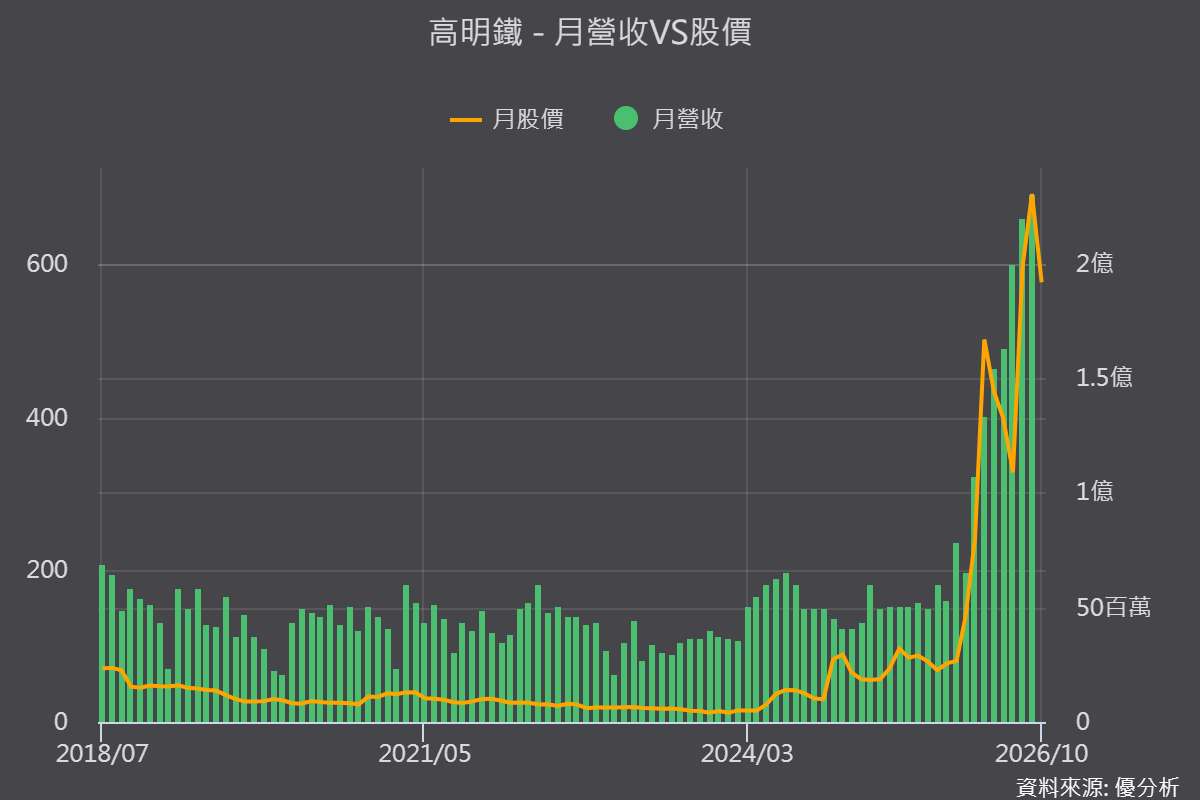
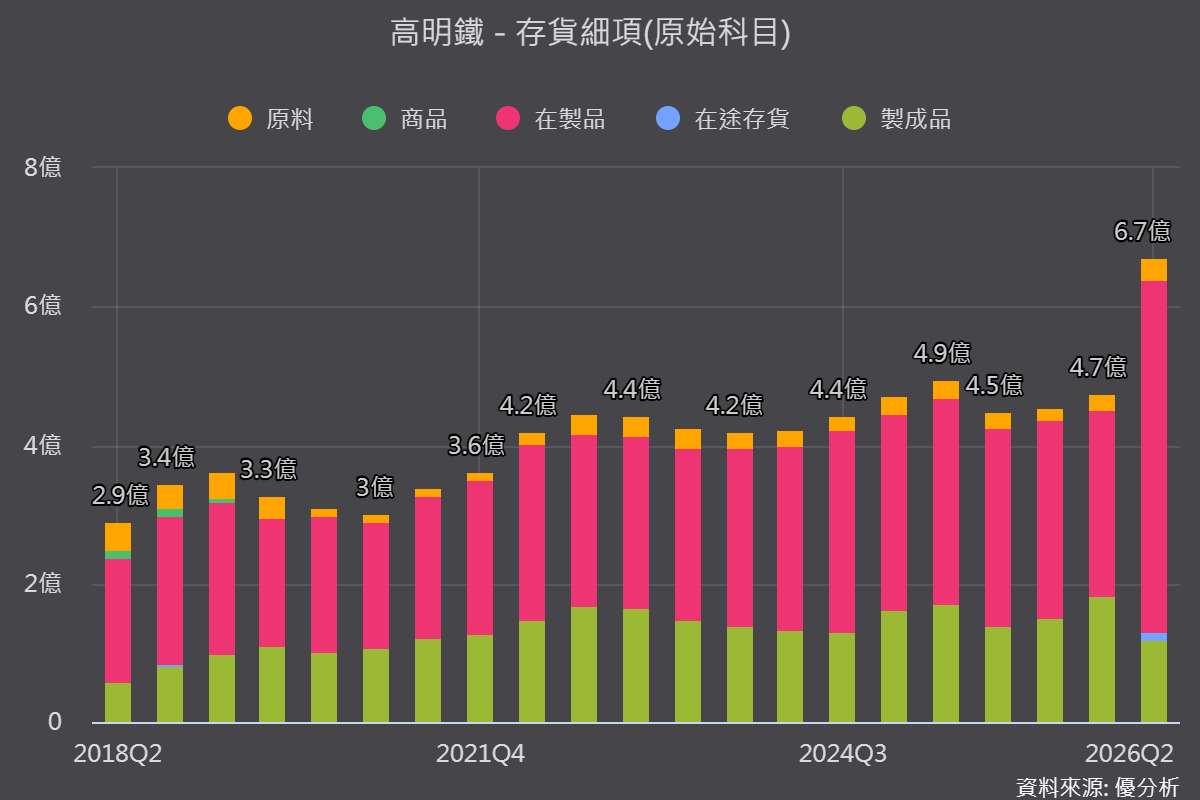
以高明鐵(4573-TW)為例。高明鐵2025年全年營收約6億元,營業利益率仍為負數。但到了2026年,隨著800G、1.6T光通訊耦光設備出貨增加,前三季營收已達13.54億元,年增超過兩倍。
原本一年營收只有6億元的公司,現在光是一季就能創造超過6億元營收,目前推動高明鐵成長的主要就是高速光通訊耦光設備,顯示出產業成長對該公司營運的顯著性。
隨著營收規模擴大,固定成本被更多產品分攤,公司的獲利能力也有機會明顯改善。這個案例說明了一件事:當新產業帶來的新增訂單,足以改變一家公司的營收規模與獲利結構時,才真正值得深入研究。
反面案例:致茂同樣受惠CPO訂單,卻不代表獲利結構有大幅改變
再來看致茂(2360-TW)。致茂同樣受惠CPO設備需求,Insertion 3與Insertion 4光電測試設備已取得訂單,預計2026年第四季開始擴大出貨。
技術能力與客戶基礎都有一定優勢。但問題是,致茂原本的業務規模就很大。
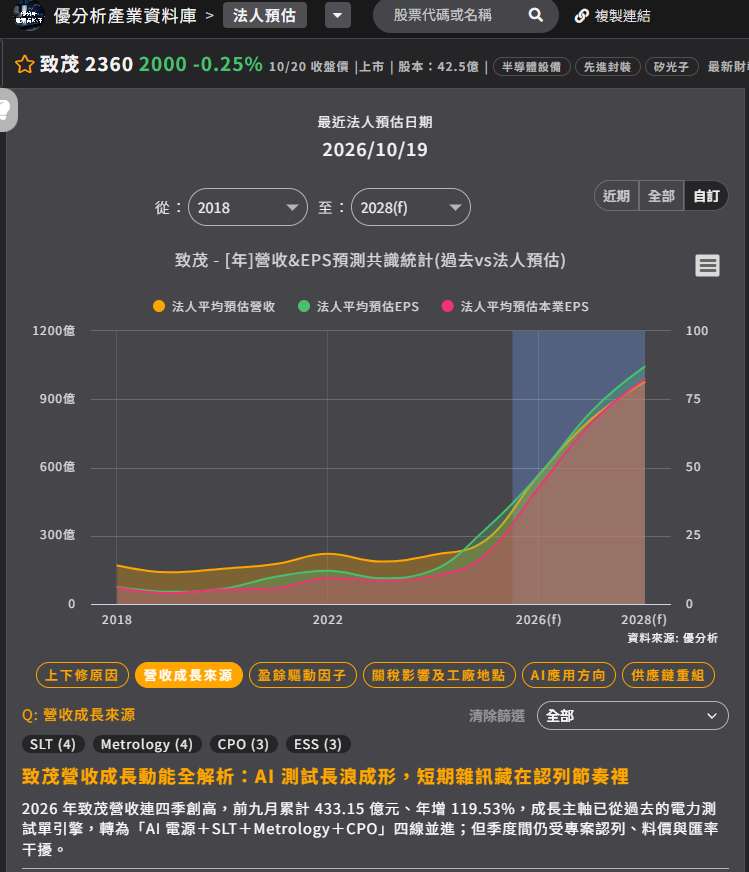
2026年前三季營收已達433億元,主要成長來源還包括AI電源測試及系統級測試(SLT)等業務。因此,即使未來CPO設備訂單增加,對公司整體營收與獲利的影響,可能還不如原本業務的訂單變化。
假設CPO設備新增10億元營收,對一家原本年營收只有10億元的公司,跟一家年營收已經超過500億元的公司,影響程度就可能完全不同。
但這不代表致茂不是好公司,也不代表它沒有投資價值。而是說,一家公司的技術領先程度,跟新產業能讓它增加多少獲利,是兩件不同的事情。
這裡其實還有一個很重要的觀念,就是你買進這檔股票,到底想參與哪一個產業的成長?
假設你原本的投資組合已經有不少半導體與AI伺服器相關持股,現在希望增加矽光子與CPO的投資部位,那麼自然應該優先研究,哪些公司的未來獲利會因為矽光子與CPO需求成長而出現最明顯的變化。
但反過來說,如果你的目的是參與整體半導體與AI伺服器產業的長期成長,那麼只研究矽光子與CPO設備,反而會把投資範圍限制得太窄。
所以,不是CPO獲利貢獻越高的公司,就一定越值得投資,而是要先確定自己的投資組合想參與哪一個產業的成長,再研究這個產業對哪些公司的未來獲利影響最大。
第三個案例:萬潤,獲利貢獻很大,時間也是關鍵
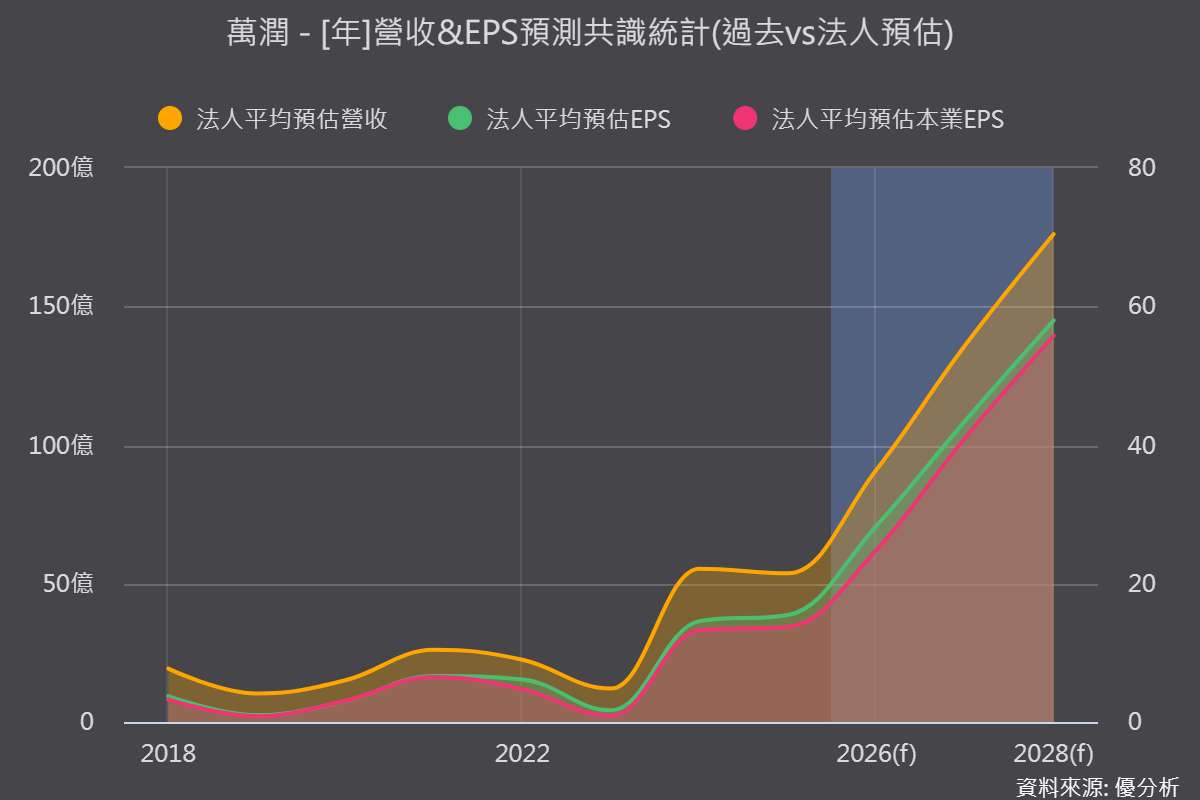
萬潤(6187-TW)則是另一種值得研究的情境。根據目前市場預估,萬潤CPO設備預計2026年第四季開始交機,2027年才逐步擴大出貨。法人對2027年CPO營收占比的預估約為12%至29%,代表這項業務未來可能對公司獲利產生相當大的影響。
但這裡還有一個問題。即使未來獲利貢獻很大,如果大量認列要等到2027年,投資人就必須研究交機、客戶驗收與營收認列進度。
而且市場如果早已預期2027年CPO設備會大幅成長,這些新增獲利也可能已經反映在股價當中。
所以,不只要研究未來能增加多少獲利,還要知道什麼時候增加,以及市場原本預期了多少。
真正實用的選股方法:先算獲利貢獻,才去研究產業競爭
從上述三個案例,可以建立一個簡單的研究順序。
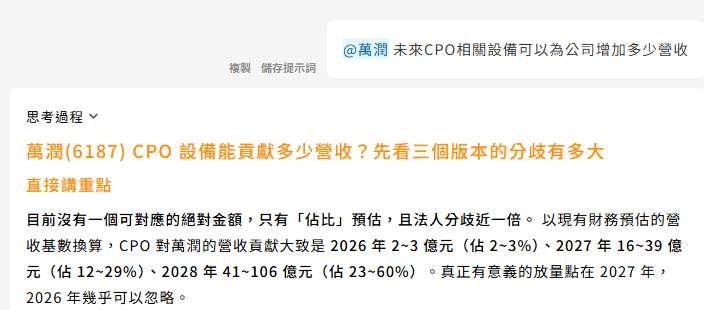
首先,先估算未來新產業可以為公司增加多少營收,可以從優分析的AI Insight功能詢問。
接著,扣除新增成本與費用,計算可以增加多少營業利益,再進一步估算對稅後淨利及EPS的貢獻,如果不會算也沒關係,可以參考優分析的法人預估共識統計。
最後,把自行估算的EPS與市場目前的EPS預測進行比較,然後根據設備股的周期特性,做進一步的投資決策判斷。
至於市占率、技術門檻、客戶認證、競爭者增加等問題,其實這是當產業成熟了之後才需要考慮的問題,當事情都還沒發生就把這些潛在利空納入考量的話,資訊會看不完,反而導致無法做決策。
所以研究新興產業時,不要一開始就急著找出誰會成為產業龍頭。因為市占率最高的公司,不一定是獲利增加最多的公司;獲利增加最多的公司,也不一定是股價最有上漲空間的公司。
這些判斷雖然都看似與分析產業前景有關,其實有時候完全是兩碼事,有時候則是周期發生的先後順序問題,混為一談反而會無法做決策。