2026年11月5日(優分析/產業數據中心報導)⸺ 精測受惠AI晶片測試需求升溫,營運連續創高。
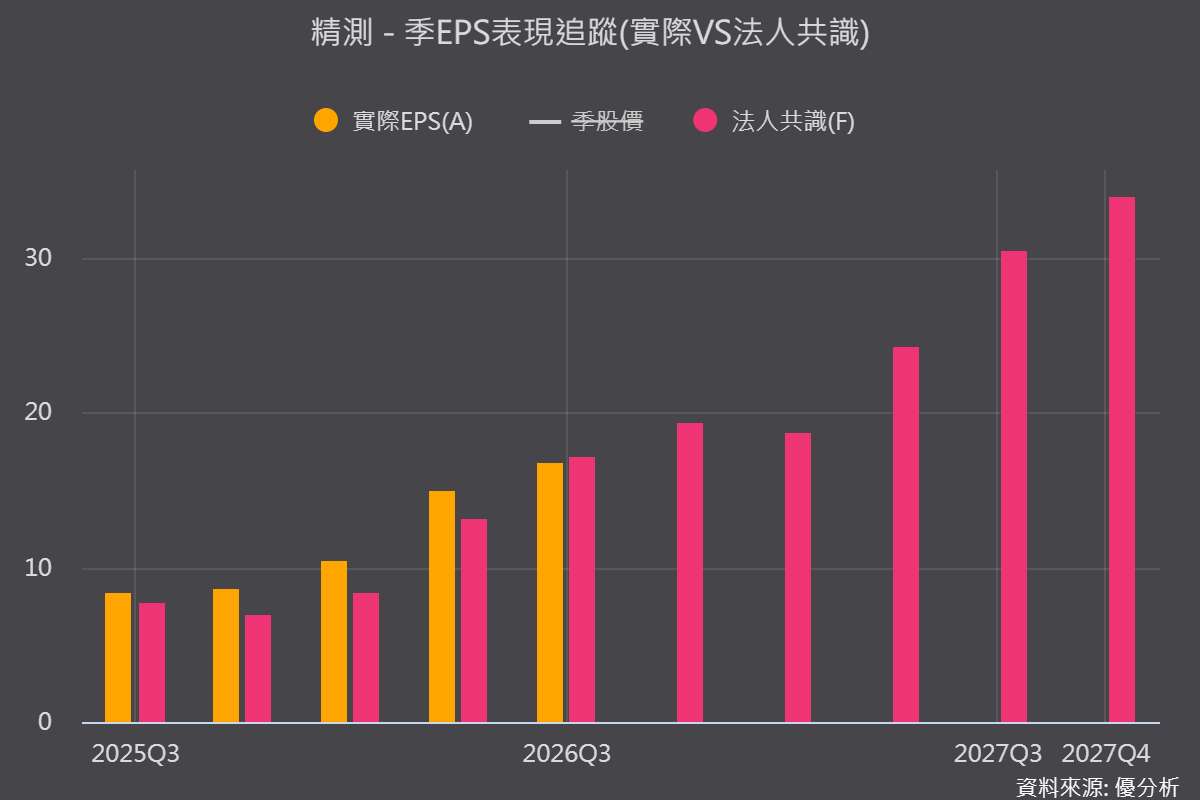
2026年前三季營收49.02億元,已超越2025年全年,EPS達42.2元;第三季HPC營收占比更升至65.9%。
隨著產能持續擴增、新專案接力量產,2027年營運仍有成長空間,但毛利率與新產能利用率將是關鍵。
HPC占比升至65.9%,成為主要成長引擎
精測第三季營收19.05億元,季增16.2%、年增53.4%,毛利率57.3%,EPS達16.75元。
10月營收7.02億元,年增72.7%,連續八個月創單月新高。
產品結構方面,HPC占總營收比重從2025年第三季約31.2%,升至2026年第三季65.9%,年增223%。
HPC也首度超越手機AP,成為探針卡最大應用,公司目標2027年探針卡營收占比提升至30%。
產能15個月擴增至三倍,新專案接力放量
精測2026年8月龍潭二廠開出後,產能提升至2025年底的兩倍,預計2027年3月再增加約50%,達到三倍;投資35.88億元的第三廠則預計2028年投產。
新專案方面,美系AI CPU探針卡預計2027年量產、下半年放量;下一代TPU測試板已開始出貨,FT測試板預計2027年第一季工程出貨。
美系電動車客戶AI5探針卡認證進度約85%,預計2027年量產後逐步貢獻營收。
BIB初期毛利較低,2027年觀察獲利轉換
精測第二季毛利率達57.5%,第三季維持57.3%高檔,受惠HPC高毛利產品占比提升。
不過,高功率老化測試板(BIB)初期毛利率較低,第四季毛利率不排除回到50%至55%的長期區間。
此外,探針卡占營收比重仍約21%,低於公司過去設定的40%目標,主因測試板需求成長稀釋占比。
後續應觀察AI新專案量產、探針卡營收提升,以及擴產後的產能利用率,能否支撐2027年接近五成的營收成長目標。