2026年11月17日(優分析/產業數據中心報導)⸺ 寶雅(5904-TW) 2026 年第 3 季合併營收 73.59 億元、年增 15 %,營業利益 12.89 億元、年增 28.6 %,單季每股稅後純益 0.95 元。營業利益成長接近三成,營收只成長一成五,差距來自毛利率上升與營業費用增幅低於營收的共同作用。
第 3 季營業毛利 34.33 億元,占營收 46.6 %,比 2025 年同季高 0.7 個百分點。公司將這一季的成長歸因於既有門市的改裝與商品組合優化,表示「透過門市改裝、商品陳列調整以及商品組合持續優化」,希望門市更符合消費者的購物需求。
美妝與改裝兩條線
簡報的商品分類表顯示商品組合的變化:美妝類占營收由 2025 年同季的 9 % 升到 10 %。公司另計美妝相關商品約占整體營收 45 %,兩個數字分別對應單一品類與相關商品。
美妝店型的美妝商品占比也高於一般門市。公司依不同商圈的消費特性與客群需求調整商品結構,美妝店型就是其中一種配置方式。
改裝推升的是營收。公司指出,調整動線與陳列之後,空間使用效率提高,商品組合也隨之調整;第 3 季的醫美節與週年慶檔期帶動買氣,既有門市營收高於去年同季,加上新開門市的貢獻,整體營收年增一成五。
費用率少 1.1 個百分點
營業費用合計 21.44 億元,年增 10.7 %,低於營收年增率 15 %。其中推銷費用 19.31 億元、年增 11.1 %,管理費用年增 7.5 %,兩項的增幅都低於營收年增率。換算成費用率,營業費用占營收 29.1 %,比 2025 年同季低 1.1 個百分點。
推銷費用包含門市租金與人事成本,兩項費用會隨展店增加;第 3 季營收比 2025 年同季多 9.58 億元,推銷費用只多 1.93 億元,部分新增營收並未伴隨等比例的門市成本增加。費用率下降的另一項因素是營收分母擴大:營收成長一成五,費用的絕對金額只增加一成多。
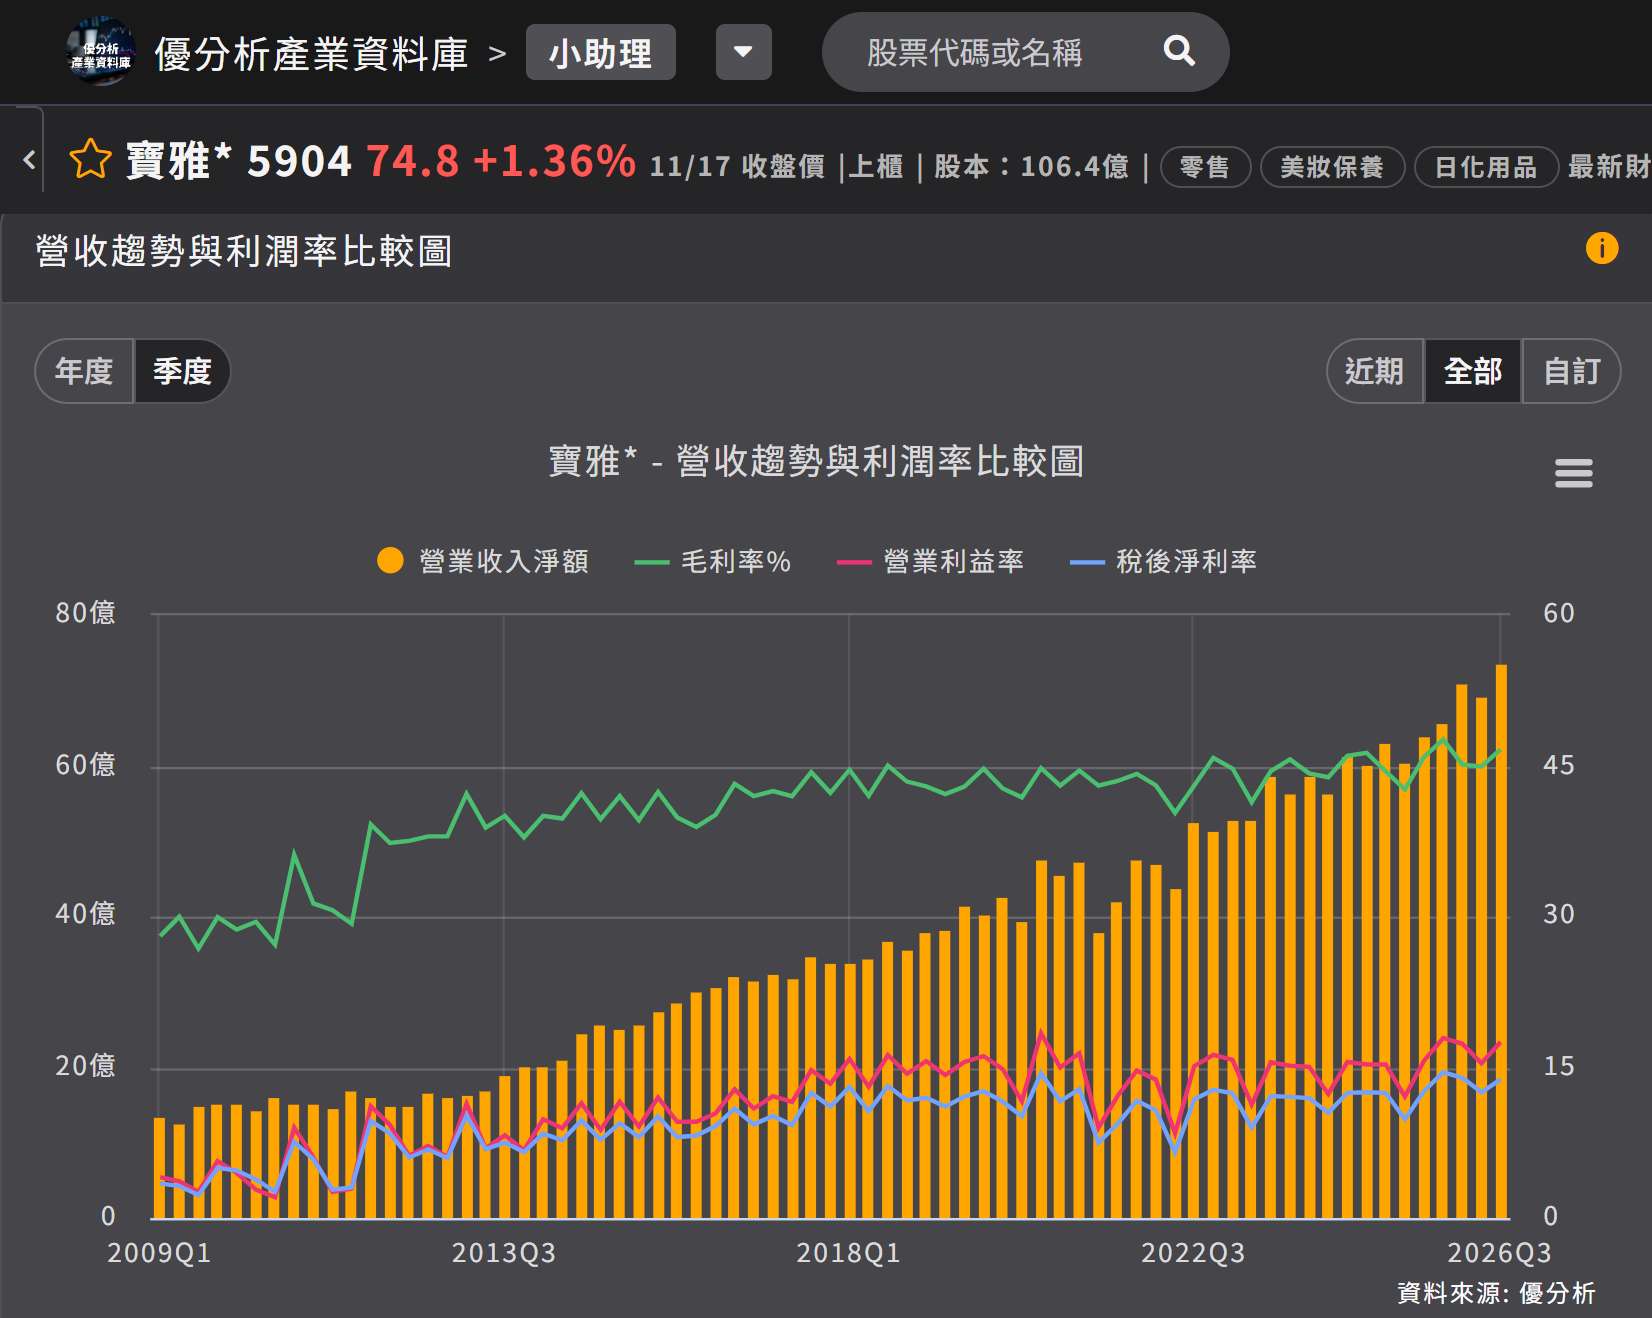
如下圖,根據優分析產業資料庫,寶雅單季營收較 2025 年同期墊高,2026 年第 3 季是近幾季單季最高,毛利率與營業利益率同步往上,兩條線都停在 2025 年第 4 季以來的高檔。
(資料來源:優分析產業資料庫)
營業利益率由 2025 年同季的 15.7 % 升到 17.5 %。毛利率多 0.7 個百分點、費用率少 1.1 個百分點,兩項合計 1.8 個百分點,營業利益增幅因此接近營收增幅的兩倍,反映毛利率提升與費用率下降的共同影響。
前 3 季營業利益增三成
2026 年前 3 季營收 213.86 億元、年增 14.1 %,營業利益 35.87 億元、年增 33 %;營業費用率 28.8 %,比 2025 年同期低 1.2 個百分點。累計期間的降幅比單季更大,費用增速慢於營收的現象不只在第 3 季出現。
法人對這份季報的評價是符合預期、微幅偏優:第 3 季的營業利益率 17.5 % 高於法人對 2026 年全年 17.1 % 到 17.4 % 的預估區間,前 3 季累計的 16.8 % 則略低於同一組預估,整體仍在法人共識範圍內。季報公布後有法人把 2026 年全年每股稅後純益預估上調至 3.74 元;該法人認為第 3 季營收優於預估,原因是季節性商品需求升溫與線上線下布局。
公司在法說會上指出,2026 年資本支出約 12 億元,2027 年維持 2026 年的 12 億元水準,主要用於展店與改裝,實際金額仍會依當年度的展店與門市改裝計畫調整。費用率下降的同時,投資金額沒有縮減。