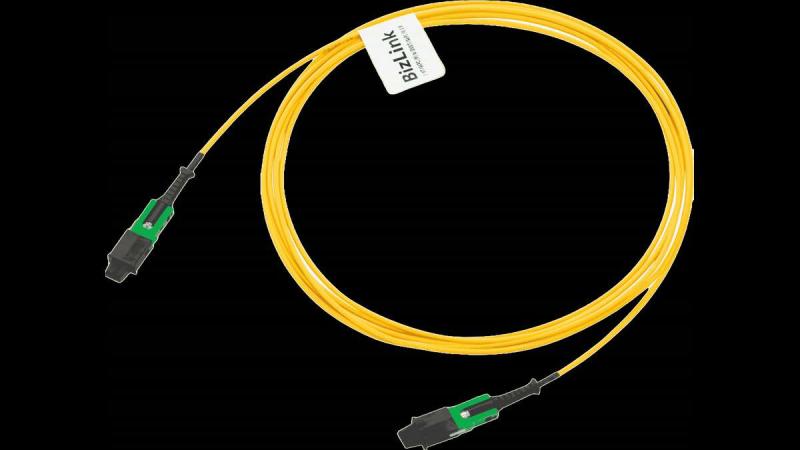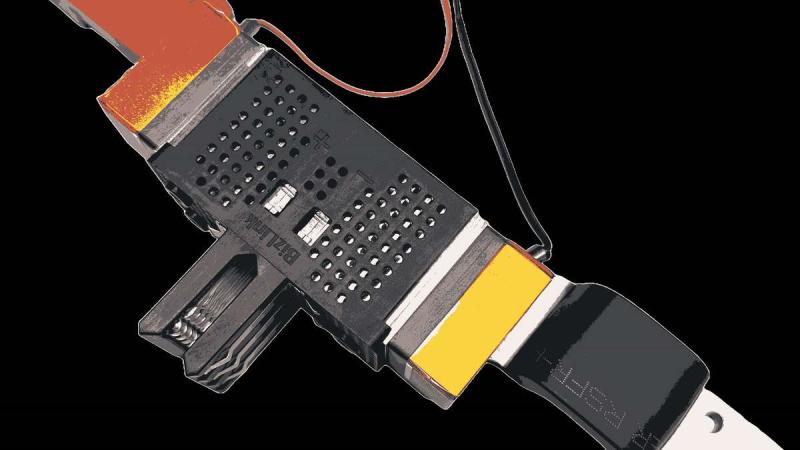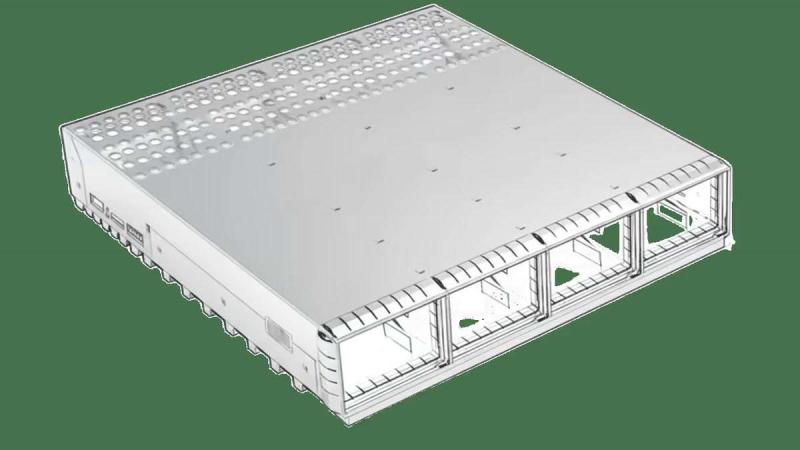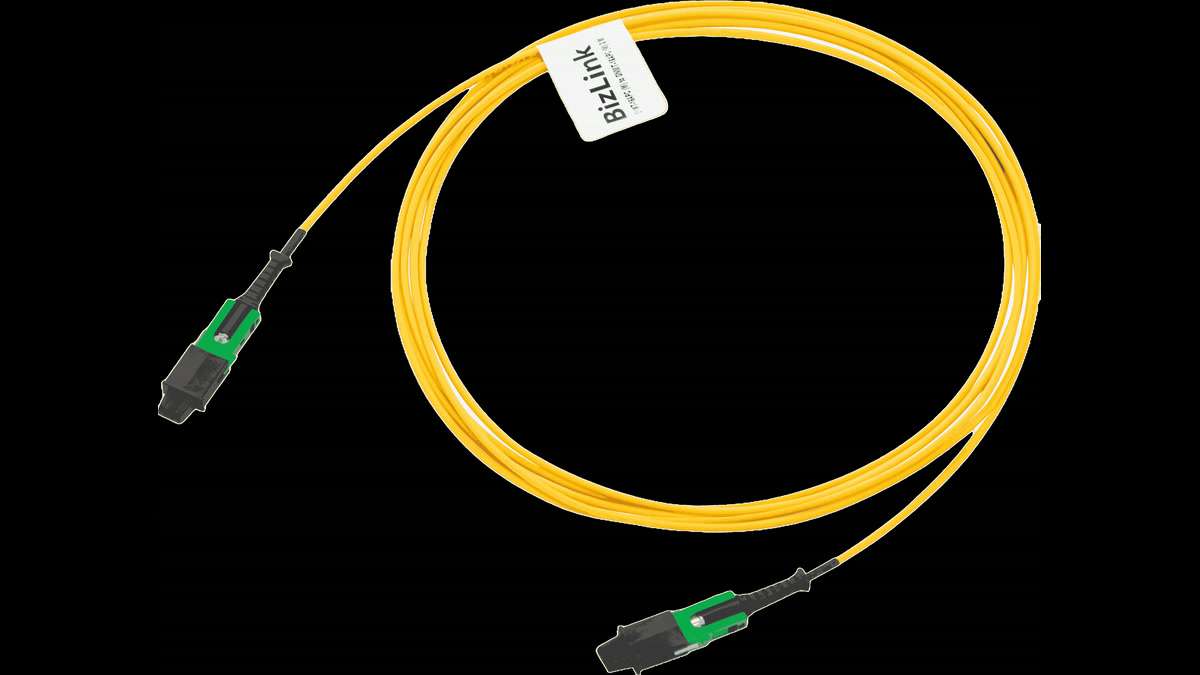
2026年11月13日(優分析/產業數據中心報導)⸺ XFS 的月營收以當前出貨速率推算,自 2026 年 1 月以來已翻倍以上,獲利也同步改善。這是貿聯-KY(3665-TW) 光學業務在 2026 年 11 月 13 日法說會上公布的業務進展,也是公司認為市場情緒轉變的證據。XFS 是貿聯收購的光學組裝事業,主力產品是高品質光纖跳線與連接器。
公司將成長歸因於 XFS 的三項能力:精密光學組裝與連接器化、製造流程與快速擴產,以及更高資料密度的封裝專業。公司表示,客戶端的密度與複雜度正在增加,這些能力的重要性因此提高。
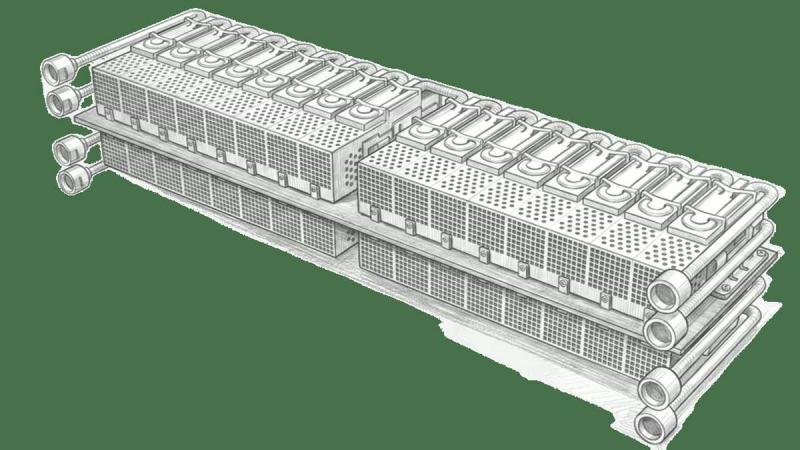
技術架構尚無定論,公司認為銅與光學將共存一段時間,機櫃內將較多採用銅連接,機櫃外、較長距離的傳輸以光纖為主。2026 年對外展示的三項產品指向同一組能力:光纖通訊展(OFC)的光學 shuffle 解決方案、台北國際電腦展(Computex)的 CPO 交換器托盤,以及開放運算計畫(OCP)的 12.8T XPO 收發器。
技術還沒定案
公司直言「目前市場的技術發展並不十分明確」,不同技術會並存,各自有市場空間。公司的下一代技術也將採用以微光學平台(micro-optical bench)為基礎的方案,並開發以微型垂直腔面射型雷射(microVCSEL)為核心的技術,同時尋求外部夥伴進行技術合作。
貿聯在 2026 年 9 月 21 日公布,與奧地利的感測與光源廠 ams OSRAM 建立生態系合作,並在同日開幕的歐洲光通訊展(ECOC 2026)展出帶連接器的多芯光纖方案。方案採 2D 可定址的 microVCSEL 陣列、850 奈米波長,貿聯負責光纖陣列組裝、光學封裝、光學測試與量產。
光源端的進度也說明這條技術路線仍處於驗證期。ams OSRAM 公布薄膜 VCSEL 的展示數據為 32 Gb/s 無誤碼、每傳一位元耗能 0.25 皮焦耳(pJ),並完成超過 2,000 小時的可靠度驗證;這些數據來自實驗室與驗證階段,尚非量產數據。
客戶還沒正式下單
在同一條光學技術路線上,台廠嘉澤(3533-TW) 也仍待客戶下單。嘉澤的近封裝光學(NPO)與共同封裝光學(CPO)插座已完成開發並備妥量產,後續仍待客戶正式下單,最快 2027 年才量產;嘉澤在 2026 年 8 月法說會上表示,價格尚未議定。
貿聯的毛利率則呈現先降後升,從 2025 年第 3 季的 33.25% 連續兩季下滑到 2026 年第 1 季的 28.77%,第 2 季回升到 30.73%,第 3 季再升至 32.53%。
如下圖,根據優分析產業資料庫,毛利率從 2025 年第 3 季的 33.25% 降到 2026 年第 1 季的 28.77%,第 2 季回到 30.73%;圖卡只到 2026 年第 2 季,第 3 季的 32.53% 不在圖上。
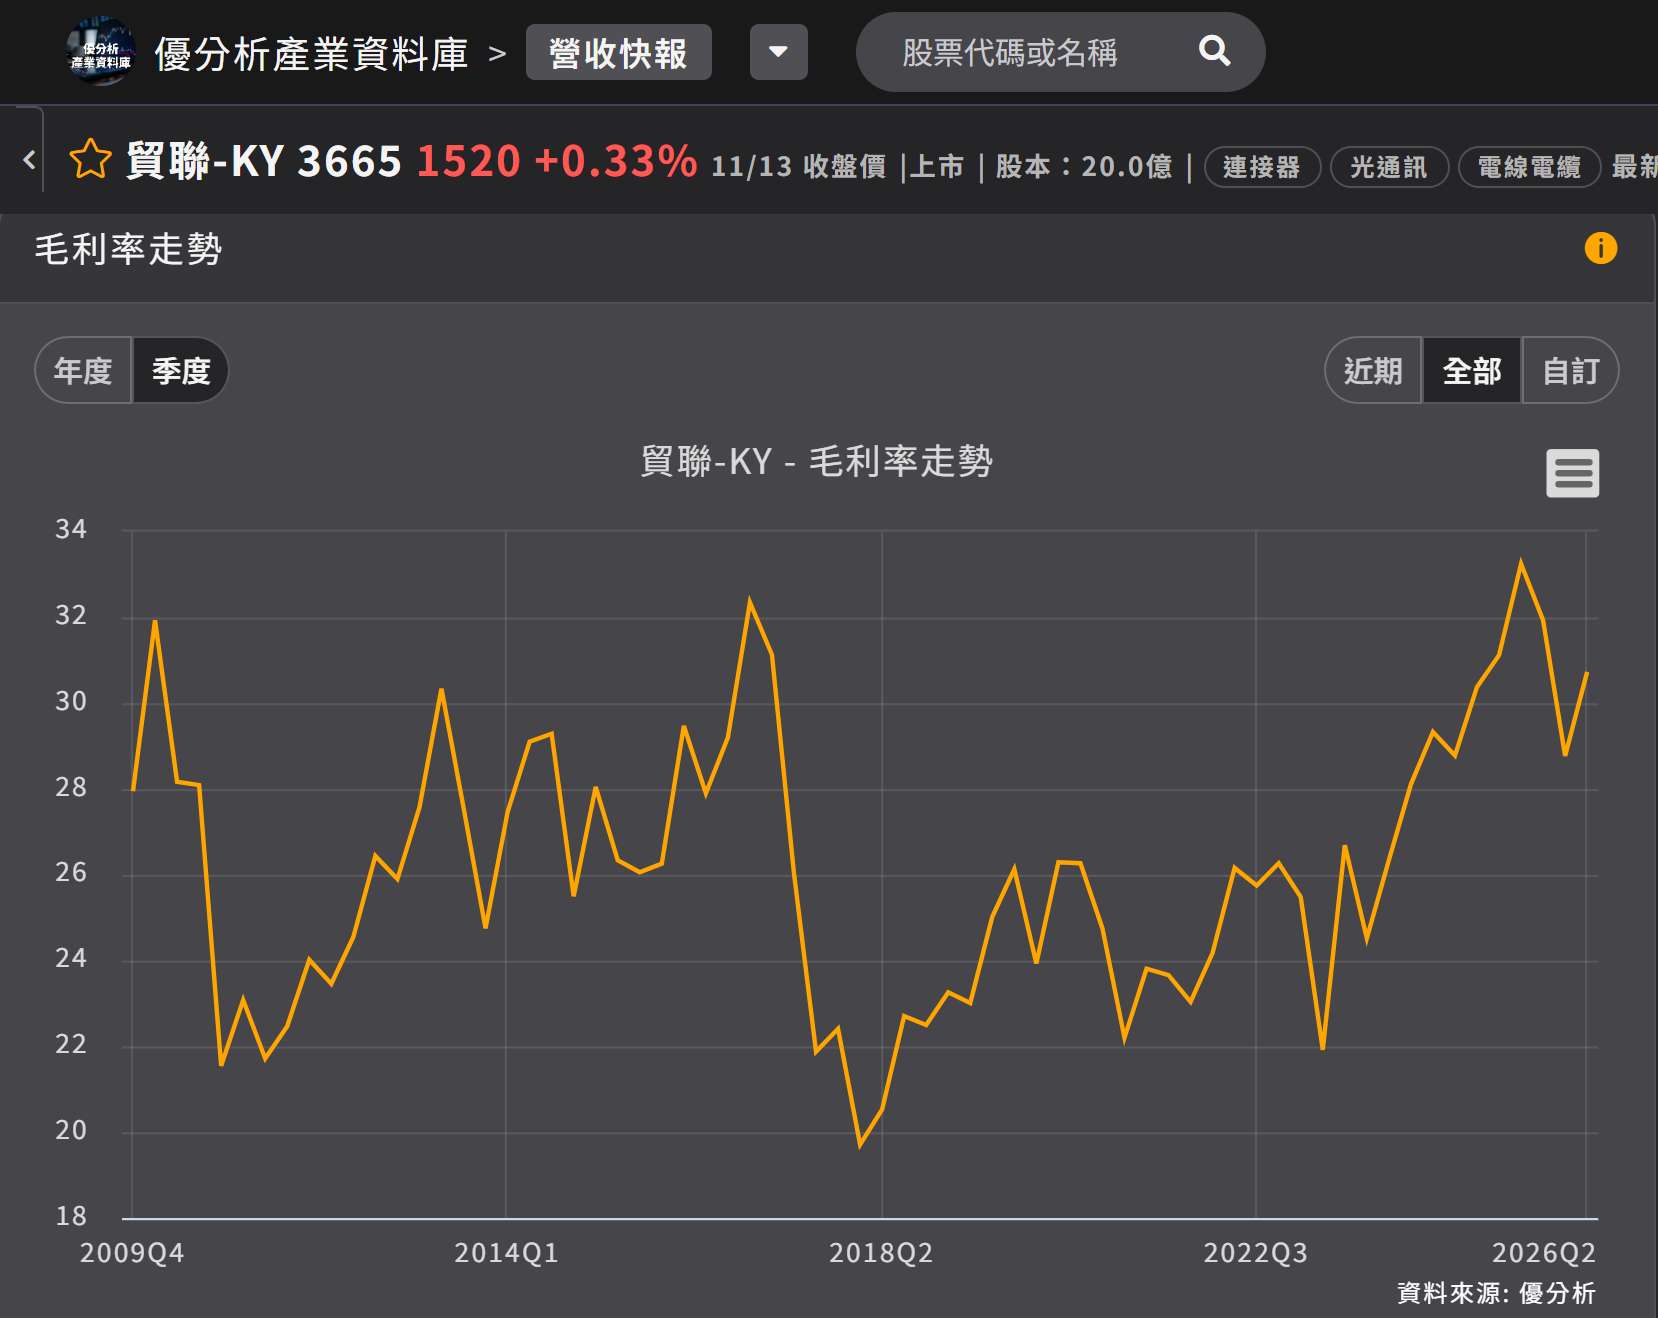
(資料來源:優分析產業資料庫)
公司的研發費用從 2025 年第 2 季的 4.31 億元升至 2026 年第 2 季的 5.63 億元,microVCSEL 平台與外部合作的開發也仍在進行。
光學業務目前的成長來自既有產品;後續發展 microVCSEL 微光學平台,仍須等待客戶選定架構,同業提出的量產時程則落在 2027 年。