2026年11月13日(優分析/產業數據中心報導)⸺ 10 月營收 1.31 兆元、年增 45.7%、月增 12.7%,創今年單月新高;累計前 10 月 8.98 兆元、年增 40.4%。公司在法說會上同步上調 2026 年四大產品的全年展望,第 4 季則預期三類產品季增,僅電腦終端季減。
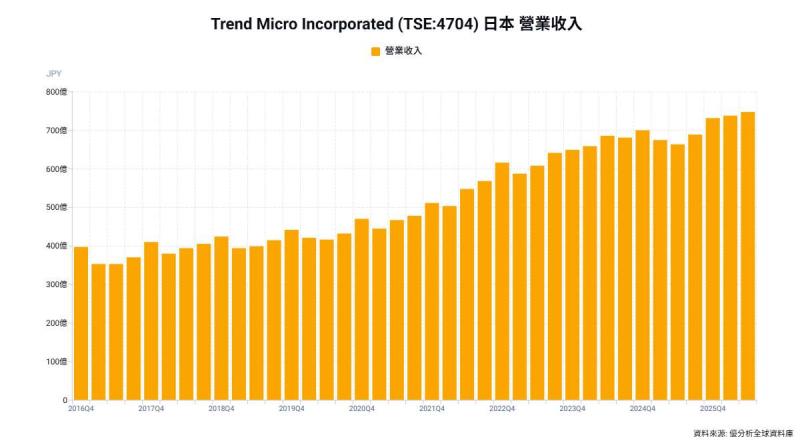
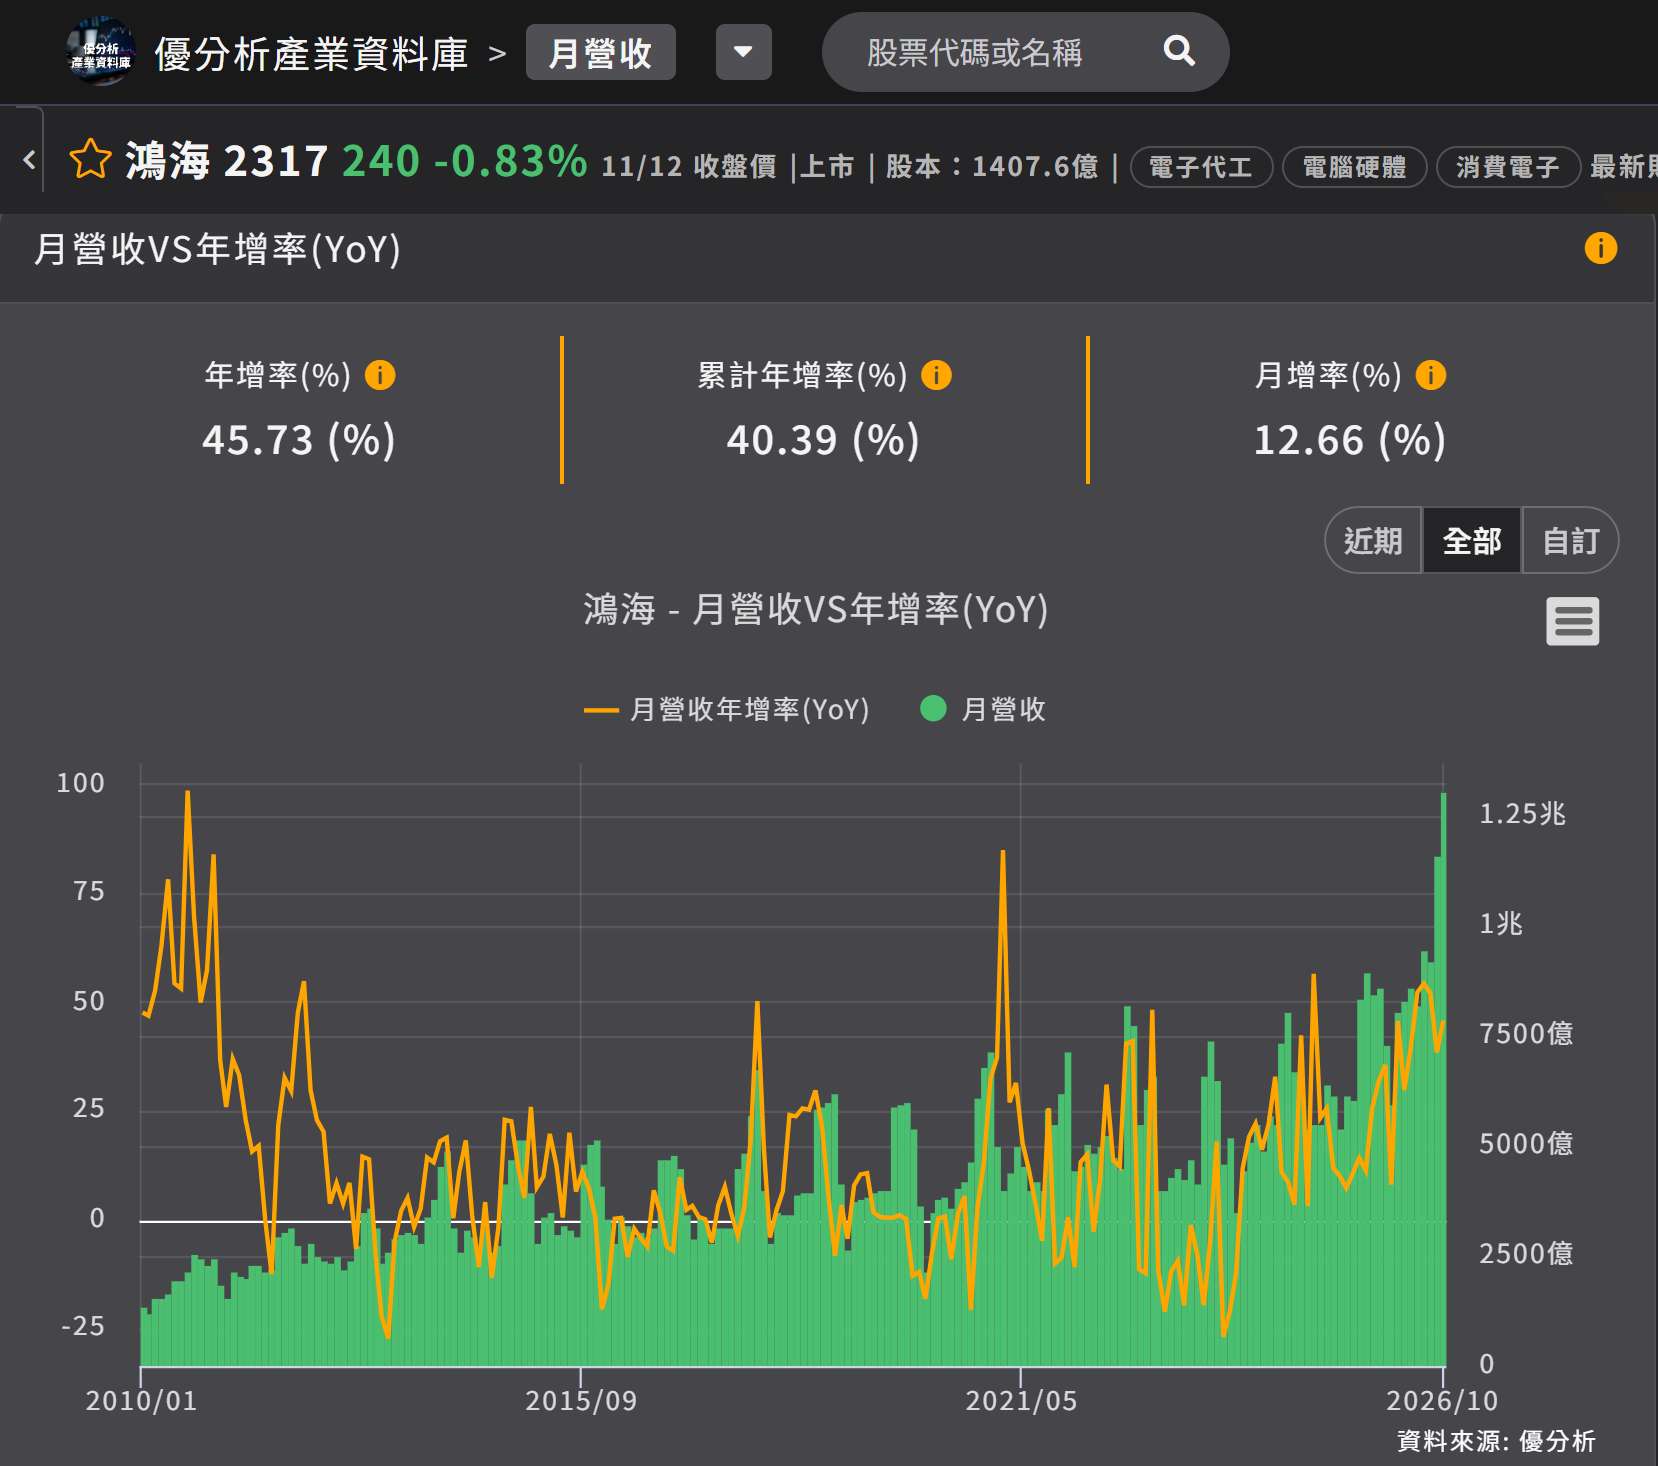
如下圖,根據優分析產業資料庫,10 月營收 1.31 兆元是圖中最高的單月營收,年增率 45.7%,累計年增率 40.4% 是今年以來最高,圖只到 2026 年 10 月。
(資料來源:優分析產業資料庫)
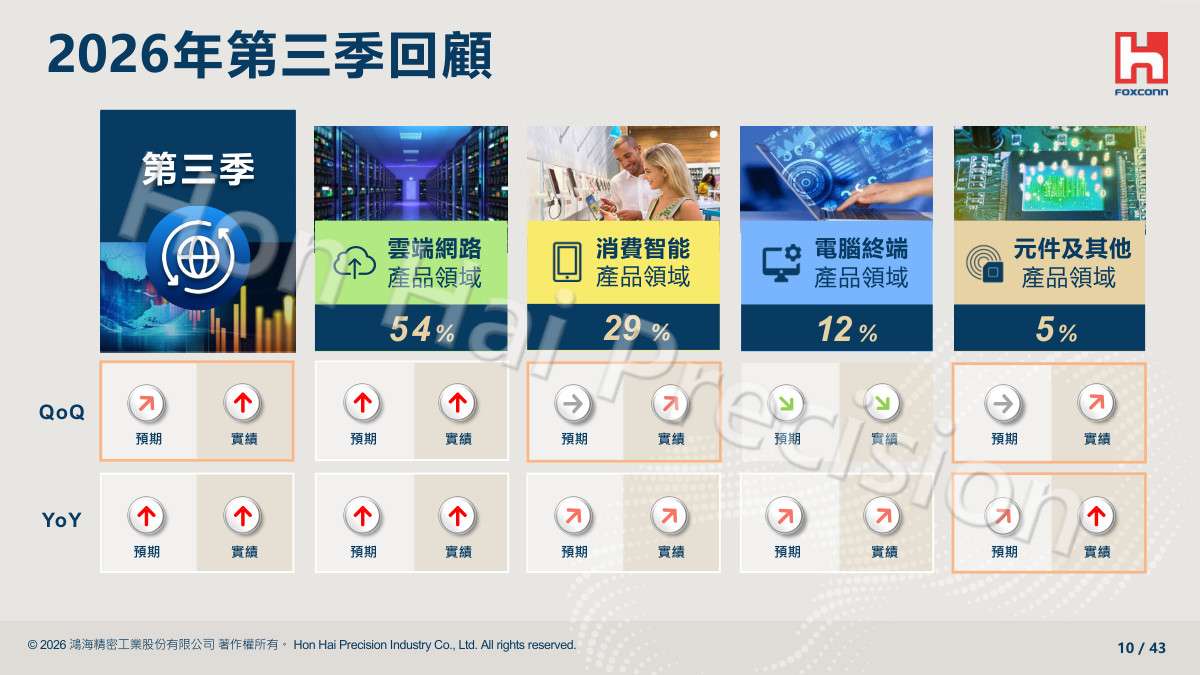
雲端網路是第 4 季最大的動能。新一代 AI 伺服器機櫃開始出貨,公司表示隨著自動化程度提高,生產良率已達到很高的水準,新一代 AI 機櫃的市占率也比上一代提升;公司預期第 4 季 AI 機櫃出貨量維持季對季高雙位數,帶動 AI 伺服器營收持續季增、通用伺服器溫和成長,雲端網路產品季對季顯著成長、年對年強勁成長。
消費智能進入第 4 季出貨高峰,產品需求良好,出貨價格亦提高,季對季與年對年都預期強勁成長。元件及其他因主要業務相關零組件出貨增加,季對季預期顯著成長。
電腦終端是四類產品裡唯一季對季預期略微衰退的一類。記憶體等供應緊張壓抑出貨量,部分零組件價格上漲又帶動出貨價格上揚,出貨量減少與單價上升相互影響下,該類產品營收與去年同期相比仍預期顯著成長。
記憶體緊俏也出現在外部報告。調研機構 TrendForce 9 月底估計,第 4 季一般型 DRAM 合約價將季增 10% 至 15%,2027 年 PC DRAM 供給還可能因產能轉向伺服器而縮減,這是電腦終端出貨被壓抑的原因。
全年能見度優於 8 月
公司表示,「目前的能見度比 8 月份法說會的時候要來得更好」,今年全年營運幾乎均高於先前預期,此一趨勢預期延續到 2027 年。第 3 季雲端網路產品占營收比重已升到 54%,是四類產品中占比最高的一類。
第 3 季 AI 機櫃出貨已達高雙位數季增,第 4 季指引顯示,這項成長速度可望延續。10 月單月 1.31 兆元已高於第 3 季的單月平均:第 3 季營收 3.02 兆元換算每月約 1.01 兆元。依這個基準,11 月與 12 月合計 1.71 兆元僅能與第 3 季持平,換算平均每月約 0.86 兆元,仍低於 10 月單月;第 4 季要優於第 3 季,這兩個月合計營收須超過此一持平門檻。
第 4 季季增動能來自三類產品,電腦終端受記憶體供需影響而季減、與去年同期相比仍成長;全年展望則是在 8 月的基礎上四類同步上調。