2026年11月14日(優分析/產業數據中心報導)⸺ 2026 年前 3 季,鮮活果汁-KY(1256-TW) 每股盈餘 16.84 元,比去年同期的 9.32 元多出 7.52 元。營收成長 38.13% 的同時,賣給連鎖餐飲客戶的比重從 52.30% 降到 32.99%,毛利率從去年同期的 28.57% 升到 32.94%。
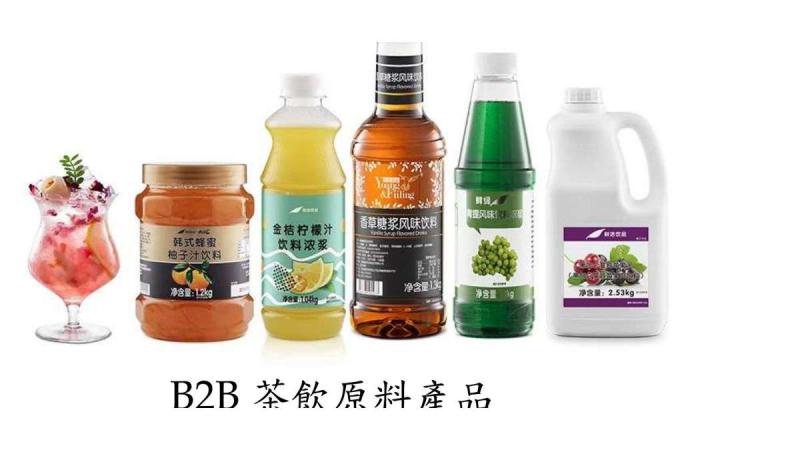
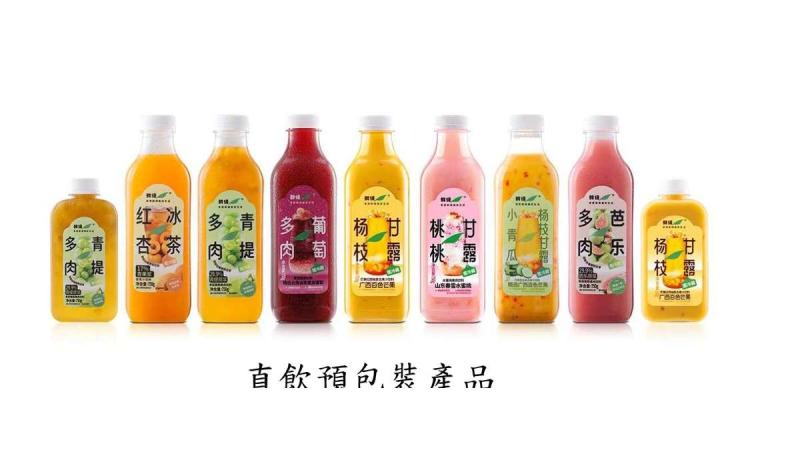
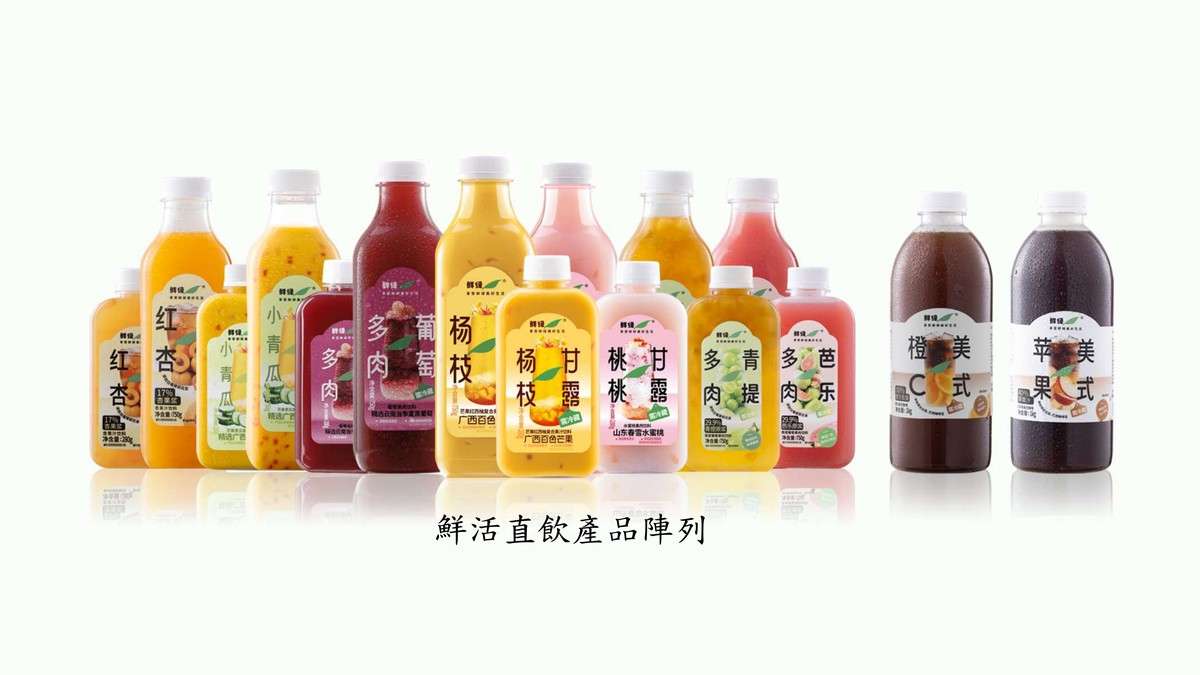
公司將這項變化歸因於開瓶即飲的冷藏預包裝成品飲料,直飲占集團營收比重從 2025 年前 3 季的 21.43% 升到 2026 年前 3 季的 46.61%,一年內增加 25.18 個百分點。產品結構也隨之轉變,2026 年前 3 季果汁類占營收 74.8%、果粒類 24.0%,其他 1.2%;產品別與前述客戶別分開統計。
如下圖,根據優分析產業資料庫,單季毛利率從 2024 年第 4 季的 22.3% 墊高到 2026 年第 3 季的 34.12%,2026 年第 1 季起連三季走高。
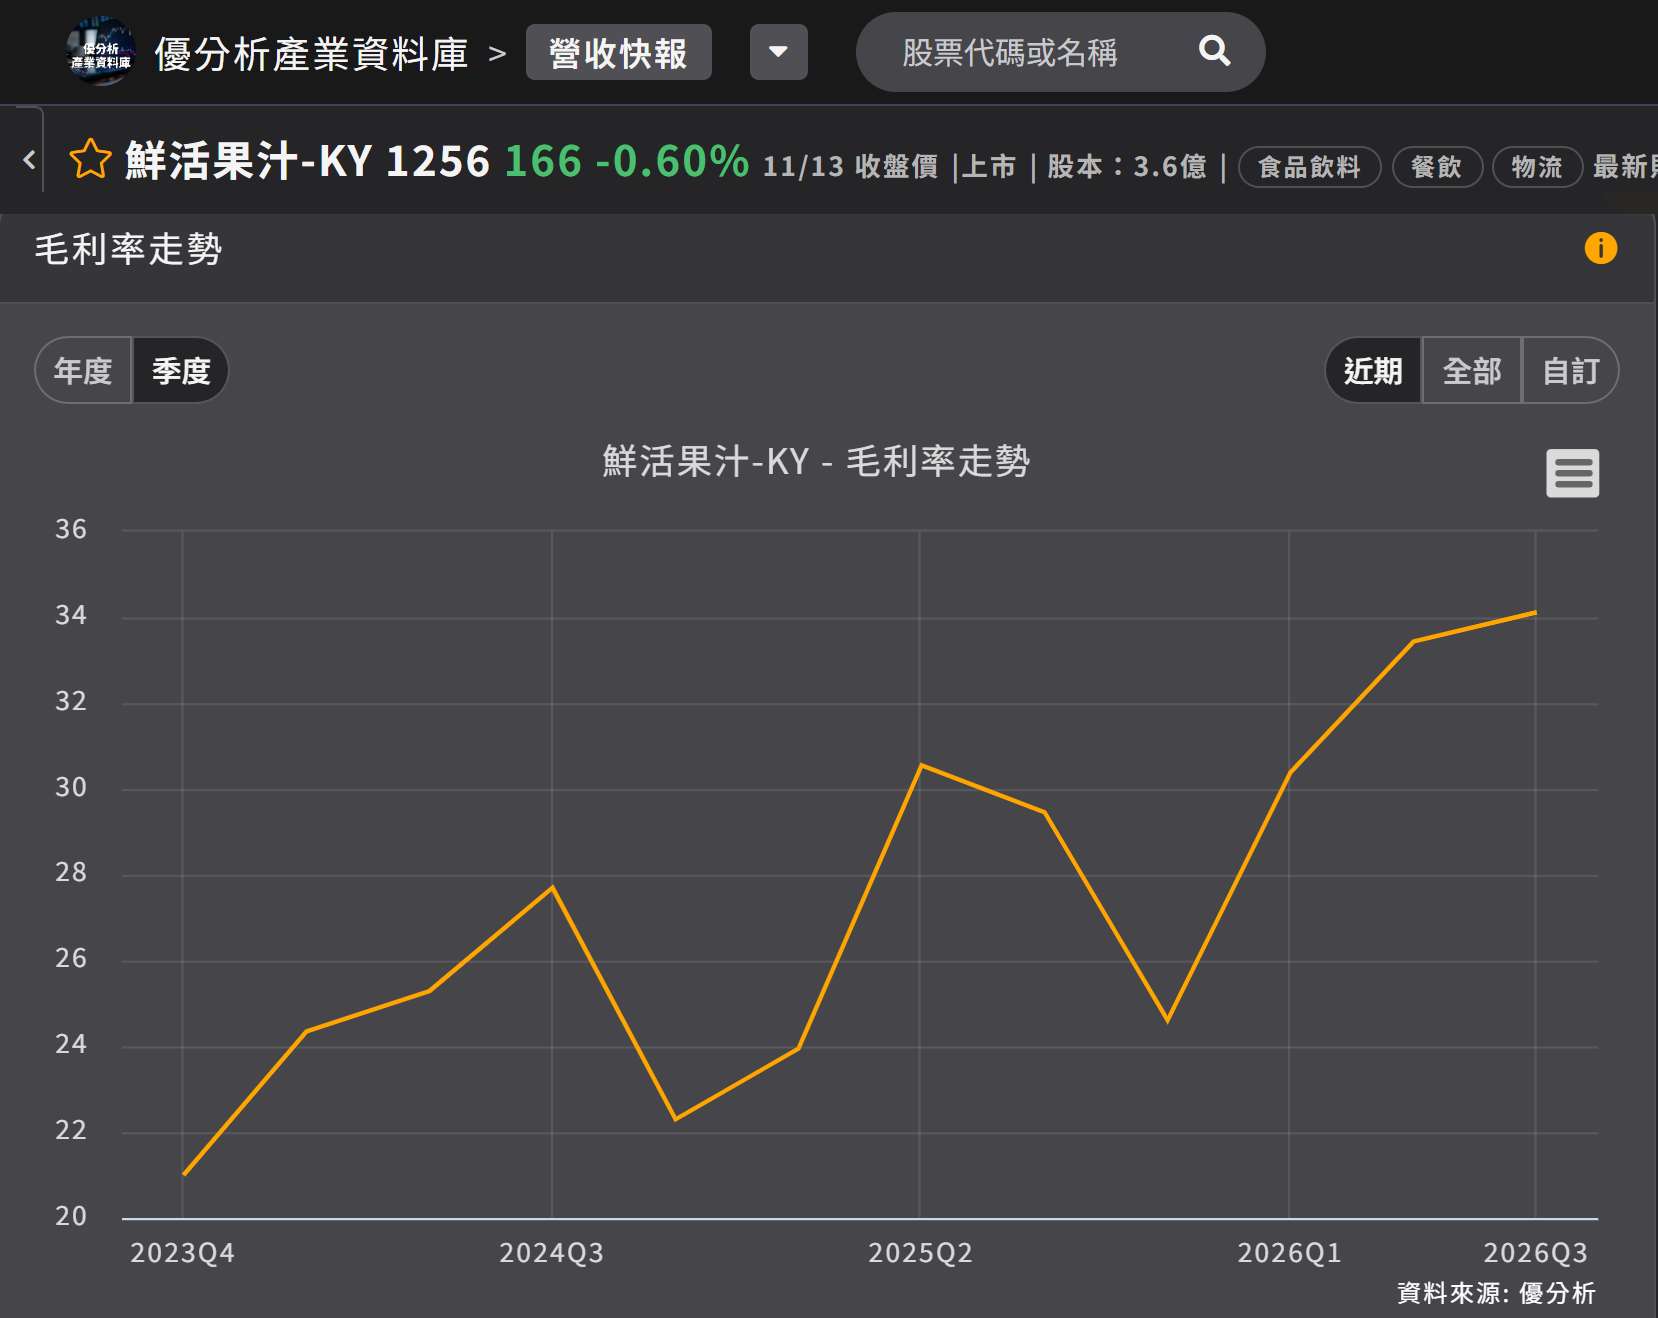
(資料來源:優分析產業資料庫)
除了產品組合,毛利率上升還有外部因素。2026 年上半年,中國包裝水與飲料龍頭農夫山泉毛利率 60.9%,農夫山泉將果汁、糖等原物料採購價格下降列為原因之一。原物料跌價影響整條產業鏈,鮮活增加的 4.37 個百分點,有一部分可能來自成本下降,並非全由產品組合帶動。
客戶逐項拆成本
供應手搖飲客戶的果汁,定價取決於客戶逐項核算成本:客戶會問「一公斤多少錢」,再從芒果行情「一點一滴算出你的成本」。公司表示,協助客戶搭配原料、開發飲品,無法取得創意帶來的溢價。
以自有品牌將瓶裝產品銷往通路,定價依據則轉為貨架零售價。公司表示這類直飲「完全都是原汁」,所以「能夠獲得比較好的溢價」,在中國大陸一瓶零售價大約新台幣 30 元。
連鎖餐飲客戶的門店數在減少,公司表示中國手搖飲門店今年大概會減少 10% 到 15%,但「每一個門店的平均的杯數是沒有減少,甚至還增加」。中國手搖飲龍頭蜜雪冰城 2026 年上半年門店卻比去年同期多 20.7%,單店平均貢獻從 27.3 萬人民幣降到 23.1 萬人民幣,少了 15%;中國手搖飲品牌霸王茶姬第 2 季大中華區同店銷售額年減 16.1%。
貨架上的品類在縮
直飲仰賴零售貨架,但所屬品類的銷售規模正在萎縮。中國零售數據機構馬上贏品牌CT 統計,2026 年第 2 季即飲果汁銷售額年減 14.8%。
公司表示這個市場「應該會有百億以上的規模」,指的是中國冷藏短保飲品、以人民幣計的潛在規模。品類總量正在衰退,鮮活要爭取這個市場,只能持續以新品取得貨架空間。
前 3 季營收新台幣 44.77 億元,加上 10 月的 3.19 億元,前 10 月達 47.96 億元,超過 2023 年全年的 46.32 億元,10 個月的營收已創集團歷史新高。前 3 季毛利率 32.94%,收入重心從原料轉向成品;成品銷量仰賴零售通路的貨架空間,而所屬品類的銷售規模仍在萎縮。