2026年11月13日(優分析/產業數據中心報導)⸺ 前 3 季 EBITDA(稅前息前折舊攤銷前的獲利)3,692 億元、年增 50.3%,較去年同期增加 1,236 億元,已超過去年全年的 3,570 億元;同期資本支出 1,617 億元、年增 43%。但同期自由現金流是淨流出 2,874 億元、比去年同期多流出 1,251 億元,營業活動現金流淨流出 1,257 億元,扣除資本支出後即為上述自由現金流淨流出金額;從 EBITDA 3,692 億元到營業活動現金流淨流出 1,257 億元,中間相差 4,949 億元,稅費、利息與營運資金變動均反映在此一差距中。
公司指出,現金支出主要用於業務成長。AI 業務成長帶動應收帳款與存貨增加,加上因應未來擴張的資本支出;公司表示,「目前的現金支出是掌握 AI 基礎建設商機的必要投入」,並指出背後有 Tier 1 大型客戶的訂單與長期需求支持。AI 機櫃單價大幅提升之後,從協助客戶採購關鍵零組件、安排存貨,到完成生產與出貨,整個生產週期所需資金均須由鴻海先行支付,公司指出,增加最多的項目是應收帳款與存貨。
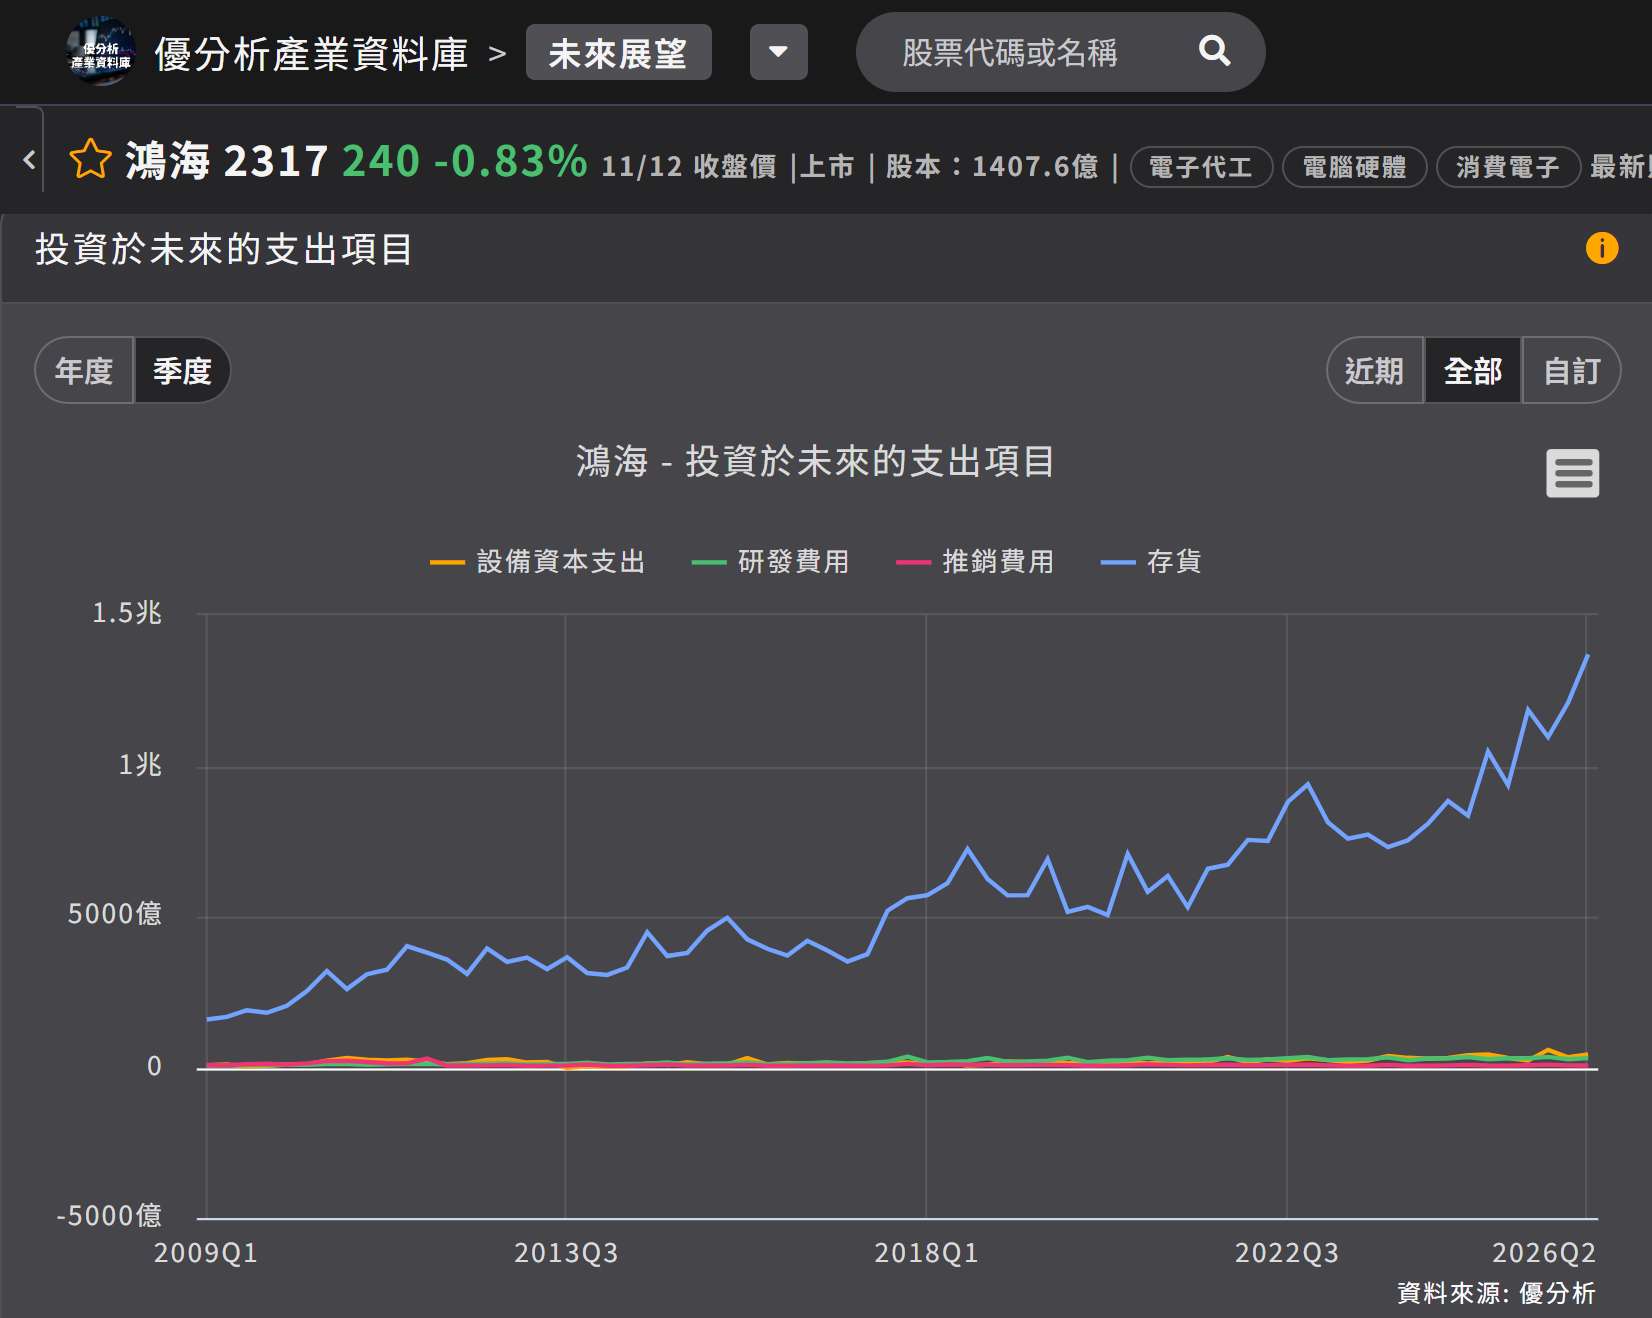
如下圖,根據優分析產業資料庫,投資於未來的支出項目裡,存貨金額從 2025 年第 3 季的 1.2 兆元左右攀升至 2026 年第 2 季接近 1.4 兆元,是圖上最高的一點,備貨支出早於客戶貨款回收,圖只到 2026 年第 2 季。
(資料來源:優分析產業資料庫)
公司強調,此一模式的風險並非由鴻海承擔。公司主要服務全球 Tier 1 大型企業,這些客戶的市場地位與財務實力較強,應收帳款的信用風險因此較低;採購與生產依客戶訂單與產品規格安排,存貨也透過客戶承諾或合約安排,降低公司承擔的風險。
寄售模式降低資金佔用
公司也透過交易模式降低資金佔用。ASIC 專案大多採用寄售,晶片由客戶持有,成本不列在鴻海的營收與存貨,鴻海僅認列代工與組裝收入,因此 ASIC 的營收占比會低於出貨量占比。第 3 季 ASIC AI 伺服器出貨量年增 1.5 倍,高於 GPU 的 70%,公司表示這種模式有助降低營運資金佔用。
營運資金管理也反映在現金週轉天數:第 3 季含應收帳款管理工具為 40 天、比去年同期改善 3 天,排除這項工具為 48 天、也比去年同期改善 2 天。資金調度上,公司維持「以長支長,以短支短」,長期投資用長期資金,短期營運靠借款與現金周轉期管理,籌資現階段以可轉換公司債為主,兼顧幣別多元與資金成本。9 月底帳上現金與定期存款合計約 1.45 兆元,足以支應業務成長與策略投資。
全年自由現金流看第 4 季
前 3 季資本支出年增 43%,前次法說會公司提出的是 30% 以上的增幅,資金主要用於 AI 相關業務的產能擴充與全球布局。另一項財務數據是 EBITDA 減去資本支出與現金股利後的餘額,公司指出這個餘額在擴大,代表本業創造的現金足以支付未來的資本支出,也能持續提高現金股利。
公司表示,2026 年全年自由現金流能否維持正數,要看第 4 季出貨及收款進度,以及資本支出的實際執行狀況。EBITDA 3,692 億元扣除資本支出 1,617 億元後尚餘 2,075 億元,這筆餘裕被稅費、利息與營運資金的占用抵銷,此一缺口即前述 4,949 億元,2,075 億元減去該缺口後為淨流出 2,874 億元;全年自由現金流能否轉正,取決於第 4 季的收款進度。