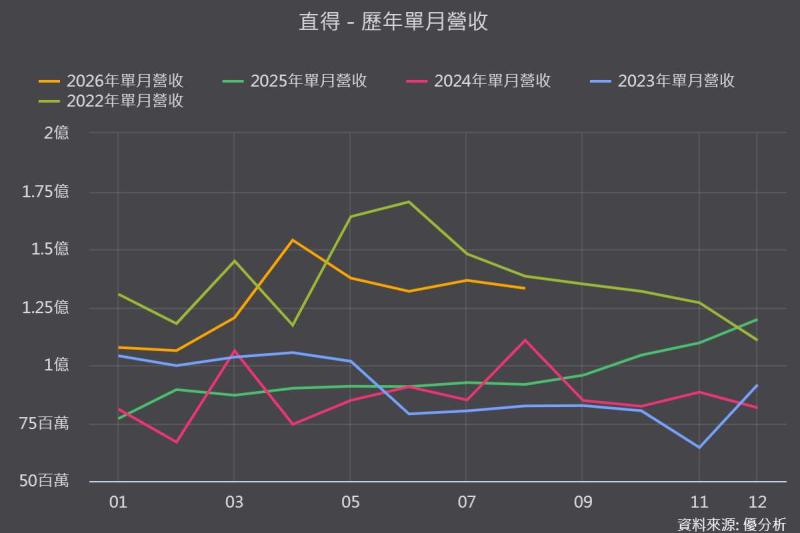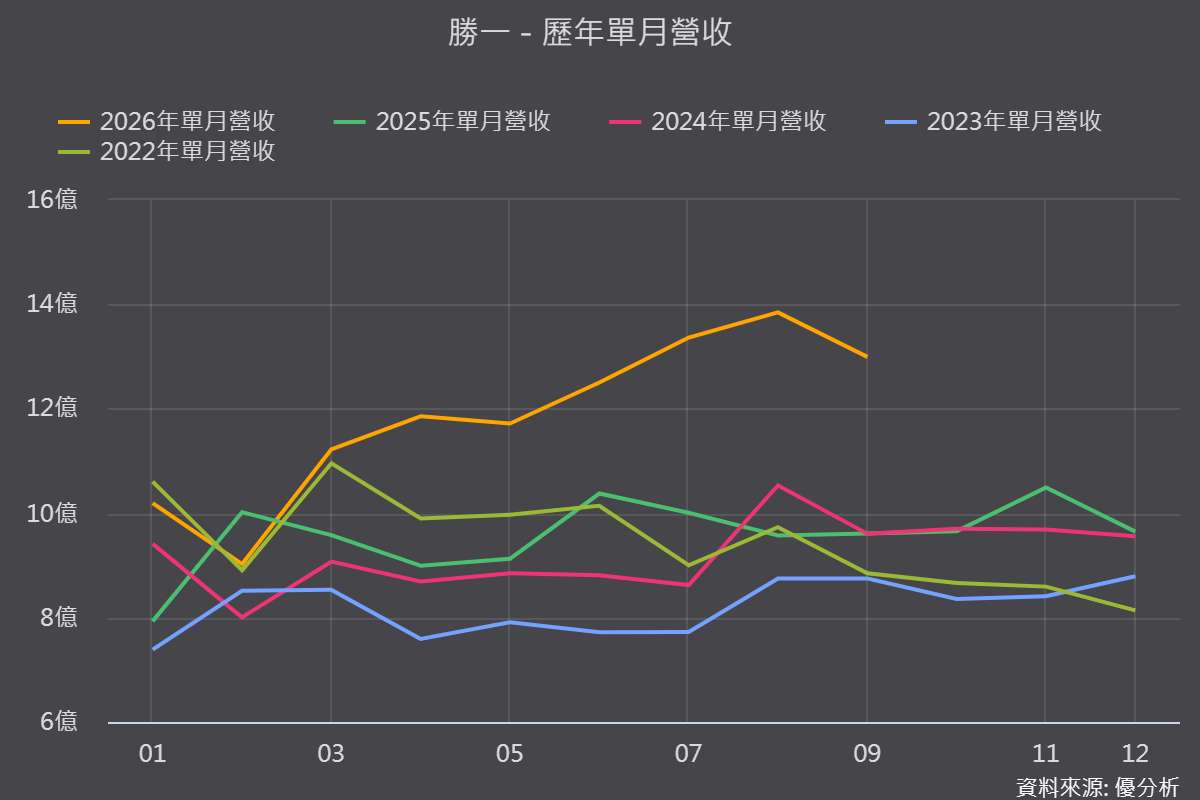
2026年10月07日(優分析/產業數據中心報導)⸺ 勝一受惠半導體客戶新廠完工,晶圓製程及設備清洗需求增加,8月營收13.84億元,年增44.62%、月增3.61%,連續第三個月改寫單月新高。
第三季營收40.21億元,年增近36%,創全年單季新高,前三季累計營收106.73億元,年增25.25%,惟2026年的成長主要來自既有電子級溶劑放量、5nm清洗液及切入2nm蝕刻製程,與IPA新產能尚無關聯。
(圖片來源:優分析產業資料庫)
電子級占比衝上75.8%,台積電滲透率同步拉高
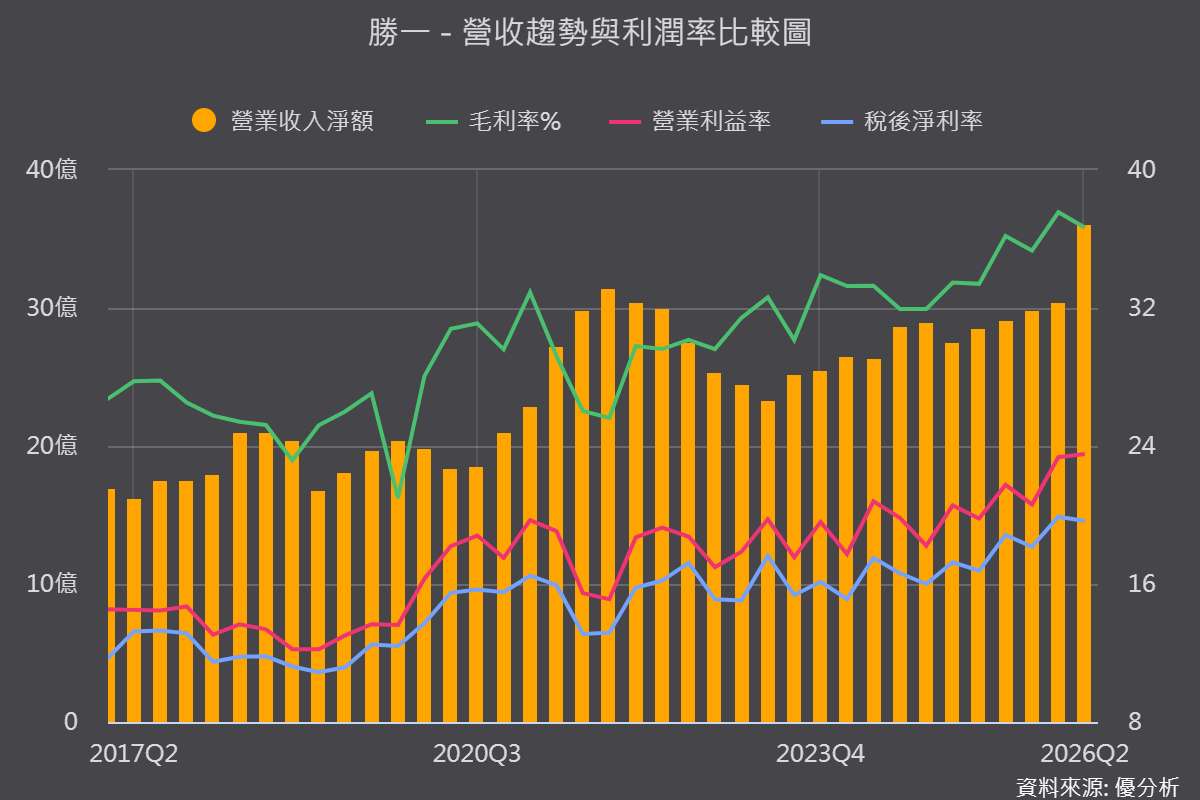
真正值得注意的是,電子級溶劑個體營收占比自2024年全年63%,拉升至2025年72.3%、2026年第一季75.8%,兩年內拉抬逾10個百分點。
真正壓抑占比的並非工業級溶劑,而是毛利率較低的原料買賣貿易單,占比約13%,若公司少接這類機會單,占比與毛利率可望同步跳升。
台積電(2330)滲透率同步走高,2026年第一季占營收已逾4成,8項產品中4支為獨家供應,應用節點涵蓋2奈米至7奈米,5nm清洗液已於2024年底出貨並成為去年主要成長動能,3奈米清洗液仍在認證中。
IPA擴產已完工但尚未貢獻營收,認證期是關鍵時間差
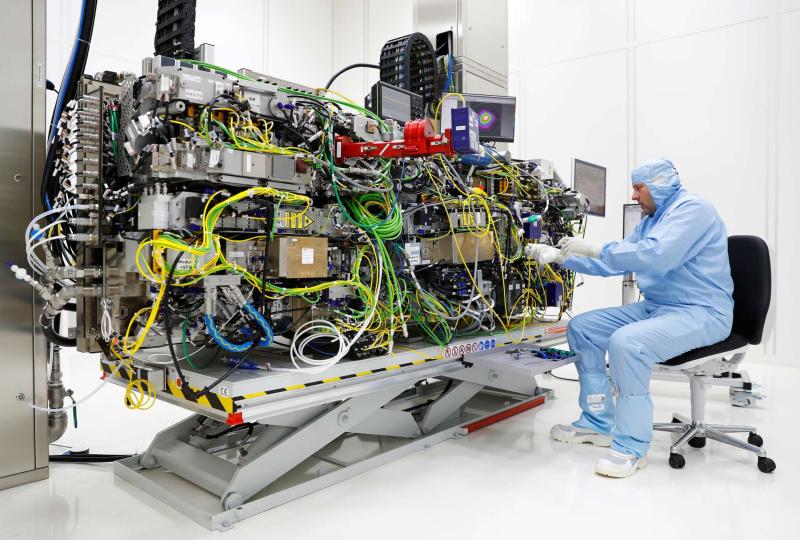
彰濱廠電子級IPA第一階段兩條產線已於9月依進度完工,但目前仍處測試與客戶認證階段,公司明確表示主要營收貢獻時間點落在2027年,半導體級化學品驗證期通常需2至3季,這道關卡才是決定營收何時入帳的實質變數。
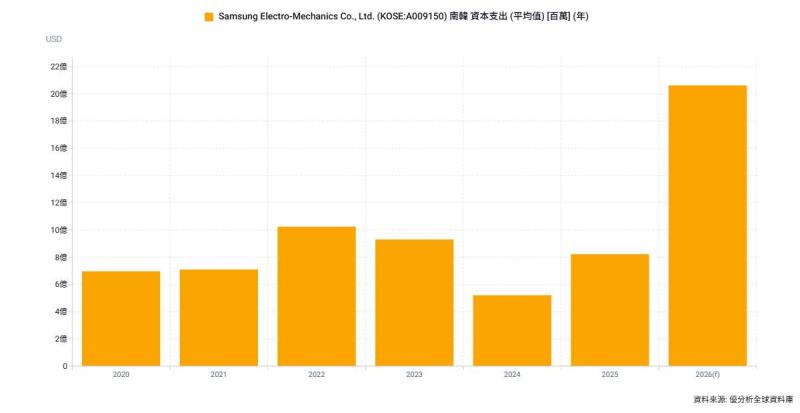
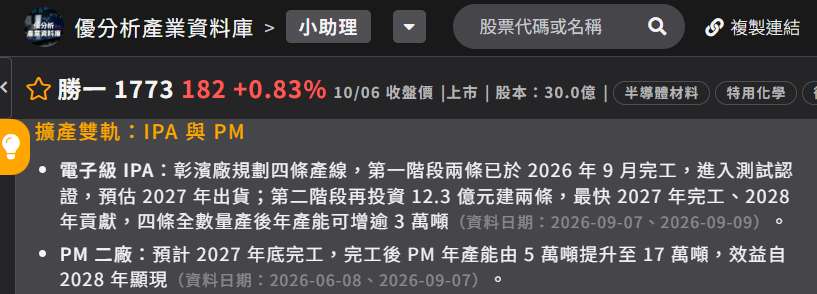
第二階段再投資12.3億元續建兩條產線,最快2027年完工、2028年才貢獻,四條線全數量產後年產能可增逾3萬噸。
公司現有兩大競爭對手皆位於林園,曾因颱風雙雙停電,勝一彰濱廠具區域分散優勢,加上客戶有意扶植其為第三供應商,放量後成長可期,惟因需外購EIPA原料,利潤上相對同業具原料廠的對手處於劣勢。
(圖片來源:優分析產業資料庫)
PM二廠2027年底完工,自製率同步拉升
PM二廠預計2027年底完工,完工後公司PM年產能將由5萬噸提升至17萬噸,補足原料缺口、降低成本,效益預估自2028年顯現。
風險提醒:匯率、客戶集中度與認證遞延仍是變數
新台幣升值曾侵蝕營收與獲利,2025年法人曾因此下修獲利預估6.6%;工業級溶劑受關稅與中國產能整頓影響,價格走勢仍不明朗;客戶集中度已逾4成,若認證進度遞延,將直接反映在出貨與營收認列時點上。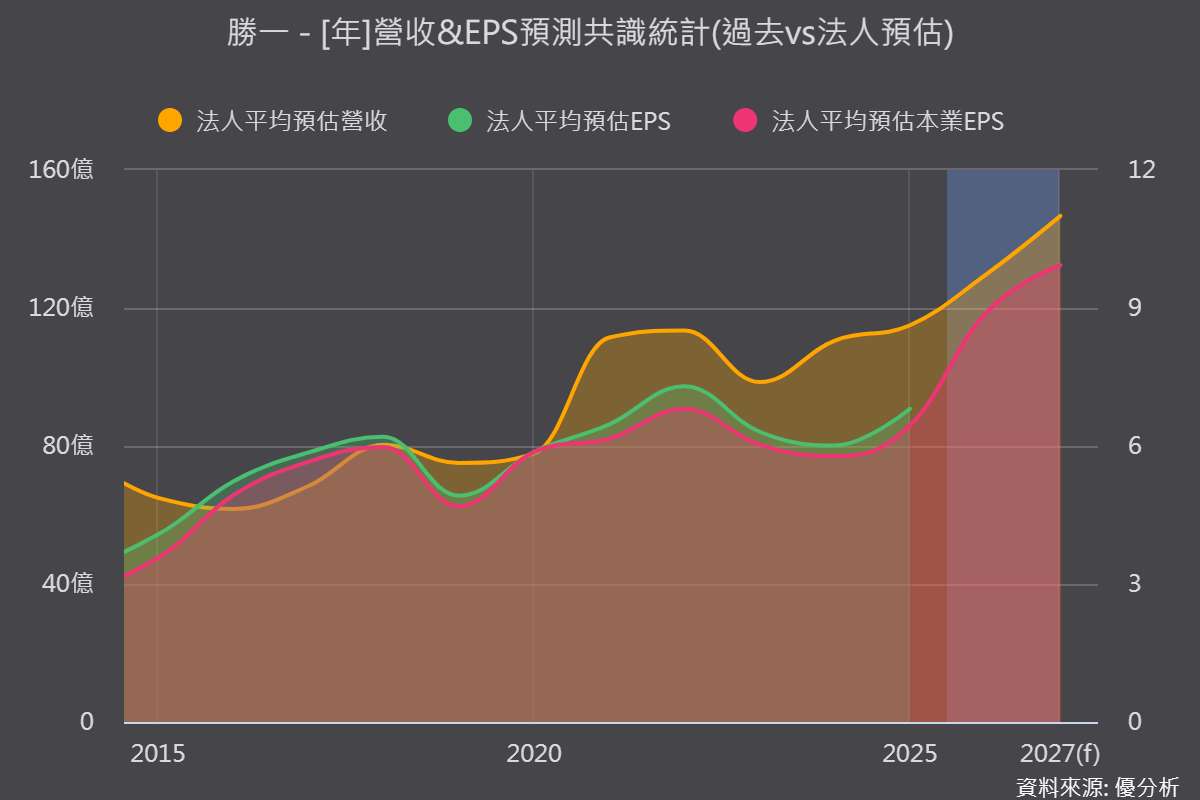
(圖片來源:優分析產業資料庫)。