2026年10月07日(優分析/產業數據中心報導)⸺ 被動元件族群持續升溫,華新科(2492-TW)今日早盤一度來到406.5元、上漲逾4%。若從9月30日收盤價299.5元計算,短短數個交易日波段漲幅已超過35%,也讓沉寂多年的「解套行情」再度成為市場話題。
華新科2018年曾在被動元件缺貨潮中衝上491.5元歷史高點,以今日早盤高點406.5元計算,距離前高仍約20.9%。這代表買在300至400元區間的投資人,部分已經接近或完成解套;但成本落在450元以上的高檔套牢族,仍須等待股價進一步突破。
這次華新科能否重返歷史高點,不能只看被動元件題材熱度,關鍵仍在AI訂單、產品漲價與毛利率能否持續兌現。
股價重返400元,這波漲勢從哪裡來?
華新科本輪上漲主要受到三項因素推動:AI伺服器增加高階被動元件用量、產品供不應求帶動漲價,以及公司營收與獲利同步改善。
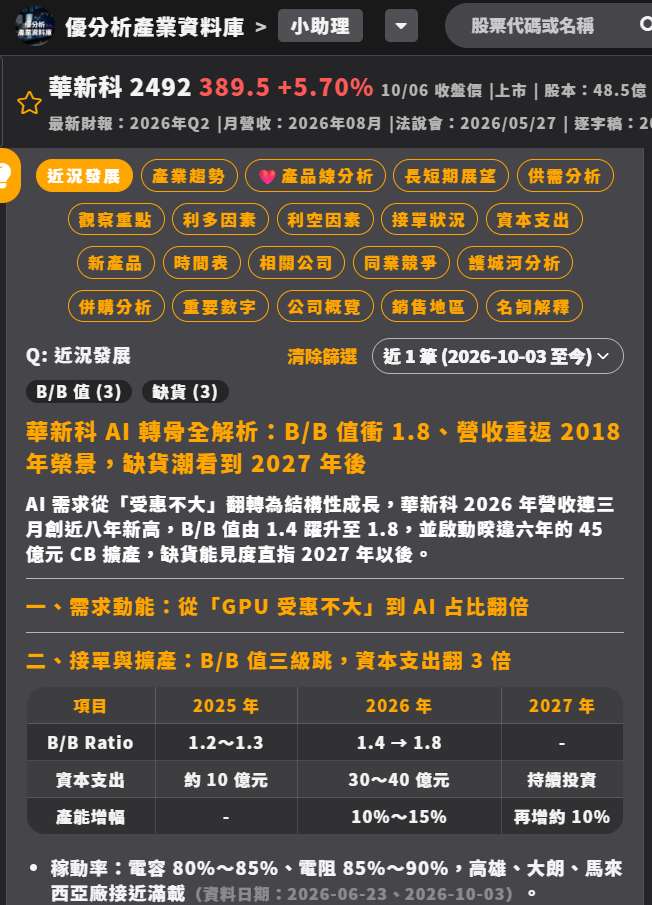
華新科的接單出貨比(B/B Ratio)已由先前的1.3至1.4,進一步提高至1.8。簡單來說,公司每出貨1元產品,就能接到約1.8元新訂單,代表新增需求仍高於目前供給。
 (圖片來源:優分析產業資料庫)
公司平均訂單能見度約半年,AI相關訂單時間更長,部分車用訂單甚至已看到2027年。被動元件供需缺口則可能延續至2027年,甚至進一步拉長到2028年。
相較單純的資金補漲,訂單出貨比與能見度提升,才是支撐市場重新評價華新科的主要原因。
AI占比上看20%,營運結構開始改變
華新科預估,2026年AI相關應用占整體營收比重可提升至15%至20%,車用業務也有望成長約20%。
AI伺服器的耗電量及運算密度高於一般伺服器,需要更多MLCC與電阻進行穩壓、濾波及電源管理;使用的元件也更強調小尺寸、高容量、耐高溫與高可靠度,因此平均單價及毛利率通常較佳。
更重要的是,高階AI用MLCC目前仍由日韓廠商掌握。當國際大廠將產能優先配置給高階產品,也可能壓縮中低階產品供給,讓缺貨效應向其他市場擴散,替台廠創造轉單與議價空間。
這代表華新科未來的成長,不再只取決於手機、電腦等消費性電子景氣,而是逐漸轉向AI、車用及電源等高附加價值市場。
8月營收年增45%,獲利增幅跑贏營收
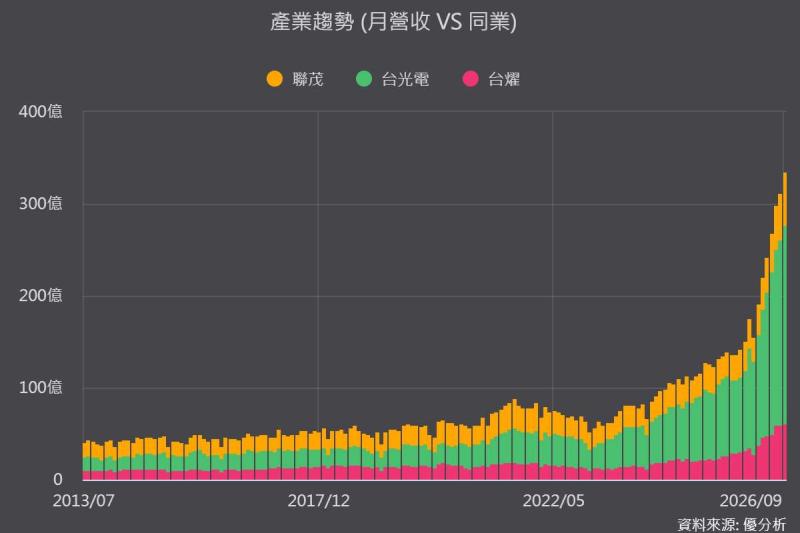
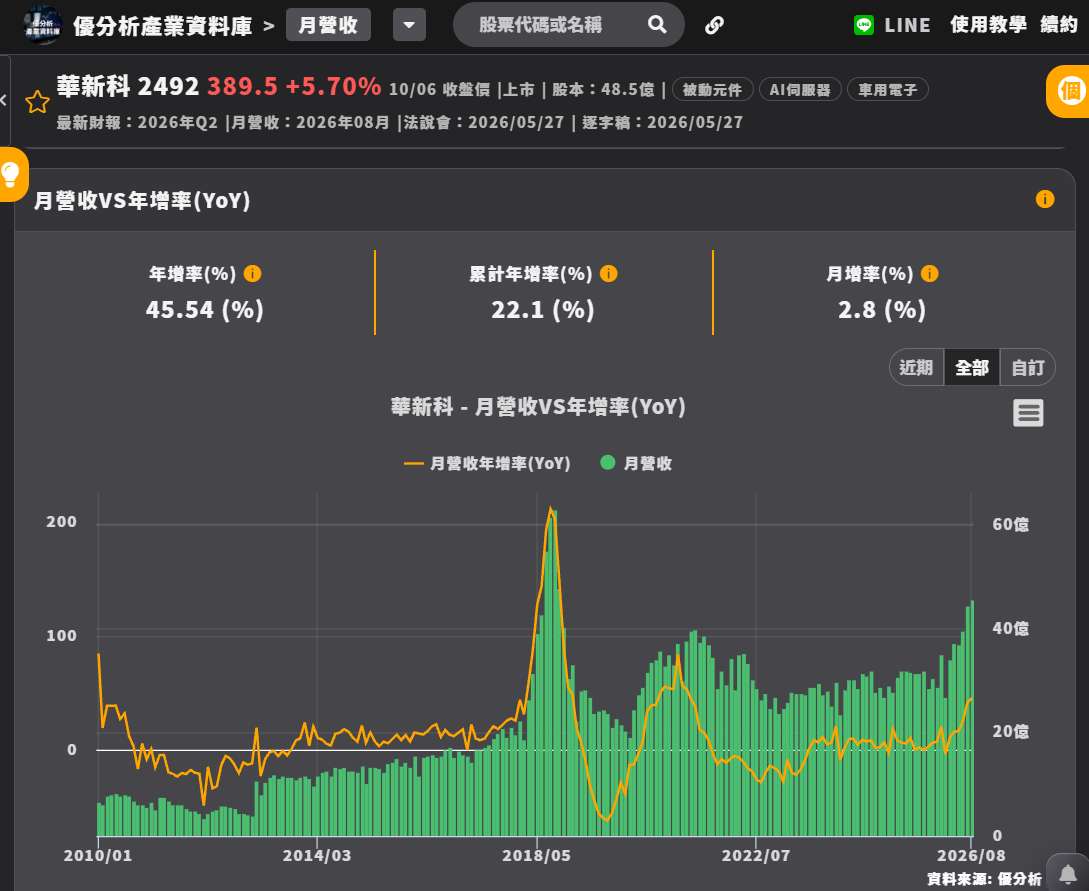
華新科8月營收45.69億元,月增2.8%、年增45.5%;前八月累計營收299.41億元、年增22.1%,營收成長速度明顯加快。
 (圖片來源:優分析產業資料庫)
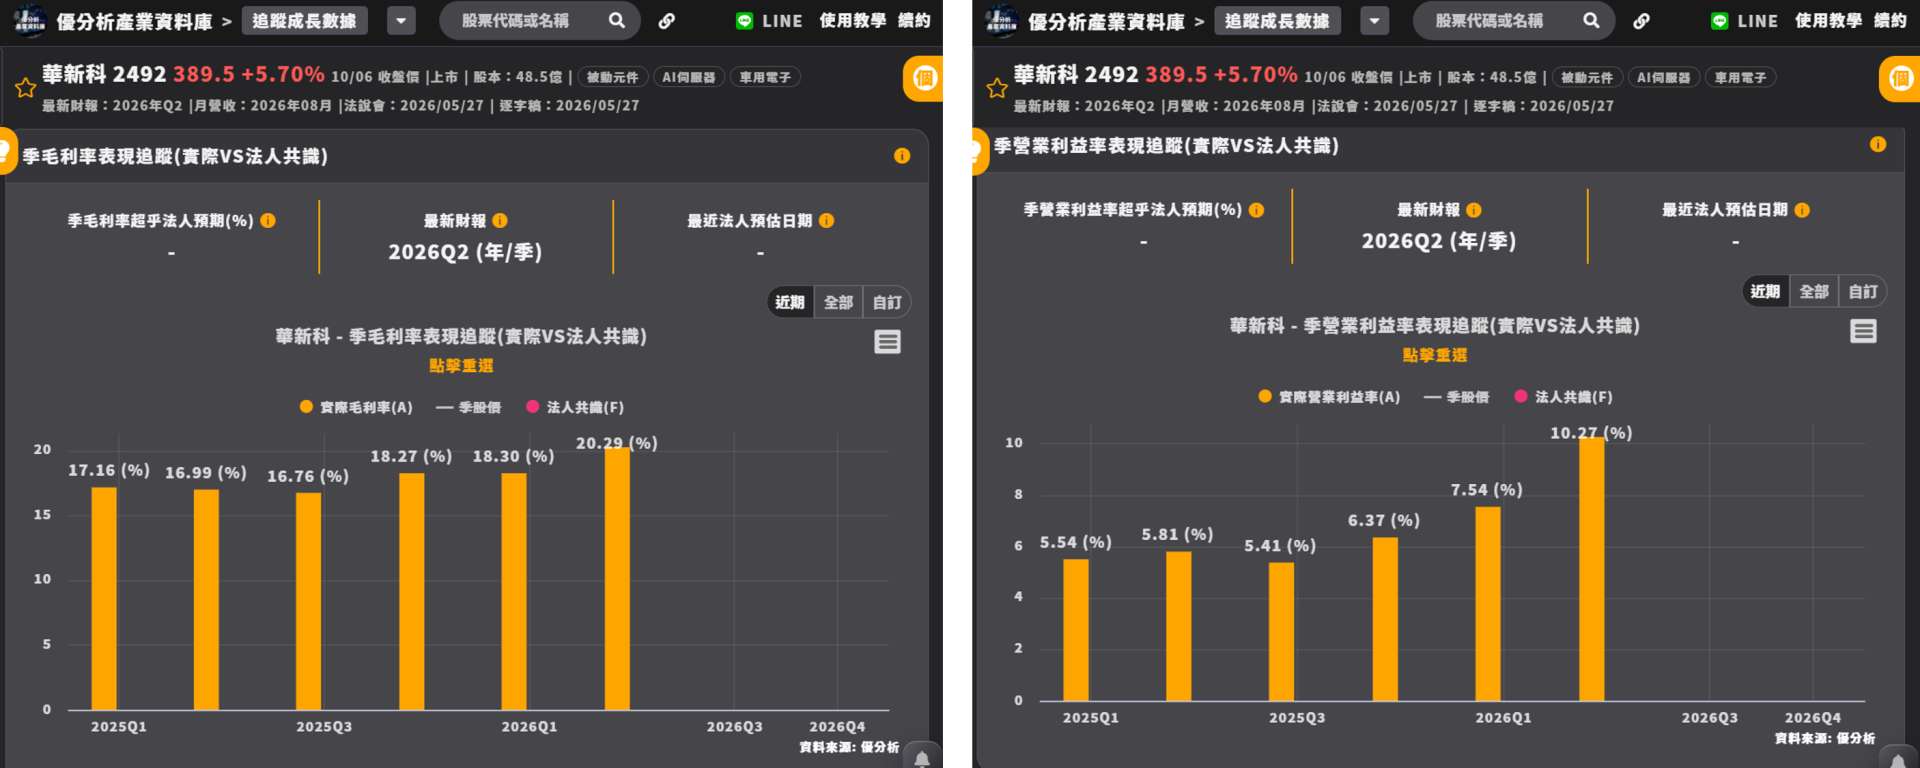
第二季營收113.1億元,年增約18%;毛利率由去年同期17%提升至20.3%,營業利益率也由5.8%升至10.3%,單季EPS達3.24元。
 (圖片來源:優分析產業資料庫)
其中,第二季營業利益由去年同期5.55億元增加至11.62億元,年增超過一倍,增幅遠高於營收,顯示產品組合改善、價格調整及產能利用率提升,已開始放大獲利成長。
對市場來說,這項變化比營收創高更重要。因為股價能否挑戰歷史高點,最後仍要回到EPS與毛利率,而不是只看出貨量。
漲價能否反映在毛利率,是解套行情關鍵
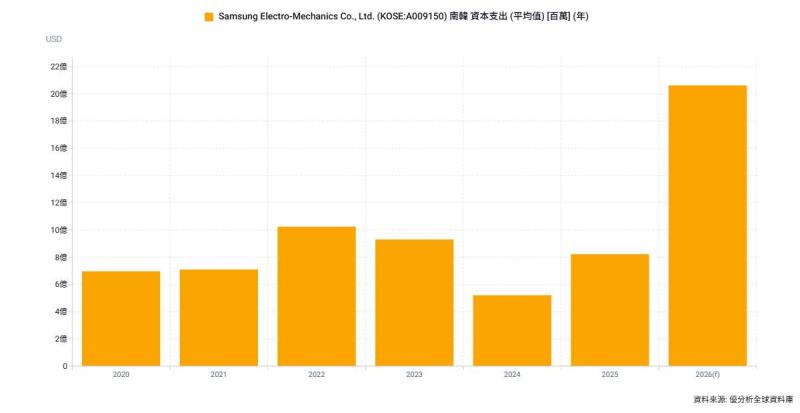
華新科已針對部分電阻及電容產品調整價格,並持續與客戶協商後續報價。公司也規劃投入30至40億元資本支出,擴充電阻與電容產能,預計今年底增加約10%,2027年再擴充約10%。
不過,產品漲價不一定等於獲利同步增加。如果漲價只是抵銷原物料、能源與設備成本,對毛利率的幫助仍有限;只有當漲價與AI、車用等高毛利產品占比提升同時發生,獲利才可能出現更明顯的跳升。
因此,第三季及第四季毛利率能否維持20%以上,將是判斷華新科這波行情能走多遠的重要指標。
距歷史高點還差兩成,套牢族能否解套?
華新科2018年最高曾來到491.5元,之後隨著缺貨行情反轉,股價一度由高點大幅滑落。
這次股價重返400元,確實代表長期套牢區逐漸鬆動,但仍不能直接等同所有投資人即將解套。
一方面,400元以上可能出現前波套牢賣壓;另一方面,華新科自9月底以來短線漲幅已大,市場也提前反映AI需求、產品漲價及獲利改善預期。一旦後續營收或毛利率低於預期,股價震盪幅度可能放大。
接下來可觀察三項指標:
-
B/B Ratio能否持續維持在1以上,確認訂單仍大於出貨。
-
AI營收占比能否提高至15%至20%,帶動產品組合升級。
-
毛利率與EPS能否持續成長,證明漲價真正轉化為獲利。
整體而言,華新科基本面已從景氣谷底回升,AI及車用需求也讓這一輪被動元件行情比過去更具結構性支撐。不過,距離491.5元歷史高點仍有約兩成空間,400元只是重新看見解套希望,尚未等於全面解套。
能否真正跨越2018年的高檔套牢區,最後仍要看AI占比提升與產品漲價,能否持續轉化成更高的毛利率及EPS。