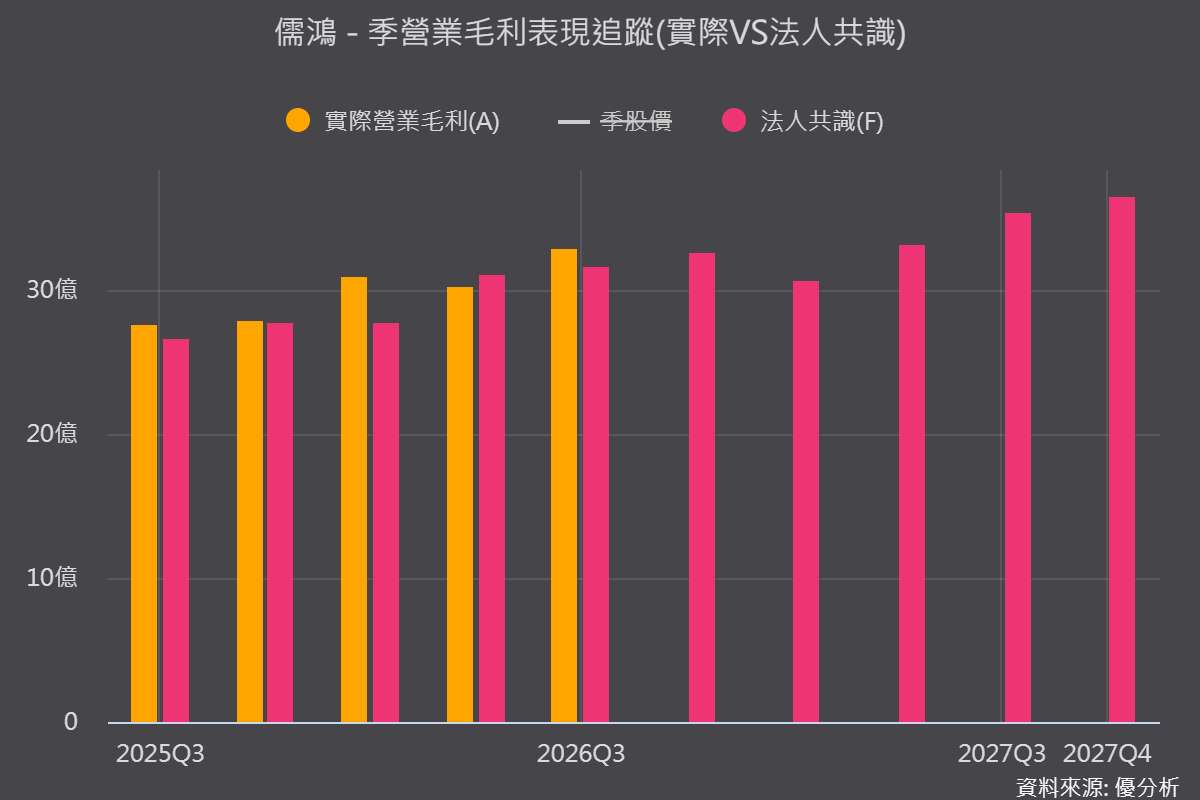
2026年11月11日(優分析/產業數據中心報導)⸺ 儒鴻2026年逐步走出關稅與匯率干擾,前三季毛利率回升至31.1%,新客戶營收占比也提升至約11%,部分彌補Nike、Lululemon訂單疲弱的缺口。
隨訂單能見度延伸至2027年第二季,加上印尼新廠擴產,營運動能有望延續;不過,兩大品牌客戶的拉貨變化,仍是明年最大的觀察重點。
新客戶占比升至11%,訂單能見度看到2027年第二季
儒鴻訂單能見度已從2025年關稅不確定性期間的約3個月,恢復至目前約6個月,董事長更表示,訂單已看到2027年第二季初,明年1月訂單相當滿。
2026年公司新增3家客戶,其中一家已於第三季開始下單出貨,新客戶成長率達高雙位數,部分客戶甚至有三位數成長,營收占比約11%,成為補上大型品牌客戶缺口的重要來源。
不過,原先期待的「六小巨人」客戶群,營收占比目前僅約10%至11%,低於過去設定的12%至18%目標;另一方面,Nike與Lululemon訂單今年仍偏弱,品牌客戶拉貨節奏將影響明年成長幅度。
第三季毛利率回升至31.2%,Wellness產品組合改善
儒鴻第三季毛利率回升至31.18%,較第二季30%明顯改善,營益率也從19.2%回升至20.7%。
主要受惠高毛利Wellness產品營收占比從35%提升至40%,以及成衣平均售價(ASP)雙位數成長。
前三季毛利率約31.1%,已回到公司28%至32%的目標區間上緣。
隨著產品價格逐步反映原物料成本,2026年8、9月起調價效益陸續顯現,成衣ASP較去年同期提高約7%至8%,2027年仍有調價空間。
印尼三期廠延後投產,2027年資本支出增加
目前儒鴻印尼一期、二期廠已滿載,合計月產能約250萬件,外包協力廠則占整體產能約27%至28%。
為因應長期訂單需求,公司規劃興建第三期全自動化廠,雖然因設計變更而遞延,仍鎖定2027年第四季投產。
資本支出也將同步增加,2026年約6億至8億元,2027年預估提高至10億至12億元。
新廠投產後能否順利提升產能與效率,將是中長期獲利的重要關鍵。
關稅不確定性降低,2027年仍須留意品牌拉貨
儒鴻指出,目前越南與印尼關稅已降至15%,關稅不再是主要負面因素,部分關稅退回也正與客戶洽談。
公司預期第四季營運可望優於第三季,全年營收與獲利力拚創高。
展望2027年,公司維持審慎樂觀,但Nike、Lululemon等品牌客戶的訂單調整,最快要到明年第一季才會明朗。
接下來除了追蹤新客戶能否持續放量,也要觀察Wellness產品占比、ASP與印尼新廠進度,判斷毛利率回升能否延續。