2026年11月17日(優分析/產業數據中心報導)⸺ 振曜(6143-TW) 2026 年第 3 季合併毛利率 23%,高於第 1 季的 22% 與第 2 季的 21%,記憶體占閱讀器材料成本的比重,也從過去的不到 10% 升到 35% 到 40%。漲價壓力最大之際,客戶分攤成本與產品組合改善帶動毛利率回升。
如下圖,根據優分析產業資料庫,第 3 季毛利率與營業利益率同步從第 2 季回升,兩條線都回到 2026 年年初的水準之上,顯示部分成本壓力獲得抵銷。
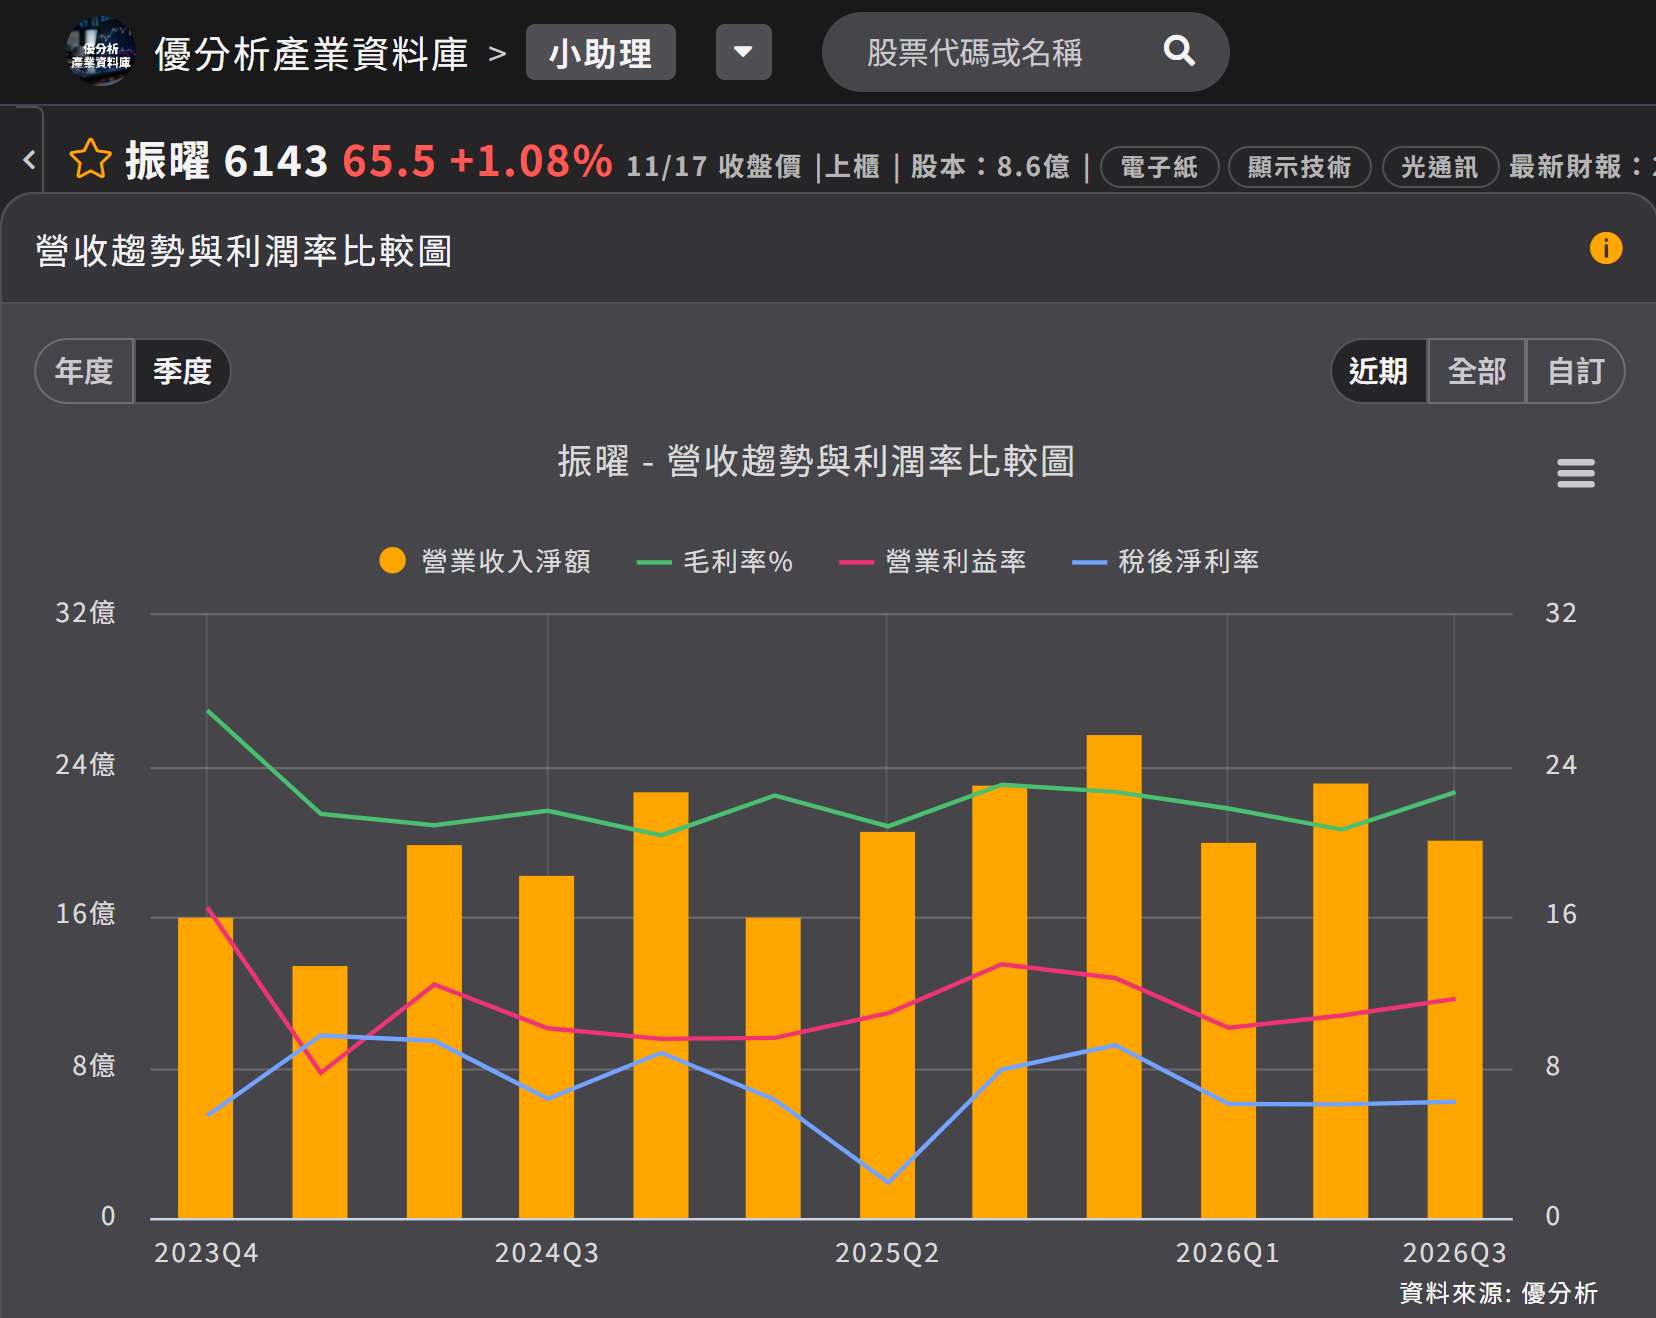
(資料來源:優分析產業資料庫)
成本分攤也反映在終端售價,但漲價並未全數轉嫁。公司表示客戶無法完全接受成本上揚,漲價由雙方共同吸收,其餘靠客戶調漲零售價反映給消費者。
材料端則持續降低未漲價品項的成本,加上費用控管,第 3 季營業費用 2.20 億元,比公司每季約 2.3 億元的水準略低,較 2025 年同期持平、比第 2 季少 4%。
另一項因素是產品組合。公司表示產品組合與子公司營收比重是正向因素,沛亨(6291-TW) 第 3 季合併毛利率 38%,高於電子紙本業,成長主要來自 AI 光纖,納入合併報表後拉升整體毛利率。
售價上調,出貨放緩
不過,毛利率回升的同一季,出貨表現仍疲弱。最大客戶、加拿大電子書公司 Kobo 在 2026 年 6 月 1 日調漲零售價,記憶體之外,PCB、電源 IC、被動元件價格也在上漲,公司表示下半年閱讀器出貨較上半年下滑。
出貨與獲利均承受壓力。第 3 季合併營收 20.05 億元、年減 12.6%,營業利益 2.33 億元、年減 25%,每股稅後純益 1.44 元、年減 31%。
第 4 季與 2027 年毛利率若要維持在 22% 到 23%、甚至有機會往上提升,前提是客戶願意繼續分攤漲價;記憶體價格方面,公司表示「我們預期都不會下來」,預期將維持目前水準。
機構看的不是高原
根據 TrendForce 2026 年 7 月的研究,2027 年 DRAM 因 HBM 排擠產能、AI 伺服器需求強勁,供需缺口會比 2026 年更大、價格走勢偏強。
同一份研究也認為,智慧手機、筆電等消費型終端因為品牌轉嫁零組件成本、整機售價上調,2027 年出貨仍衰退。
雙方採用的假設不同。公司以目前價格估算 2027 年成本,新機定價也以此為基礎;研究機構則預期供需缺口擴大。DRAM 價格若進一步上漲,第 4 季毛利率維持 22% 到 23% 的預期與 2027 年新機定價,都須重新估算。
毛利率回升是客戶分攤成本、其他材料降成本與產品組合共同作用的結果,漲價並未全數轉嫁;在這些措施下,營業利益仍年減 25%,原因是營收少了 12.6%,費用率從 9.53% 升到 10.97%。