利率決議:升息1碼
◎Fed Fund Rate目標區間由3.50%~3.75%調升一碼至3.75%~4.00%,為2023年7月以來首次升息
→本次升息1碼已經於上週通膨數據公布後提前反應,各大預測市場與利率市場都已經price in,此非分析重點
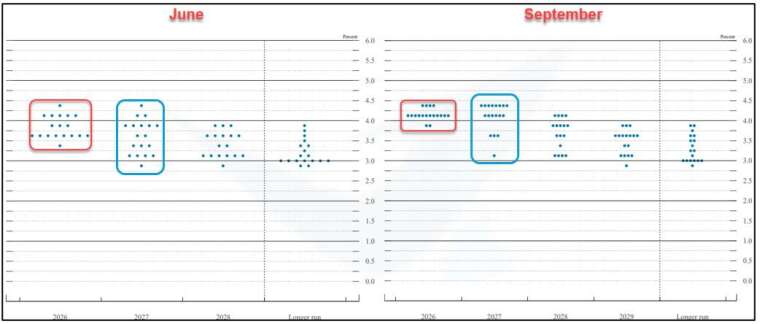
◎投票組成:12票全數贊成,相比於前次決議是9票贊成3票反對。顯示本次委員會對「金融條件不具限制性、通膨改善不足」已形成共識,從點陣圖(下方分析)來看也有所收斂,顯示內部分歧改善
→此處的分歧收斂與改善,指的是莫名鴿派/鷹派的官員接受現實,尤其是愈趨於短線的決策,愈會恢復理性,例如先前不斷唱鴿的米蘭,也是在利率不變的內部共識下,才敢高喊降息作為倡議與意見表達,但當升息已成預期,且最新數據難堪,再投反對票或強硬反對的意義不大,真正的鴿派或認為通膨非黏性,應當是在點陣圖表態,這也是事前一再強調點陣圖更重要的原因。
本次會後聲明措辭變化:刪除7月份「部分反映能源供應衝擊,隊特定價格的上漲」,只保留「通膨仍然偏高」,並新增「今日的政策行動有助於通膨更及時(timelier)回到2%目標」。顯示FED並不再只把通膨歸因於油價造成的供給面衝擊,暗示需求面未降溫,帶動通膨黏性的全面性
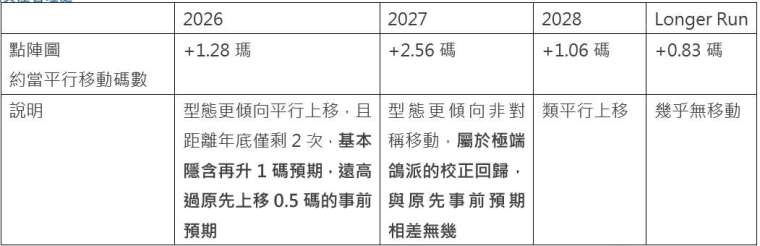
點陣圖上移且收斂:
相對筆者事前預期,2026偏鷹2027符合預期
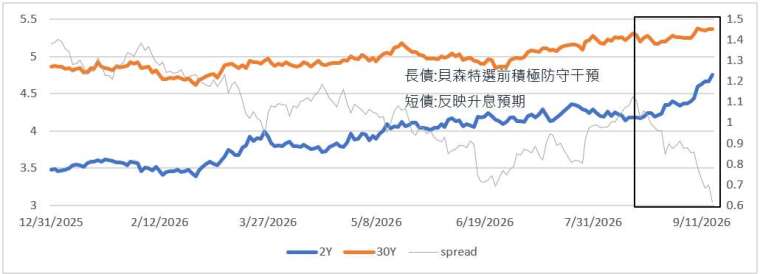
短天期反應升息預期,長天期反映通膨數據:
對於資金行情,長債消極防守、短債一波上攻大幅消化升息預期,後續幾週反而不必太悲觀,
從上述的分析與整理,會認為對於升息預期或通膨影響的觀點僅是更延長一些,但仍沒有長到改變長線觀點與通膨目標(相較今年3月美伊戰爭、6月華許上任即是關鍵轉折),因此就筆者的觀點,本次點陣圖的改變並沒有帶來決定性的新進展,因為升息的步伐預期持續至明年中,而從總計升息2碼改變為升息3碼,只差在幅度的推升而已。
FED觀察數據而做行動,仍然是通膨數據定勝負,所謂就業數據(非農/初領失業救濟金)都是次要的數據,不需太過浪費時間觀察與提心吊膽,通膨數據落在當月第2週,專注於此即可,這點是今年初以來,筆者不斷強調的觀點。所謂資金行情/殖利率折現,後續幾週至下個CPI前,反而衝擊預期趨緩。
(撰文者:永誠資產管理處分析師 范振峰)
點擊下圖【60 秒測試 你的理財天賦有幾分?】
「永誠資產管理處」是全台合法擁有金管字號的證券投資顧問公司中「唯一首創資產管理的部門」,20 年深耕專營台灣各大科技園區,以認真、誠信思維提供客戶服務,讓努力累積財富的你,也可貼身感受理財管家的 VIP 價值。
沒有代理金融商品,不以商品銷售出發,減少你的財務漏洞!從資產配置出發,透過「專案客製化」、「服務精緻化」、「獲利系統化」,你不需犧牲時間體力,就能感受到資產提升!
「卓越投資研究團隊」加「頂尖財務顧問團隊」共同與客戶締造里程碑
立即加入 https://line.me/R/ti/p/%40asset88598
進一步了解資產管理處 https://www.ycam.com.tw/
收聽「資產匯談」Podcast https://reurl.cc/nYeRQ8
本公司所推薦分析之個別有價證券
無不當之財務利益關係 以往之績效不保證未來獲利
投資人應獨立判斷 審慎評估並自負投資風險
※ 本文經「鉅亨網」授權轉載,原文出處