2026年11月13日(優分析/產業數據中心報導)⸺ 磷化銦磊晶片占 IET-KY(4971-TW) 2026 年第 3 季營收 33.4%,比第 2 季的 48.7% 少 15.3 個百分點,金額也隨之下降;公司在 11 月 12 日法說會將此變化歸因於其他產品占比升高與基板供應受限,並表示 2027 年的情況會比 2026 年好。
磷化銦基板是公司採購的原料,磊晶片則是對外銷售的產品,基板配額因此直接決定出貨量。目前這項原料有 70 至 80% 來自日本供應商,配額固定,公司指出,基板如果不受限制,營收可以馬上翻一倍。
市場關注供應總量,公司則關注自身取得的配額。公司在會上引述市場的說法:市場說公司需要的量是全球現在產量的 3 倍,但公司強調自身關注的是受配額限制的出貨能否改善。
住友產能 2028、2029 財年才到位
最大非日系磷化銦基板廠 AXT 在 10 月 29 日法說會表示,2026 年磷化銦產能成長超過四倍、所有客戶仍在配額上,2027 到 2028 年的需求都超過其可提供的產能。日本住友電工 7 月宣布,2028 財年(截至 2029 年 3 月)磷化銦基板產能目標為 2024 財年的 3.1 倍,11 月 3 日再上修到 2029 財年的 4.5 倍;日本金屬材料廠 JX Advanced Metals 6 月也宣布四年最高 1,200 億日圓的擴產。
對照 AXT 的產能與住友的擴產目標,2027 年供應改善只能仰賴配額調配與既有產線的良率改善。公司在同場法說會將 2027 年改善的希望寄於歐洲基板廠與回收製程,歐洲廠幾年前才進入磷化銦,成熟度與日本仍有明顯差距,還在學習曲線上。
公司手上的替代來源
日本以外的來源占兩成到三成,公司表示有些特定客戶已經可以直接採用;公司自身可採取的措施是研磨客戶帶來的基板,以及把磊晶與基板分離後重複使用,後者要到 2027 年才進入真正的測試,客戶對此有興趣,但要從實驗做到量產還需要時間。
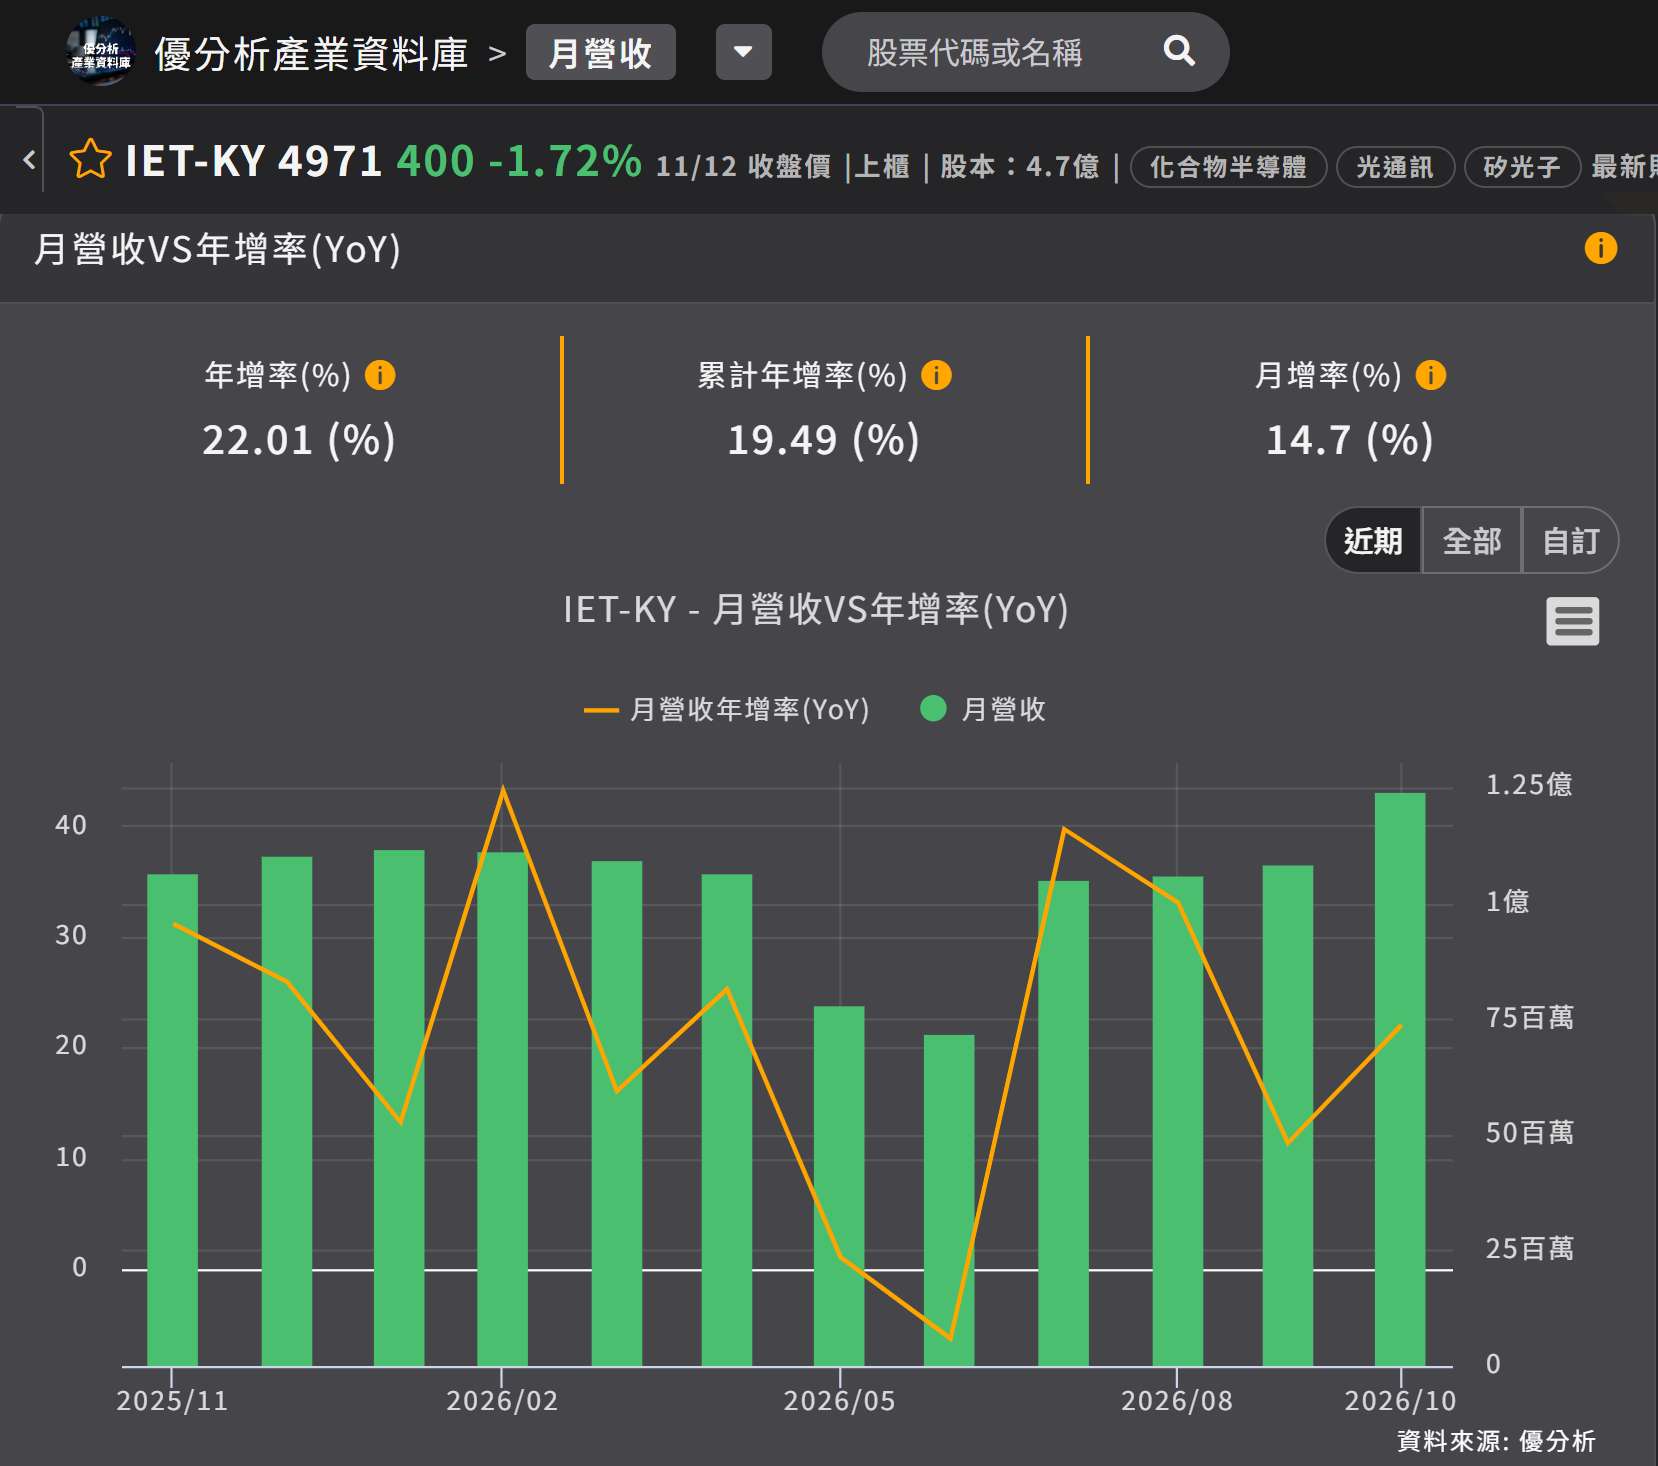
2026 年第 2 季的經驗說明供應受限對營運的直接影響,日本供應商黃金週停工近三週,5 月營收月減 26.6%、6 月再減 7.9%,單季營收季減 22.9%、毛利率從 47.84% 降到 34.00%;在新增產能投入之前,每次停工都會直接反映於單季營收。
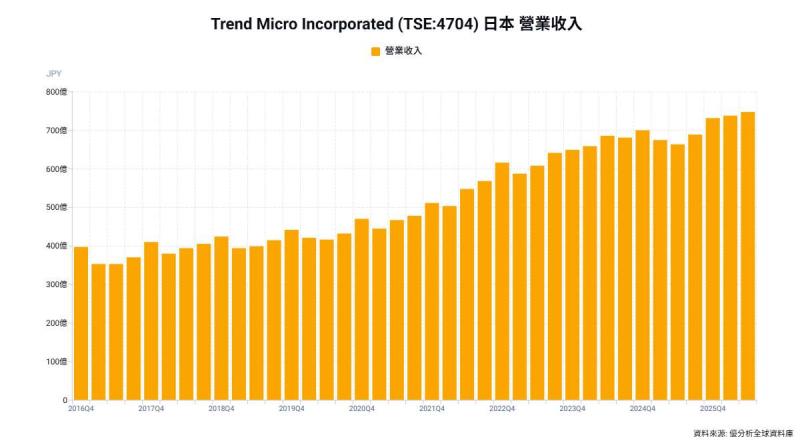
如下圖,根據優分析產業資料庫,月營收在 2026 年 5、6 月連續兩個月是今年最低,6 月的年增率也翻負,10 月 1.24 億元是今年最高。
(資料來源:優分析產業資料庫)
第 3 季營收 3.19 億元、季增 24.6%、年增 26.8%,磷化銦占比下降、公司整體營收卻回升。從占比看,缺口由砷化鎵與其他項目補上,砷化鎵從 24.0% 升到 36.5%;公司將 2027 年的成長動能寄於砷化鎵與銻化鎵兩條線,其中砷化鎵的基板供應相對正常,銻化鎵的基板產能是下一個限制。
磷化銦要回到 2025 年水準
2025 年磷化銦磊晶片占公司營收 49.6%,配額若放寬,占比會先回到該水準。依應用分類的另一組數據也呈現相同情況,2026 年第 3 季光纖網路占 24.6%,低於 2025 年這一項的 44.2%。
公司對 2027 年基板供應的說法僅為「我相信 2027 年會比 2026 年好」,該年能改善多少,取決於配額分配與歐洲廠良率提升的速度。
2027 年的供應改善僅限於配額與良率,磷化銦占比若要從 33.4% 回到五成,須先取得更多配額,住友的產能目標要到 2028、2029 財年才到位。