2026年11月17日(優分析/產業數據中心報導)⸺ 王道銀行(2897-TW) 2026 年前 3 季合併稅後淨利 38.25 億元,個體稅後淨利 23.67 億元,兩者差 14.58 億元。個體財報不併入子公司營收,轉投資按權益法認列損益;合併財報則將華票等子公司全額納入,差額中 14.35 億元為中華票券(2820-TW) 其他股東享有的獲利。
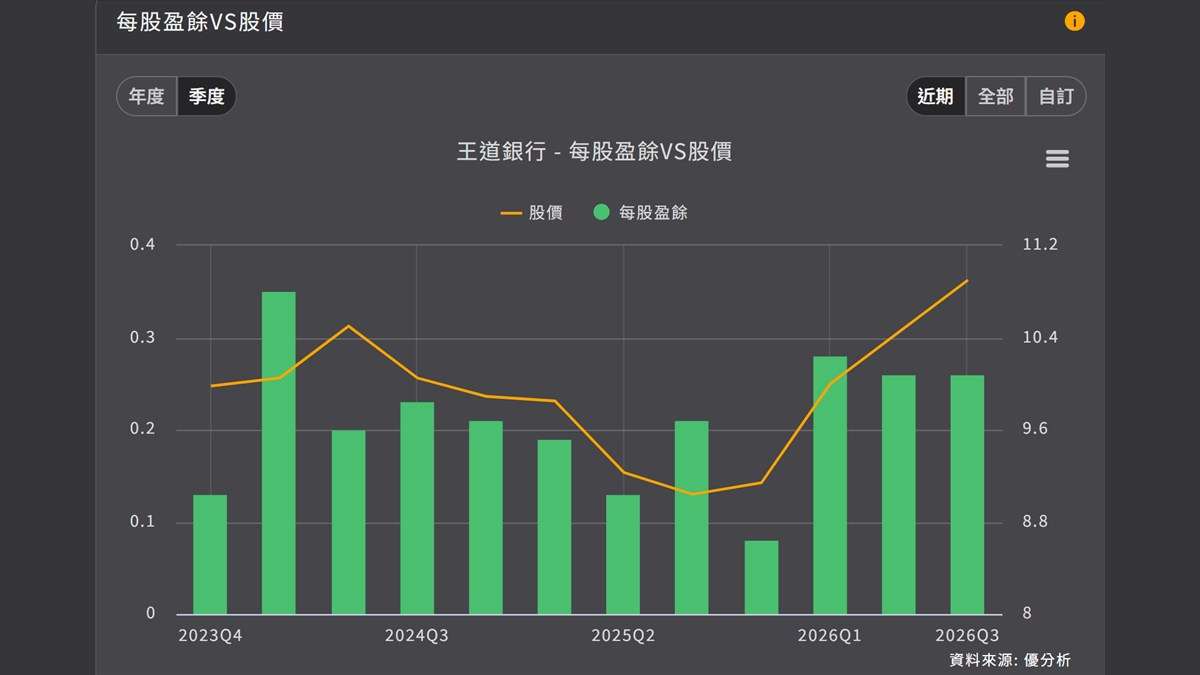
如下圖,根據優分析產業資料庫,這張圖是王道銀行季度的每股盈餘與收盤價,資料到 2026 年第 3 季。
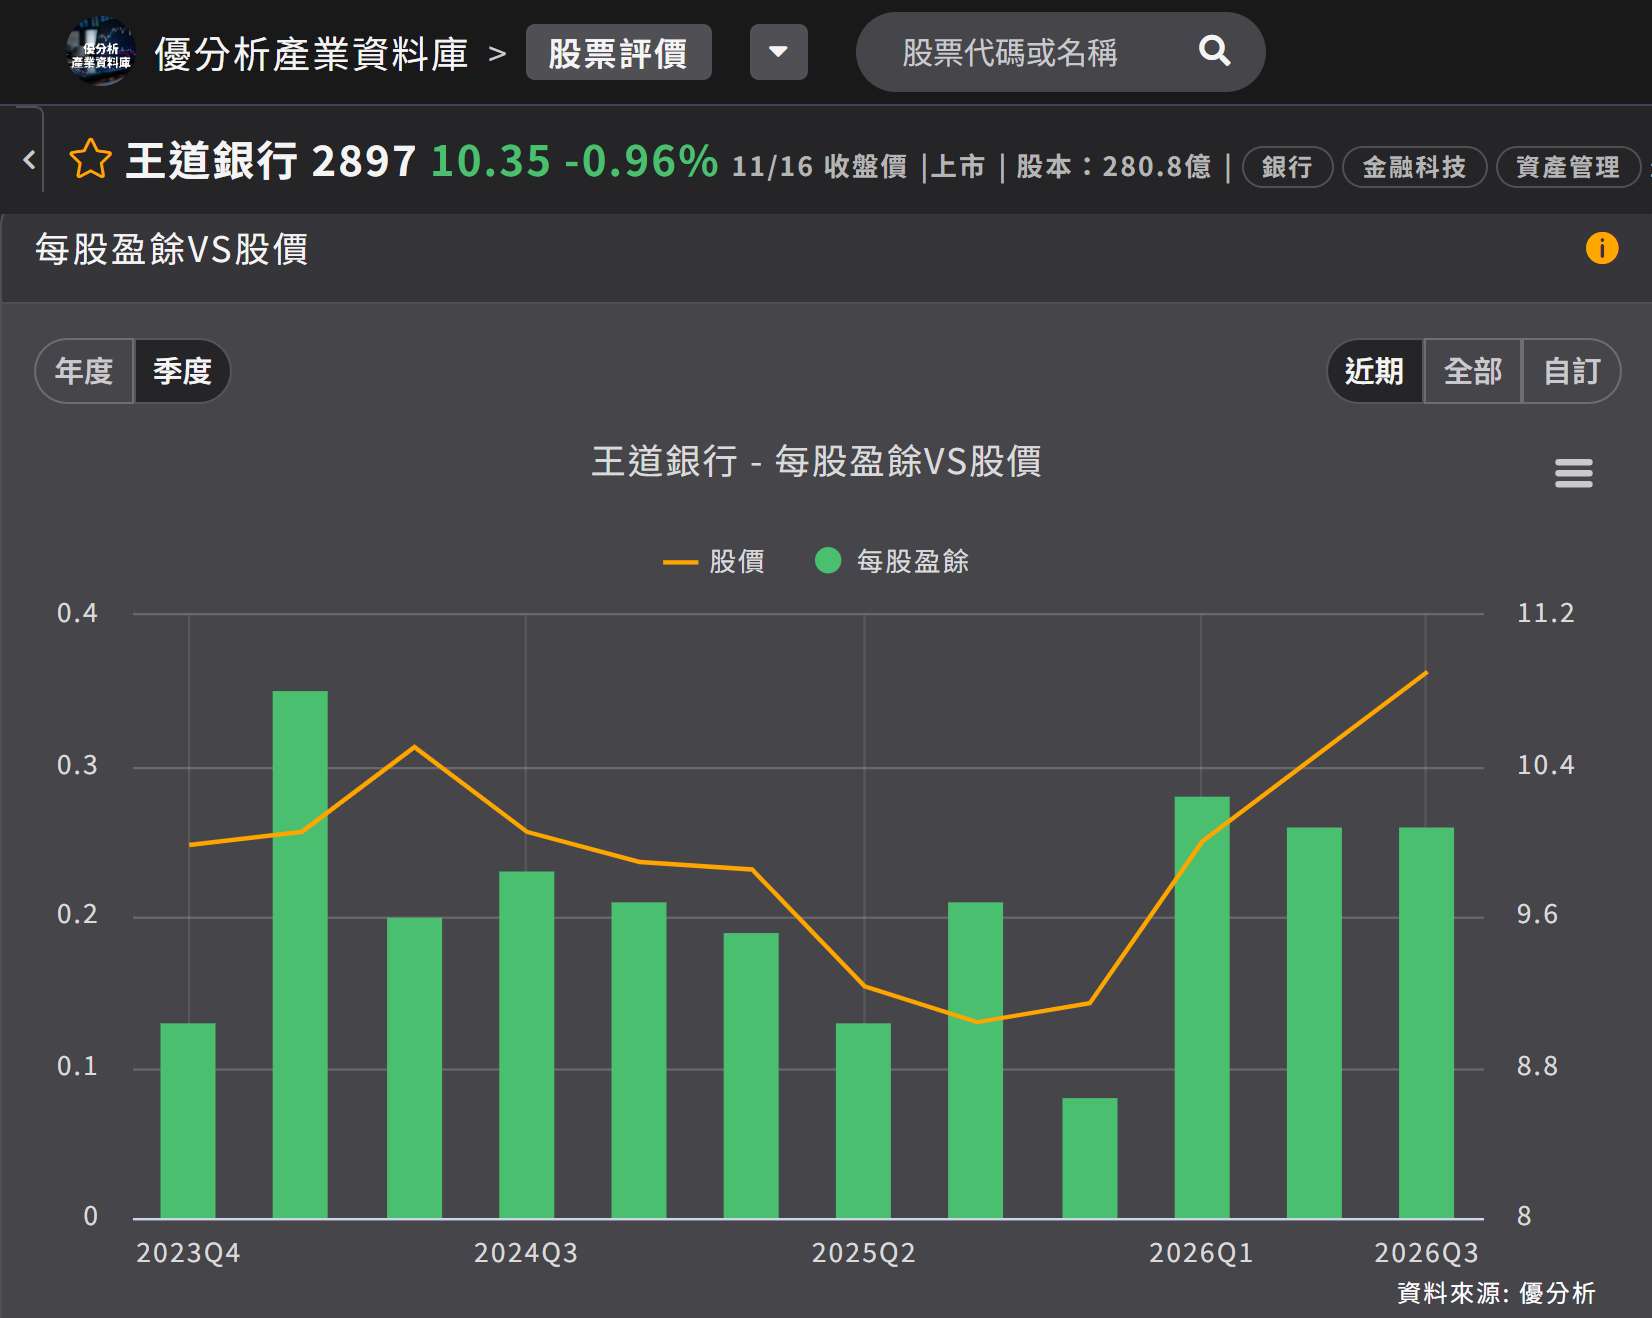
(資料來源:優分析產業資料庫)
王道對華票持股 28.37%,沒有過半。依合併財報附註十五,華票仍列為子公司:華票獲利全額計入合併損益,再區分屬於其他股東的部分,其餘 71.63% 股權在其他股東手上,列為財報上的非控制權益。
華票前 3 季稅後淨利 20.03 億元、年增 41.8%,王道按 28.37% 持股以權益法認列 5.68 億元,占王道個體稅後淨利 23.67 億元的 24%。公司將獲利分為銀行本業與五家轉投資,同一張獲利分拆表上,王道本身的銀行本業是 15.19 億元,比華票的 20.03 億元少,兩者都是該事業 100% 的稅後淨利。
華票的獲利結構
華票經營短期票券的承銷、保證與債票券投資,客戶是企業與金融機構,獲利來自三部分:承銷與保證的手續費、債票券的利息與評價、資金調度的利差。公司表示,華票是「受惠於投資債票券以及資金成本的下降,承銷業務成長」。
公司為華票設定的經營方向是監控貨幣政策與資金市場變化,動態調節債券部位、掌握台股外溢商機;同時優化授信結構、提升自保點差,也就是保證業務的報酬率。
依華票揭露的 2026 年第 1 季來看,成長的主力在債券部位。債券收益年增 248%,票券業務占獲利近七成。
華票的資產品質沒有鬆動。2026 年 9 月底華票逾放比 0.11%、資本適足率維持在 13% 以上,公司表示資產品質與資本都維持穩健;王道在 2026 年 8 月法說會揭露的華票上半年逾放比是 0.111%。
資金成本與轉投資
「資金成本的下降」是 2025 年的效果,2026 年沒有再降。中央銀行重貼現率 2026 年 9 月維持 2%,連續十次會議不調整;30 天期商業本票次級市場平均利率 2026 年 10 月升到 1.75%,是 2008 年 11 月以來新高。票券業資金成本隨短期利率變動,2025 年的下降趨勢已經反轉,華票第 3 季的獲利 5.66 億元,比第 2 季的 7.96 億元少 29%,已呈現季減。
王道個體的權益法認列淨收益 8.48 億元、年增 108.3%,是華票 5.68 億元、IBT Holdings(含美國華信)2.58 億元、創投 1.04 億元相加,再扣除日盛台駿與北京陽光消金合計 0.82 億元的淨損失。公司把成長歸因於華票獲利增加及日盛台駿轉虧為盈:王道前 3 季認列的租賃轉投資利益是 0.85 億元,扣除租賃合併案產生的收購價格分攤費用 1.65 億元之後,王道帳上認列的淨損失是 0.80 億元,比去年同期的 4.40 億元收窄。
華票的兩項獲利來源受不同利率因素影響。債券部位取決於利率方向,降息可帶來債券評價利益;資金成本則取決於短期利率水準,票券業以短期資金支應資產,短率維持高檔就會壓縮利差。2026 年台灣沒有降息,企業端短率仍處於 2008 年 11 月以來的新高,華票貢獻王道個體獲利的四分之一,正受這兩股力量牽動。