2026年11月18日(優分析/產業數據中心報導)⸺ 花仙子(1730-TW) 2026 年第 3 季毛利率 49.01%,比 2025 年同季的 52.12% 低;營業利益率 14.44%,比第 2 季的 14.25% 高 0.19 個百分點。毛利率受成本壓力拖累,營業利益率則靠費用控管維持。
如下圖,根據優分析產業資料庫,毛利率在 2025 年達到高點,2026 年第 3 季回落;營業利益率同期也走低,跌幅低於毛利率。
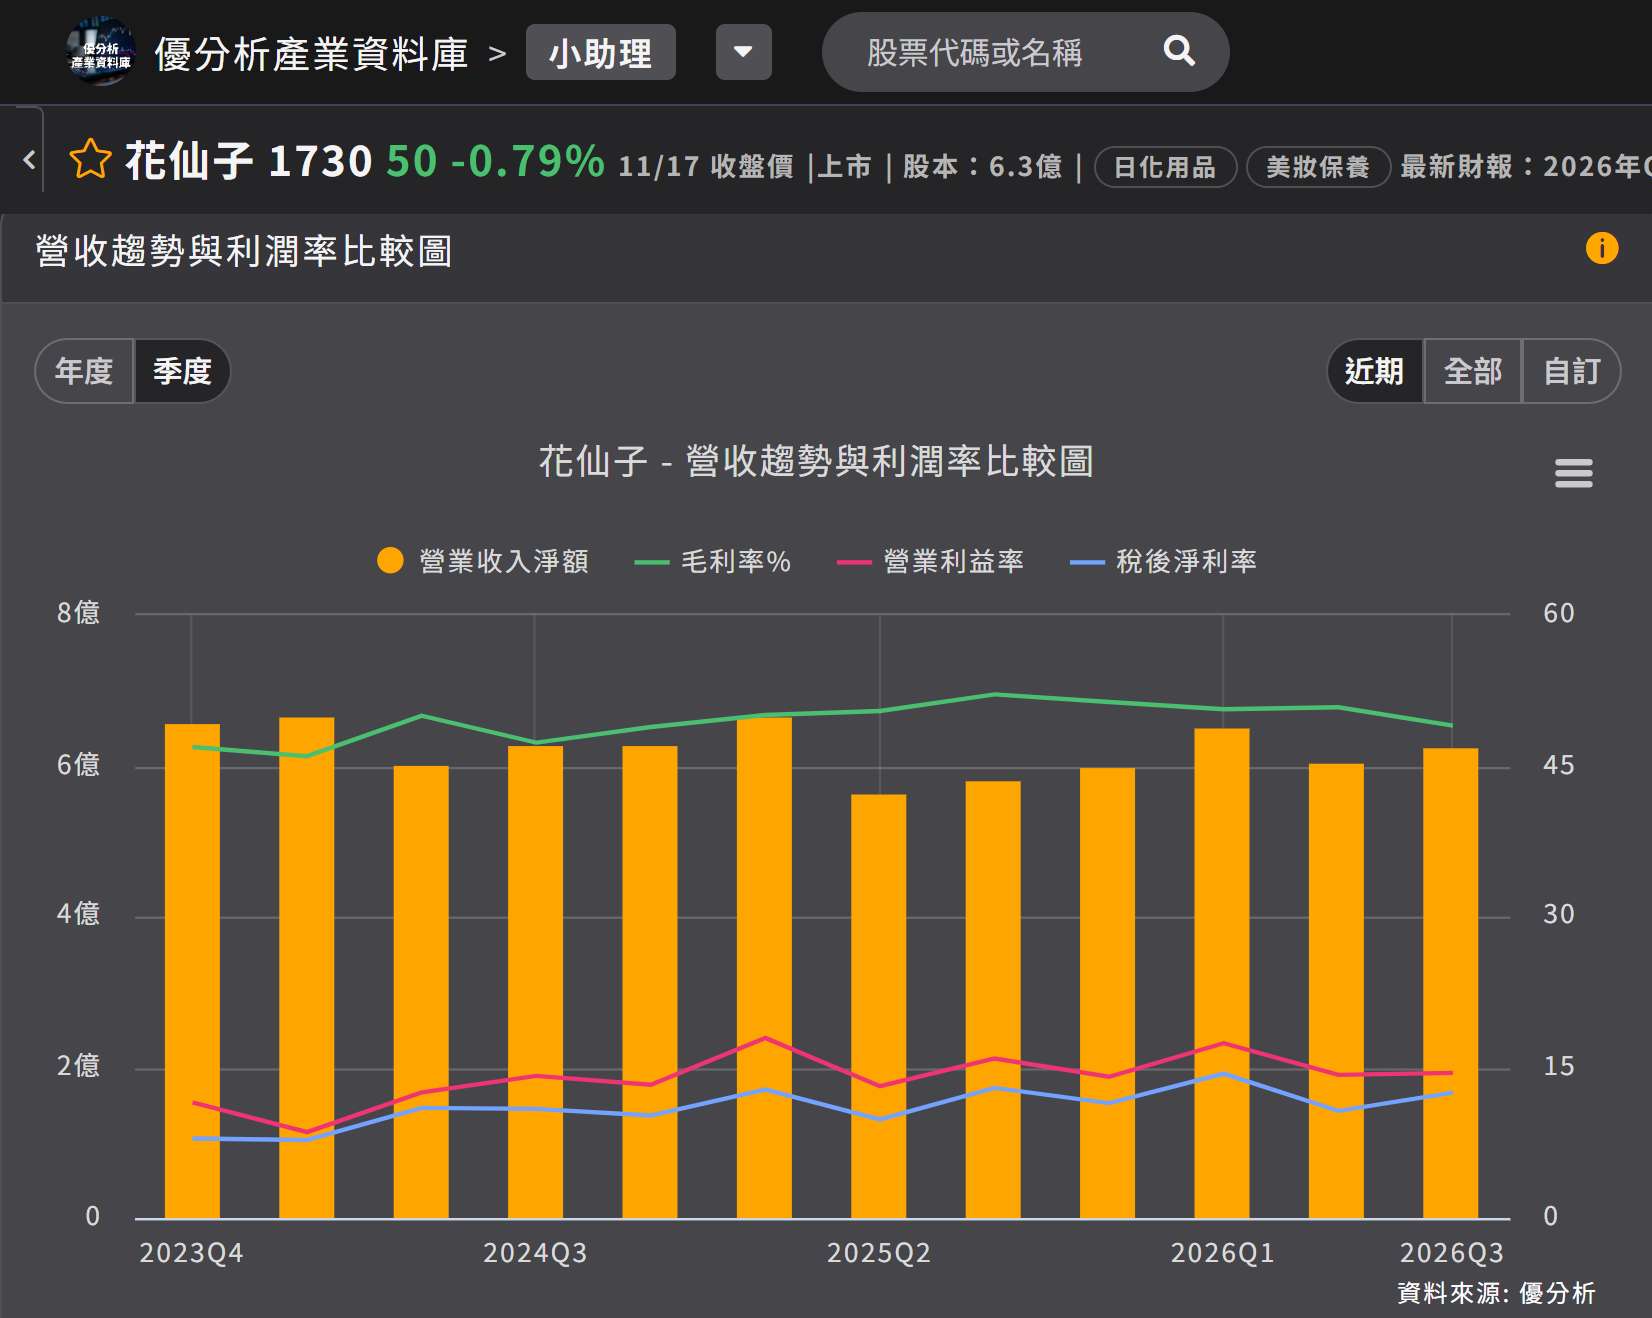
(資料來源:優分析產業資料庫)
成本壓力自 2026 年 3、4 月開始。公司表示,油價上漲推高塑料成本,清潔劑的塑料比重高,成本上升直接反映在毛利上,新台幣貶值則從匯率端推高成本;兩項因素在第 3 季均已反映於財報。前 3 季合併營收 18.80 億元、年增 3.8%,毛利率 50.1%,比 2025 年同期少 0.6 個百分點。
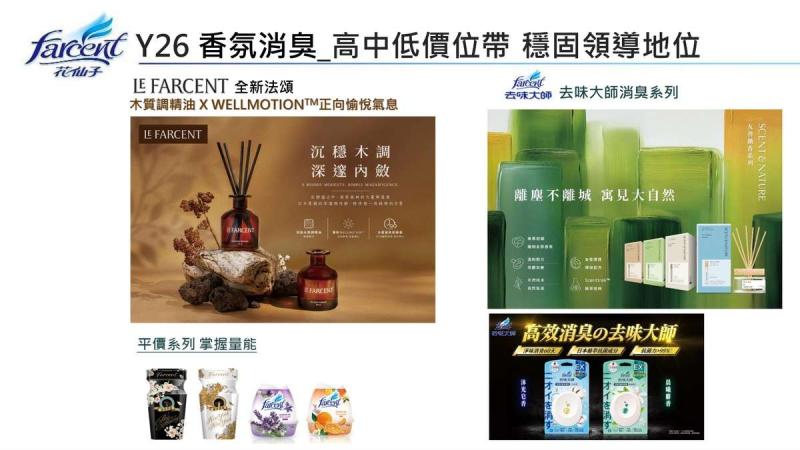
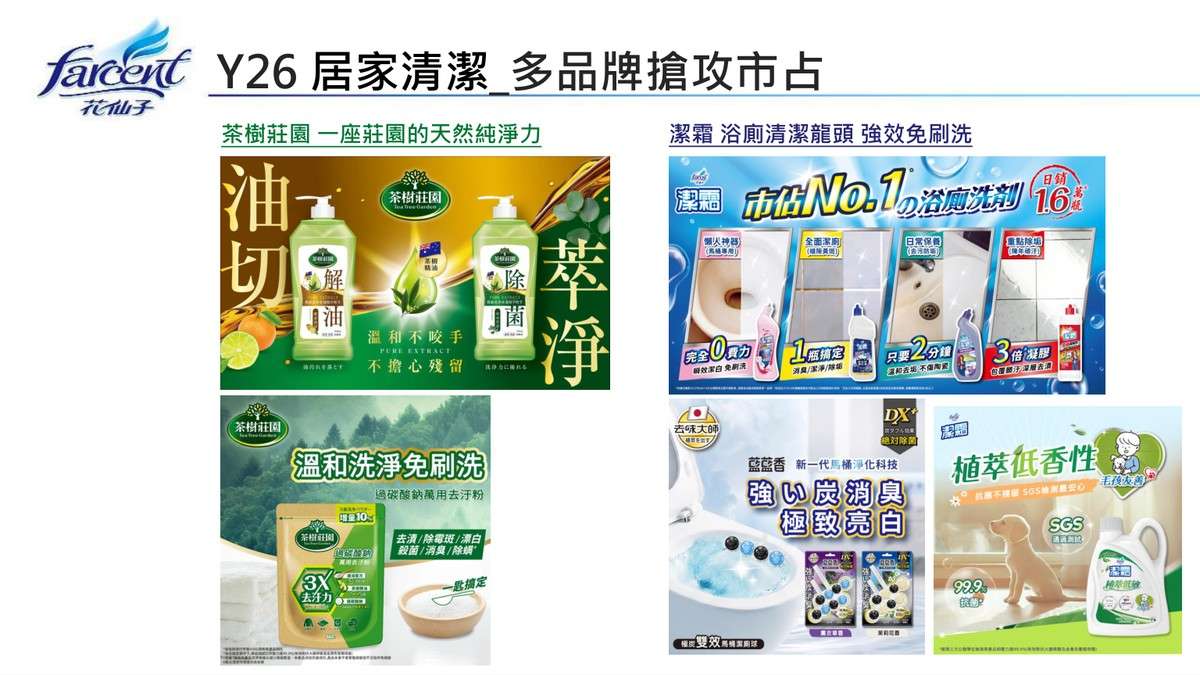
花仙子優先調整促銷策略。公司表示「減少做促銷可以把這個毛利率再維持住」,清潔類產品改由降低促銷頻率維持單價;潔霜的強效免刷洗系列在減少促銷的情況下仍有雙位數成長,茶樹莊園的洗碗精則進行改裝與配方升級,公司希望藉此提高客單價與毛利率。
第 3 季營業費用率 34.4%,比 2025 年同季的 36.26% 少 1.86 個百分點。推銷費用率 24.64%、少 2.59 個百分點,管理費用率 8.14%、多 0.8 個百分點,研發費用率 1.63%、少 0.07 個百分點,三項合計降幅即為營業費用率的減幅;行銷資源也同步轉向電商。
第 3 季費用控管較第 2 季嚴格,公司表示採取了更審慎的措施,營業利益率因此回升到 14.44%。前 3 季營業利益率 15.4%,比 2025 年同期少 0.4 個百分點;第 3 季單季則從 2025 年同季的 15.88% 降至 14.44%,累計降幅小於單季,促銷與費用仍有調整空間。
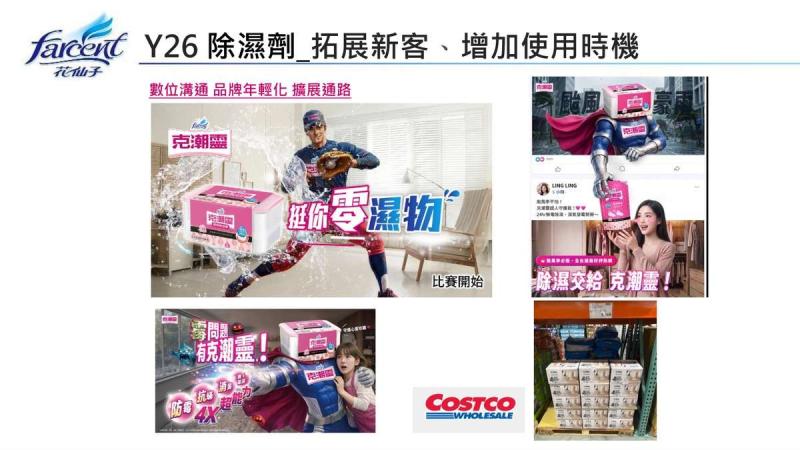
台灣電商的比重已達 15%,公司表示,經營線上通路的獲利率優於線下。
海外接棒 台灣只增 1.8%
營收成長則由海外支撐,前 3 季台灣營收占 76%、年增 1.8%,大陸維持 6%,台灣與大陸以外的市場占 18%、成長 15%,三個區域中僅海外維持雙位數成長。
大陸市場採取保守策略,公司表示大陸消費市場依舊疲軟,經營策略以保守為主,以營業利益逐步提升為目標,2026 年前 3 季占比與 2025 年持平。
第 3 季損益呈現不同走勢:毛利率是 2026 年三季中最低的一季,營業利益率卻高於第 2 季。毛利率由售價與原料成本決定,原料成本第 3 季已反映在財報上,公司的因應是減少促銷;營業利益率維持在 14% 以上,是費用控管的結果。