2026年11月11日(優分析/產業數據中心報導)⸺ 德宏歷經連續14季虧損後,營運終於明顯反轉。
2026年上半年毛利率升至33.43%,10月營收更創下單月歷史新高,背後主要受惠中國玻纖布報價上漲,以及產品組合調整。
不過,市場期待的石英纖維布(Q布)目前仍未正式放量,Q紗雖已開始出貨,Q布則預計要到2027年第三季才開始出貨。
毛利率從低點翻升,10月營收再創新高
德宏2024年全年毛利率僅2.78%,2025年第三季開始轉虧為盈,2026年上半年營收達8.3億元,毛利率升至33.43%,第二季單季更達36.62%,營業利益1.49億元,單季獲利已超過2025年全年。
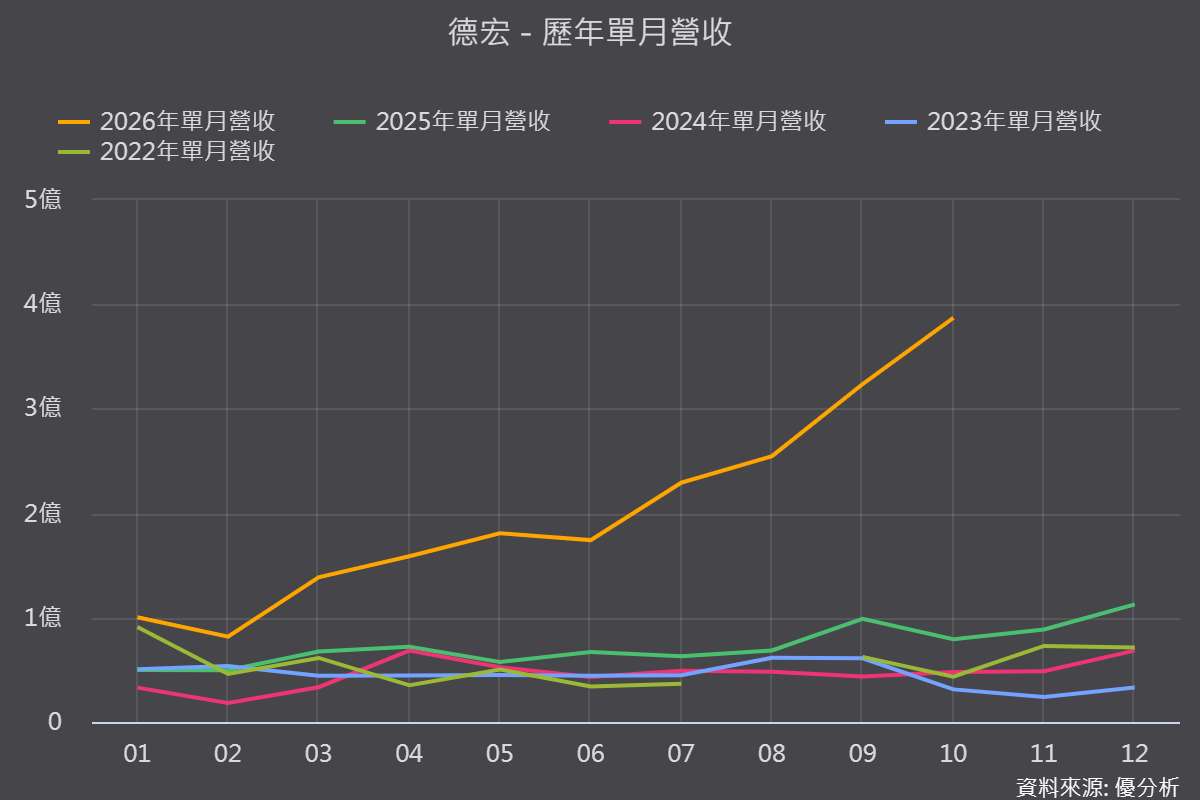
營收成長也持續加速,10月營收3.87億元,月增19.6%、年增388%,創單月歷史新高;前10月累計20.29億元,年增201.8%。
獲利改善主要靠漲價,Q布貢獻還有限
市場一度將德宏的獲利成長歸因於AI伺服器帶動的Q布需求,但從產品進度來看,真正支撐2026年上半年毛利率跳升的,主要是中國「反內捲」政策帶動玻纖布報價上漲,以及薄布減產後的產品組合改善。
公司2026年初仍表示石英纖維產品處於準備送樣階段,因此目前Q布對營收與獲利的實際貢獻仍有限。
後續要觀察毛利率能否維持30%以上,確認漲價效益與產品組合改善是否具有延續性。
Q紗已開始出貨,Q布量產延至2027年第三季
產品進度方面,Q紗已通過客戶驗證並開始出貨,但Q布預計要到2027年第三季才開始出貨。
由於部分織布機已移往中國,台灣仍需要時間安排織造產能,量產時程因此延後。
價格方面,Q布每公尺約38.7至44.7美元,接近第二代Low-Dk布的兩倍。
若未來順利放量,高單價產品有機會改善德宏的產品組合,但現階段仍須等待實際出貨與客戶認證成果。
同業擴產加速,原料與資金壓力不可忽視
AI材料需求升溫,也帶動日東紡、台玻、富喬等同業擴產,產業供給緊張的情況可能逐步改變。
中國廠商也持續投入Q布產能,未來價格與供給競爭值得留意。
此外,德宏玻纖紗原料供應商集中,2026年第一季前兩大供應商合計占比逾七成,原料價格或供應變動都可能直接影響毛利率。
公司近期也規劃現金增資1,200萬股,每股140元,資金將用於設備購置及充實營運資金,投資人也須留意股本膨脹與資金運用效益。
整體來看,德宏2026年獲利反轉,主要受惠玻纖布漲價與產品組合改善,還不能完全視為Q布商機已經實現。
2027年真正的觀察重點,是Q布能否如期出貨、毛利率能否守住30%,以及同業擴產後供需是否出現變化。