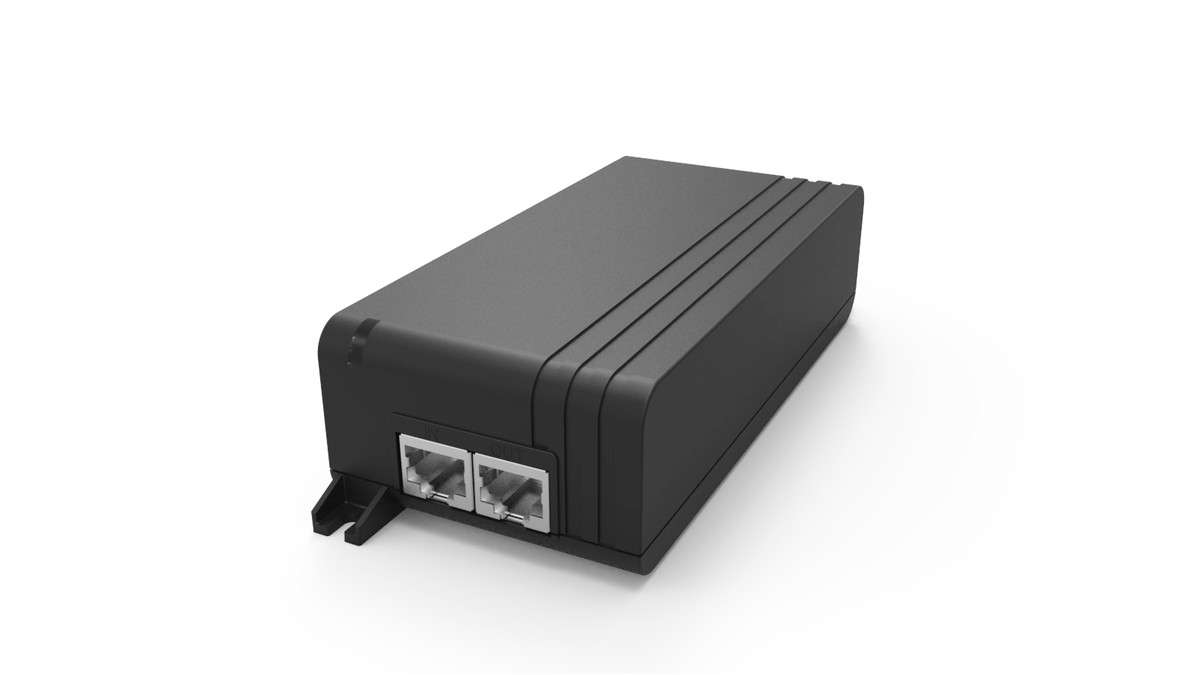
2026年11月12日(優分析/產業數據中心報導)⸺ 低軌衛星目前占飛宏科技(2457-TW) 營收超過一成,公司表示這項業務的營收比 2025 年成長數倍,供貨以地面接收器的電源為主,單價高於手機這類量產機種。
公司指出,衛星產品的單價較高,對整體營運的幫助優於低價的量產電源。飛宏的營收分為電源與充電樁兩大業務,2026 年前三季大約是電源七成、充電樁三成,衛星業務歸屬電源類別。
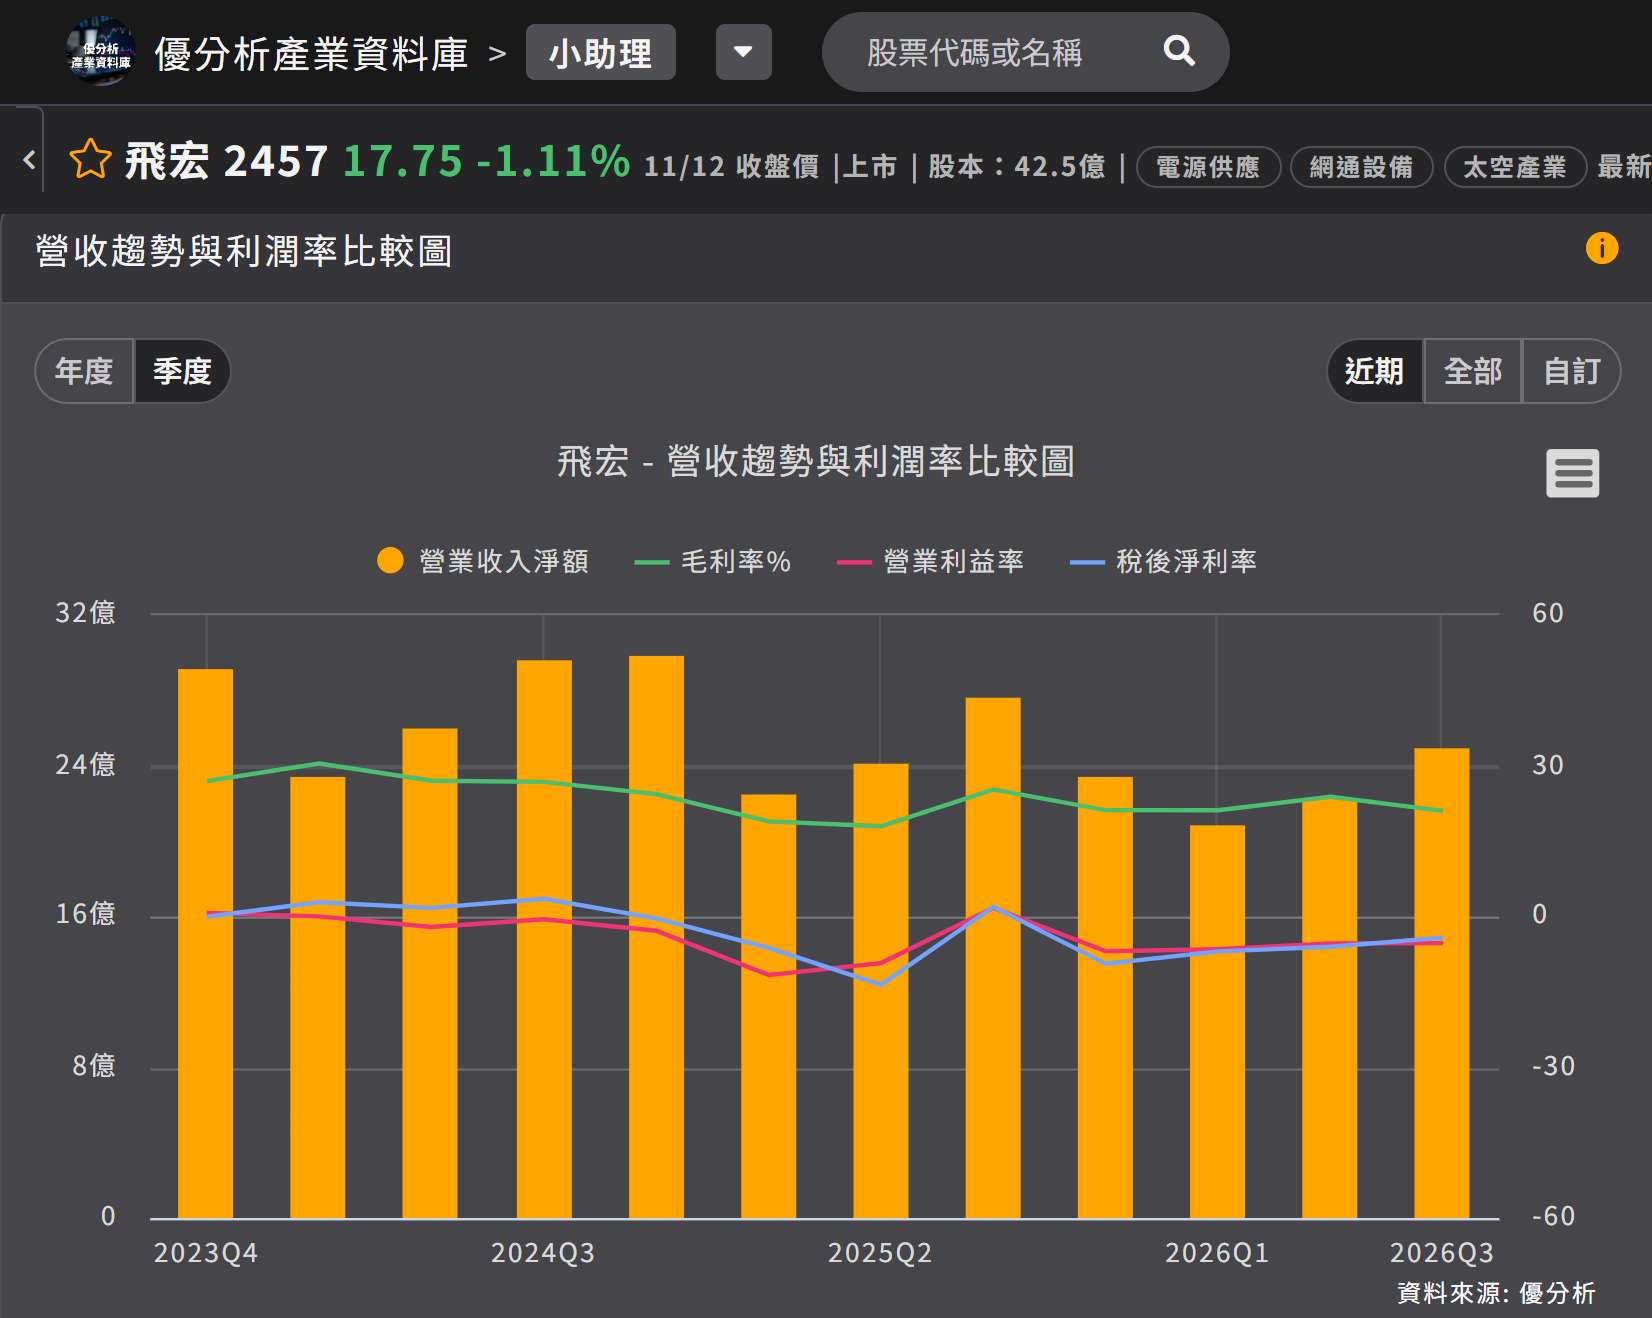
營收結構持續調整,整體獲利尚未同步改善,2026 年第 3 季營業利益負 1.32 億元、稅後虧損 1.04 億元,衛星與網通的高單價尚未帶動公司轉虧為盈。
如下圖,根據優分析產業資料庫,稅後淨利率在 2026 年前三季逐季收窄,由第 1 季的負 7.0% 收斂到第 3 季的負 4.2%;營業利益率第 2 季與第 3 季都在負 5.3% 左右,兩條線第 3 季都還在零軸下方。
(資料來源:優分析產業資料庫)
飛宏已在 2026 年 6 月的法說會上說明衛星客戶組成。據中央社當時的報導,飛宏已打入北美 3 家低軌衛星客戶的供應鏈,是這 3 家客戶的主要供應商之一,負責地面接收器的電源,後續希望朝閘道器(Gateway)等高功率電源發展。
衛星通訊目前在公司分類中單獨計算,2027 年才併入網通範疇,與電信、邊緣 AI 一起計算;網通與電信 2026 年占比達四成以上,2027 年再加上邊緣 AI,三項合計要超過 50%。
機種還在爭取
公司表示,衛星業務仍有幾項重要專案進行中,不便提供預測,但將持續爭取更多衛星客戶專案,推動 2027 年與 2028 年營收進一步成長。
其他產品線也朝相同方向布局。工控將朝工廠自動化、機器人與電動輔助自行車的動力電池充電發展,這幾項是過去幾年主力開發的市場。
醫療的動能來自客戶端,公司指出客戶這幾年在醫療市場的推廣已有成效,客戶 2027 年的預算可能比 2026 年有相當大的成長。電動輔助自行車是另一條線,2027 年以兩位數成長為目標,合作對象涵蓋美國、日本與中國的整車業者。
衛星比重仍小,2027 年併入網通計算後,將扮演提高整體單價的角色。