2026年11月17日(優分析/產業數據中心報導)⸺ 研揚(6579-TW) 第 3 季底的存貨淨額 40.10 億元,為原始科目 42.89 億元扣除 2.79 億元備抵跌價後的金額,比一年前的 19.12 億元多出一倍,占總資產比重從一年前的 13% 升到 24.4%。公司歸因於 CPU、記憶體與 SSD 同時漲價、交期拉長,客戶提前下完 2027 年訂單,採購須先備料。
原始科目中,生產前段包括原料 17.19 億元與在製品 16.43 億元,兩項合計 33.62 億元,去年同期兩項合計為 15.44 億元;製成品 7.64 億元,其餘是商品存貨與在途存貨。
如下圖,根據優分析產業資料庫,存貨原始科目的堆疊在 2026 年第 3 季是圖上最高的一根,變厚的是原料與在製品兩層,製成品那一層的增幅明顯較小。
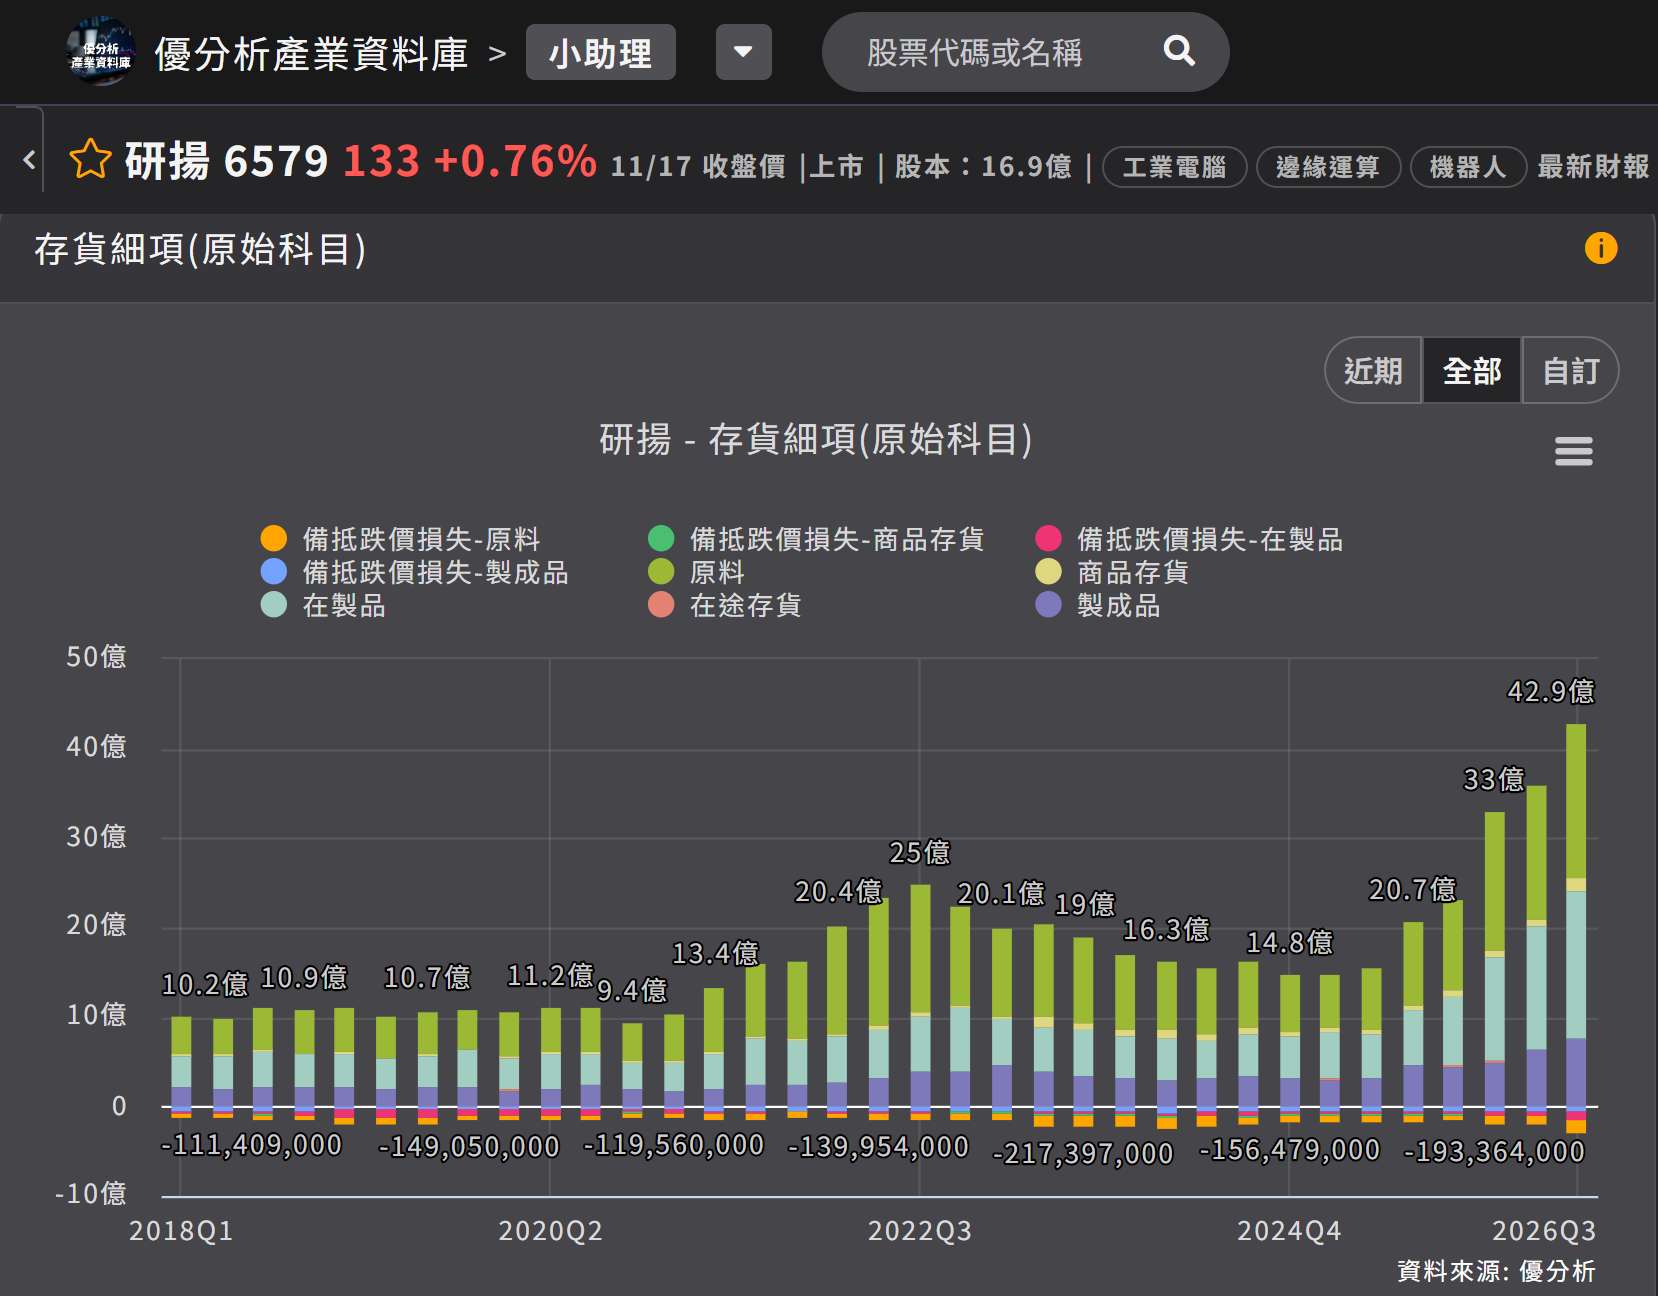
(資料來源:優分析產業資料庫)
公司表示,今年 CPU、記憶體與儲存裝置漲價、供貨短缺,備貨是為了因應漲價與長訂單需求,「有備一些比較多的庫存」。
同業的存貨在 2026 年第 3 季也同步翻倍,比較基期是 2025 年第 3 季,研華增加到 2.08 倍。
威強電表示,記憶體缺貨嚴重,客戶須加價才能取得供貨。
漲價的推力一季比一季小
根據 TrendForce,第 4 季 DRAM 合約價估季增約 20%,已從第 2 季的 80% 收斂。
40.10 億元的存貨,相當於第 3 季營收 28.73 億元的 1.4 倍;2025 年第 4 季的存貨對營收是 0.96 倍。備貨將供料與價格鎖定在今年水準,也讓資金集中於生產前段。漲價季增幅度從八成降至兩成,這批存貨對應的是客戶已簽下的 2027 年訂單,不是價格進一步上漲。