2026年11月17日(優分析/產業數據中心報導)⸺ 美利達(9914-TW) 2026 年第 3 季毛利率為 14.88%,較第 2 季的 17.98% 下降 3.1 個百分點。公司將去庫存尾聲的銷貨折讓列為首要原因,歐元貶值則是另一項額外影響。
歐元貶幅不足以解釋毛利率降幅。依歐洲央行參考匯率,歐元兌美元均價從第 2 季的 1.1629 降到第 3 季的 1.1505,等於歐元貶值 1.07%;即使歐洲子公司的成本全以美元計價、營收全以歐元收取,這項貶幅對其毛利率的影響上限也僅約 0.9 個百分點,按歐洲占集團銷售 52% 的比例換算,影響約為 0.5 個百分點,仍僅占 3.1 個百分點降幅的少部分。公司也表示,無法計算這項影響的具體數值。
同業同期數據也難以支持匯率是主要原因的解釋。巨大(9921-TW) 第 3 季毛利率 23.88%、只比第 2 季少 0.36 個百分點,鏈條廠桂盟(5306-TW) 42.97%、反而多了 0.41 個百分點,愛地雅(8933-TW) 4.85%、比第 2 季的 3.43% 多 1.42 個百分點,美利達的降幅大於這三家同業。
折扣才是主因
折扣因素指的是去庫存尾聲尚未結束的銷貨折讓(給通路的價格折讓)。德國子公司在第 3 季進行最後一波舊庫存促銷,公司表示第 3 季是德國當地最後一個銷售季節,歐洲子公司全力清庫存。
法人將毛利率降幅歸因於自有品牌營收減少與降價去化庫存,未將匯率列為主要原因。
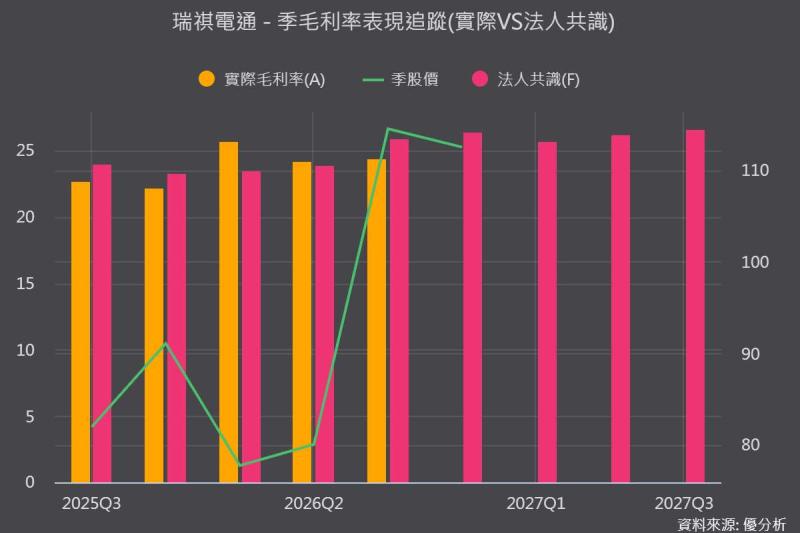
如下圖,根據優分析產業資料庫,美利達毛利率從 2025 年第 4 季的低點 10.02% 連兩季回升到 2026 年第 2 季的 17.98%,圖只到第 2 季。
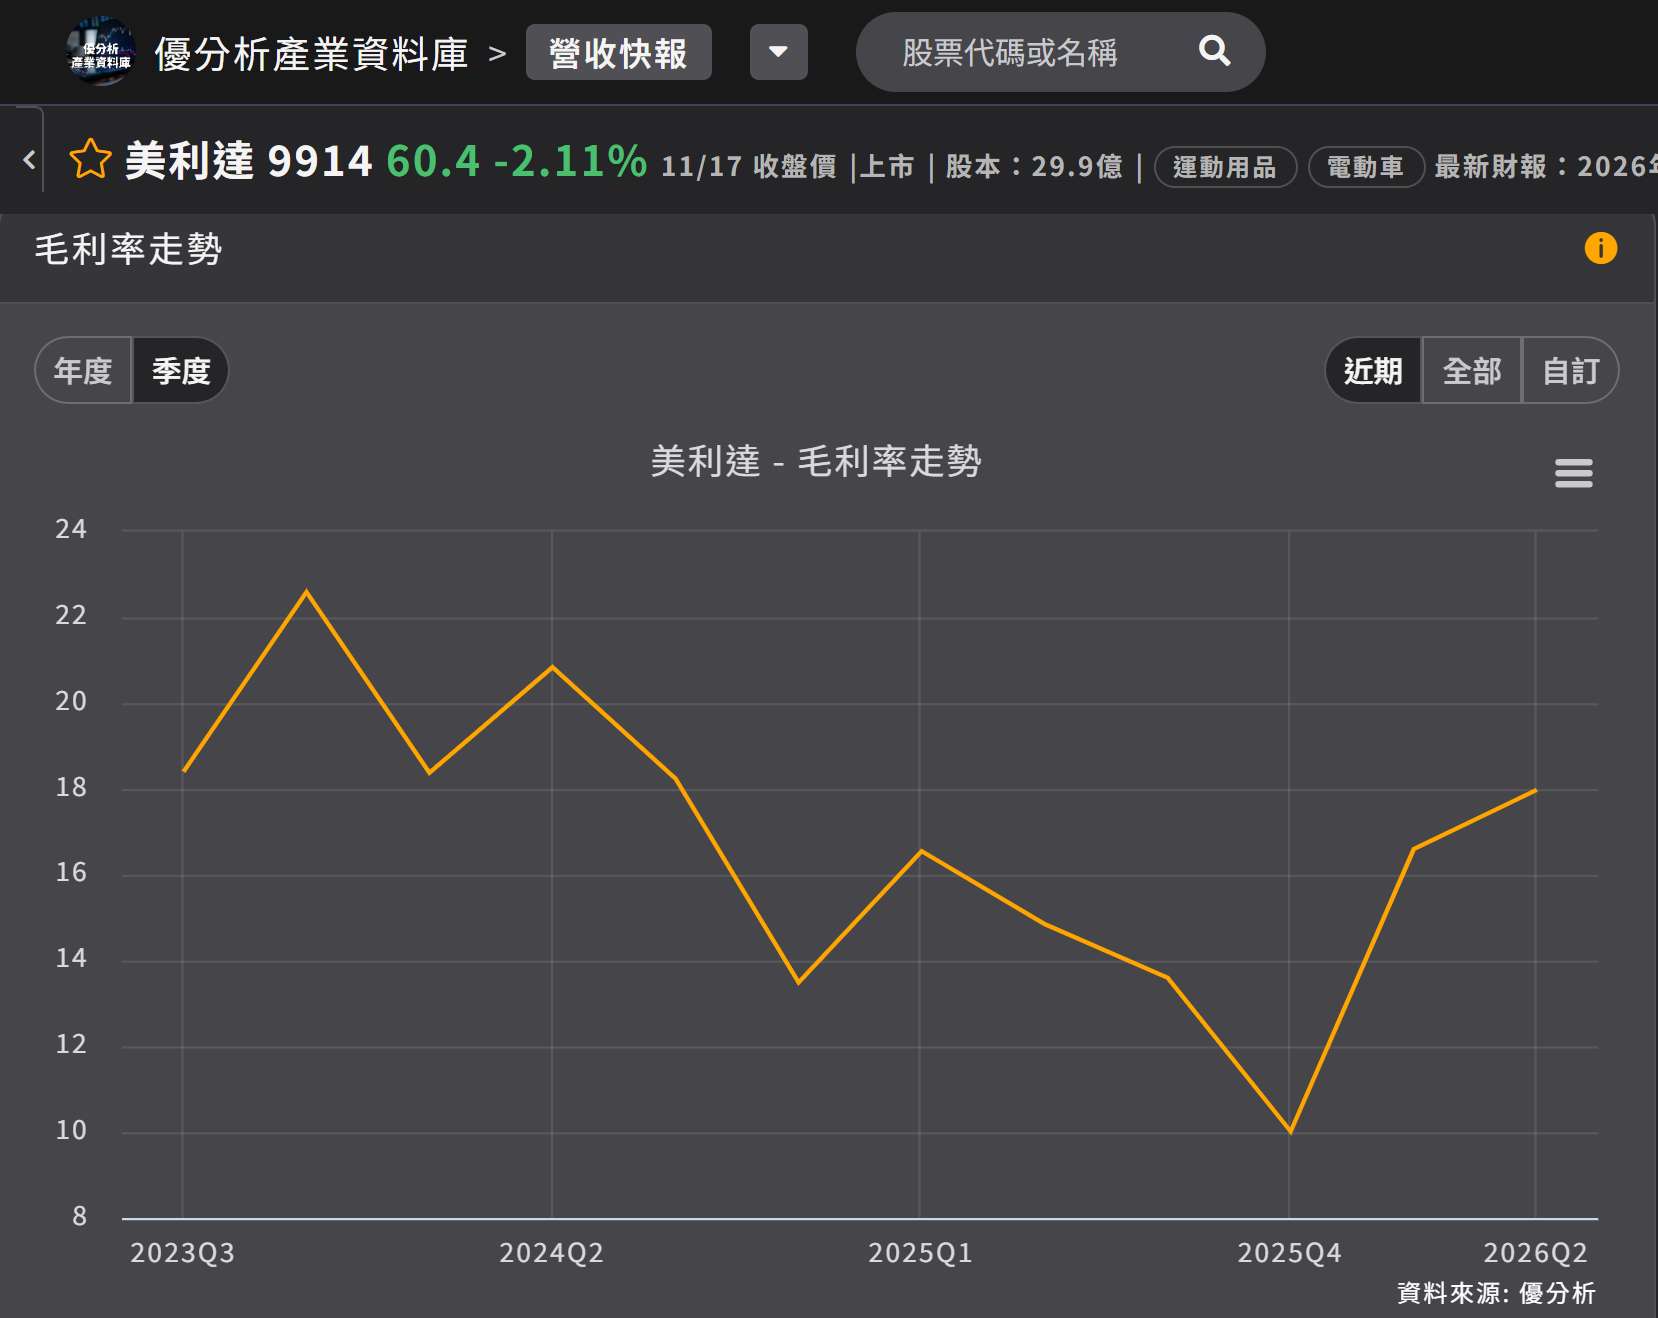
(資料來源:優分析產業資料庫)
歐洲子公司同時承受兩項壓力,公司將毛利率額外下滑的部分歸因於歐洲。台灣廠與中國廠的毛利率與上半年同水準,歐洲子公司在第 3 季同時面臨歐元走弱與最後一波舊庫存促銷:歐元走弱提高了其支付總部美元成本的換算金額,促銷則壓低售價。公司也將歐元貶值列為壓力來源,但匯率不足以單獨解釋 3.1 個百分點的降幅,仍須計入折扣影響。
需求端的看法也存在分歧。德國線上通路 Bike24 在第 3 季法說會表示 gravel(礫石車)與公路車需求強勁、自行車品類營收成長 34%,巨大同期則表示公路車仍是較弱的區塊、仍在等待下一波換車潮。通路反映的是已售出的車輛,品牌廠關注的則是尚未發生的換車潮,兩者的時間差形成這項分歧。
2027 年回到 17% 有機會
公司表示,「17、18 % 我覺得有機會」,此處指的是毛利率。2026 年第 1 季 16.60%、第 2 季 17.98% 已接近該水準,且當時仍受折扣影響。待新車上市、折扣退場,售價結構恢復正常後,毛利率才有望回升。
第 3 季毛利率反映折扣收尾與歐元走弱的雙重壓力。公司希望今年內清完舊庫存,後續有待 2027 年新車上市、折扣退場之後的價格結構。