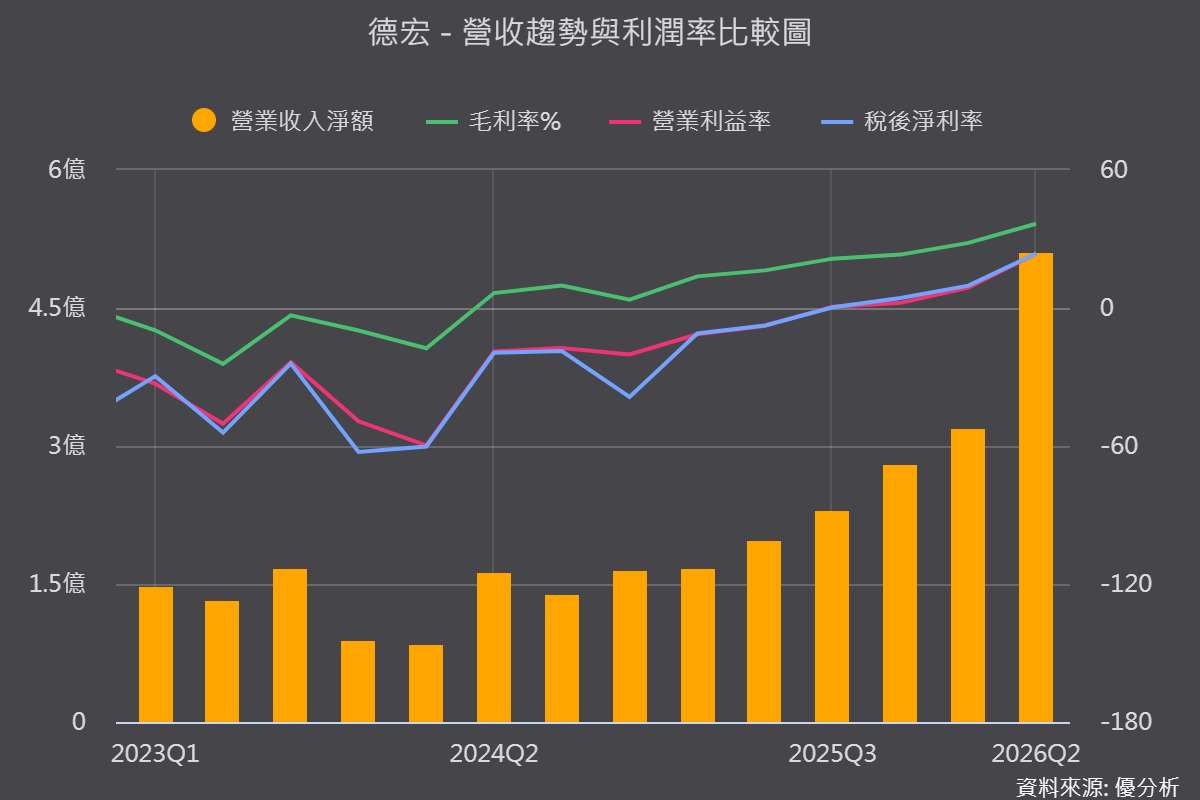
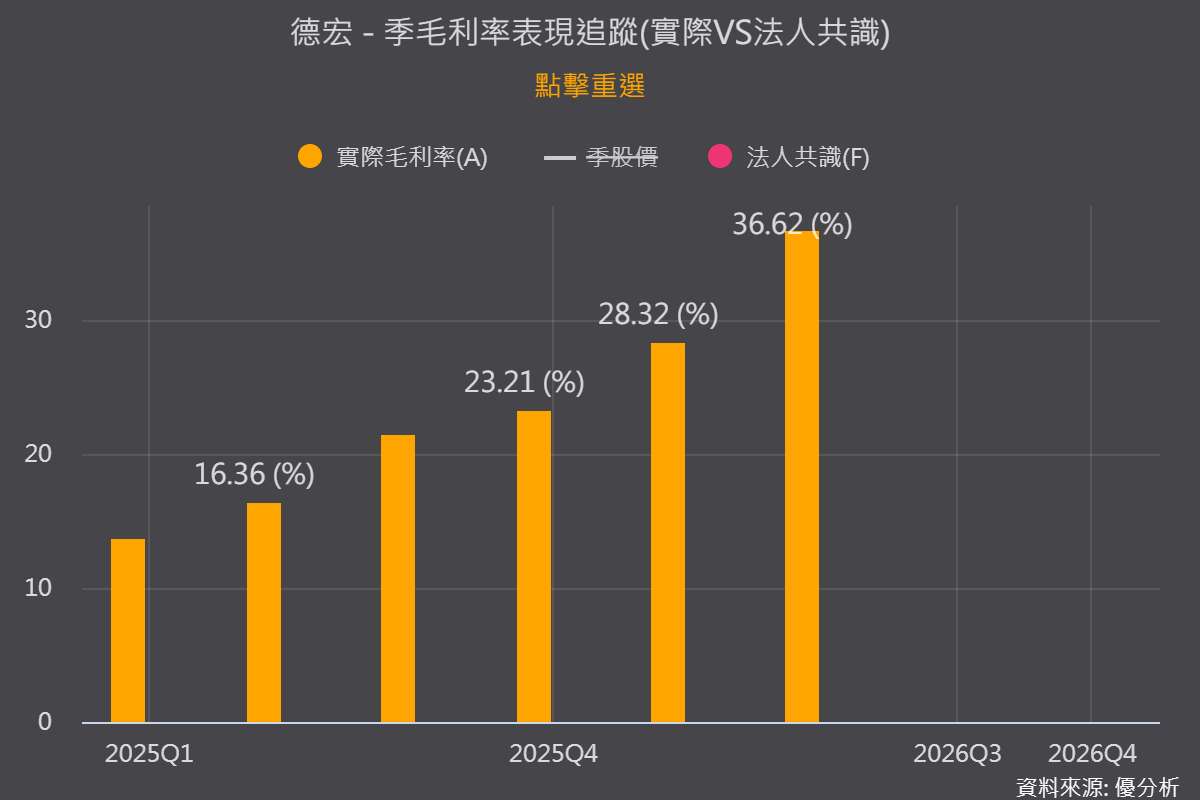
2026年10月07日(優分析/產業數據中心報導)⸺ 德宏2025年第三季轉虧為盈,2026年上半年毛利率跳升至33.43%,第二季單季毛利率36.62%、營業利益率23.66%,一季獲利已超過2025年全年。
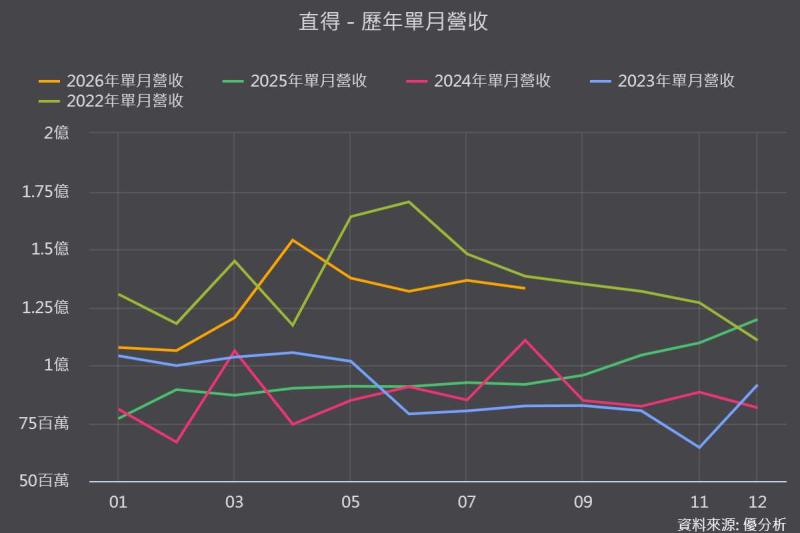
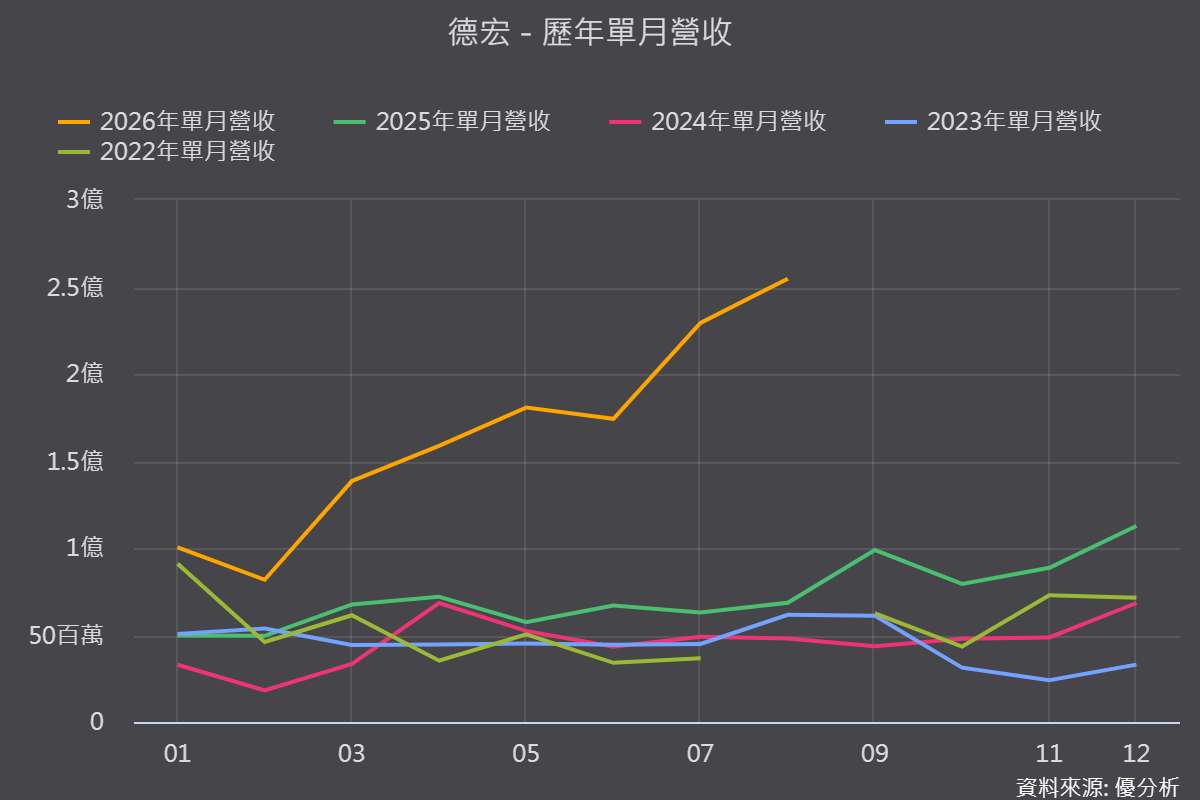
8月營收2.55億元,月增11.06%、年增271.88%,前八月累計13.19億元、年增166.79%,動能延續且未見鈍化。
(圖片來源:優分析產業資料庫)
毛利率翻升來源須拆解,Q布貢獻仍有限
真正值得注意的是,毛利率自2024年全年僅2.78%,一路拉升至2026年上半年33.43%,連四季墊高而非單月跳動。
不過拆解來源,公司1月仍稱石英纖維產品處於準備送樣階段,代表上半年高毛利主要來自玻纖布漲價與薄布減產的組合優化,Q布實際貢獻仍有限。
這是值得留意的關鍵:若當前毛利率主要來自漲價循環而非Q布定價話語權,一旦循環反轉,恐快速回落。
(圖片來源:優分析產業資料庫)
Q布卡位AI伺服器材料升級,認證時程是最大時間差
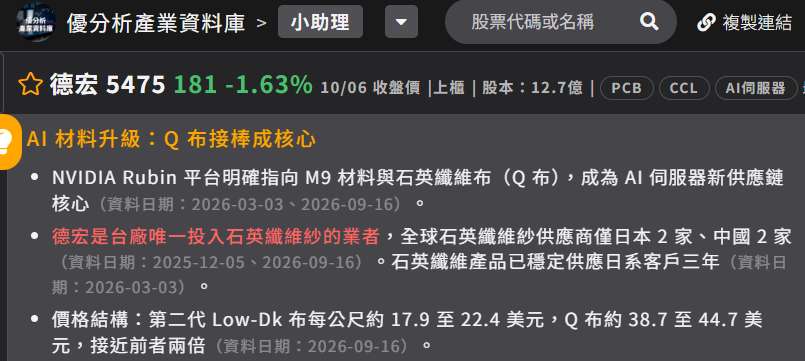
NVIDIA Rubin平台明確指向M9材料與石英纖維布,德宏是台廠唯一投入石英纖維紗的業者,全球供應商僅日本2家、中國2家,產品已穩定供應日系客戶三年,Q布每公尺約38.7至44.7美元,接近前代布材的兩倍。
不過石英布送交CCL與PCB客戶端認證,測試期可能長達半年至一年以上,放量時點由客戶決定,目前仍難掌握明確時程;此外中國中材科技與宏和科技也在積極擴產,競爭者並非真空。
(圖片來源:優分析產業資料庫)
原料集中度偏高,是毛利率最大潛在破口
台玻、南亞、富喬皆已設自有玻纖紗廠,德宏在玻纖紗來源上相對弱勢,第一季進貨集中度偏高,前兩大供應商合計逾7成,一旦原料斷鏈或漲價,恐直接侵蝕當前毛利率表現,這是與垂直整合對手最大的結構差異。
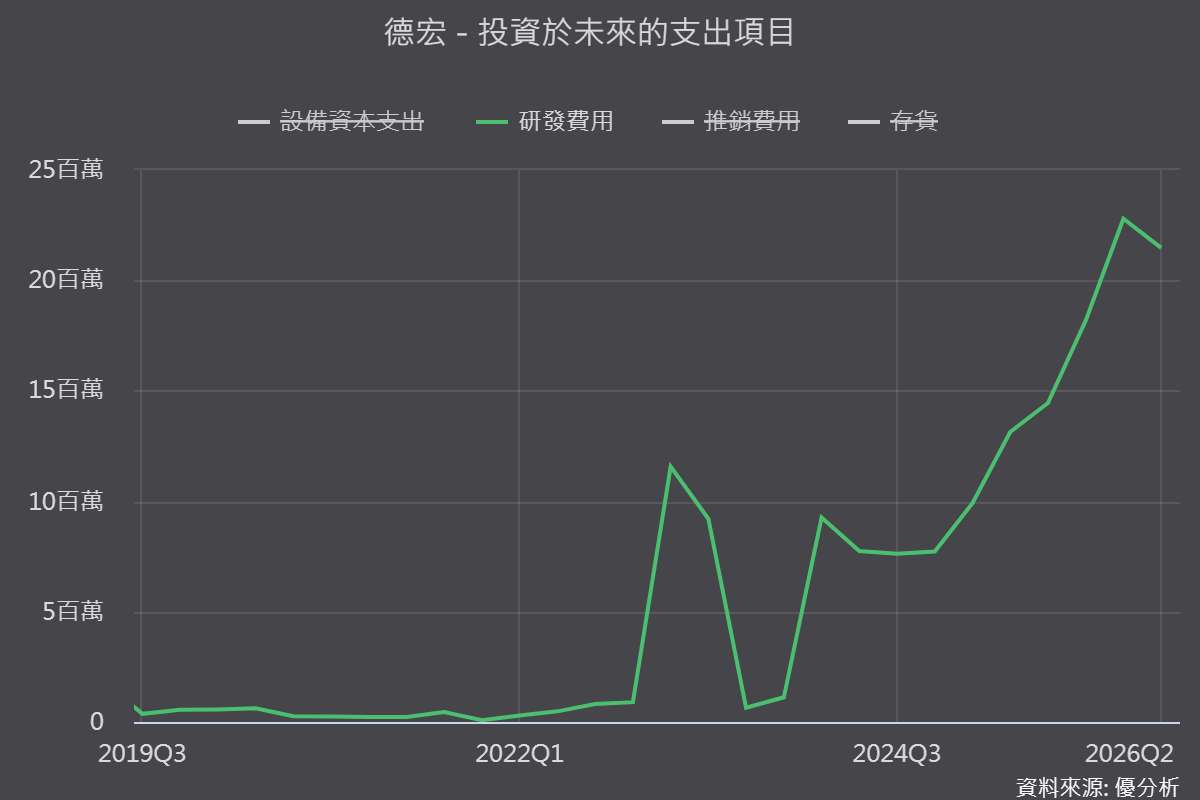
研發費用占營收比重也自2024年5.86%升至今年第一季7.15%。
(圖片來源:優分析產業資料庫)
產業面供需吃緊,但同業擴產恐埋下反轉伏筆
同業日東紡T-Glass供不應求、產線滿載,2026年度電子材料事業營益目標上修至年增44%,顯示高階玻纖布整體供需吃緊並非德宏獨有現象,惟擴產潮一旦開出,2027年後供需可能反轉。
風險提醒:2027年高基期才是真正考驗
2026年上半年一季獲利已賺贏2025全年,但2025年全年仍虧損0.21億元,獲利絕對值仍薄。
觀察重點在於毛利率能否守穩30%以上:若守得住,代表石英布定價話語權為真;若營收衝高但毛利率回落,須留意是否重回代工薄利模式,2027年能否在高基期上延續成長,將是更大考驗。
子公司德宇的LPG複合材料氣瓶已外銷多國,並規劃開發半導體用碳纖維工業氣瓶,作為第二成長曲線。