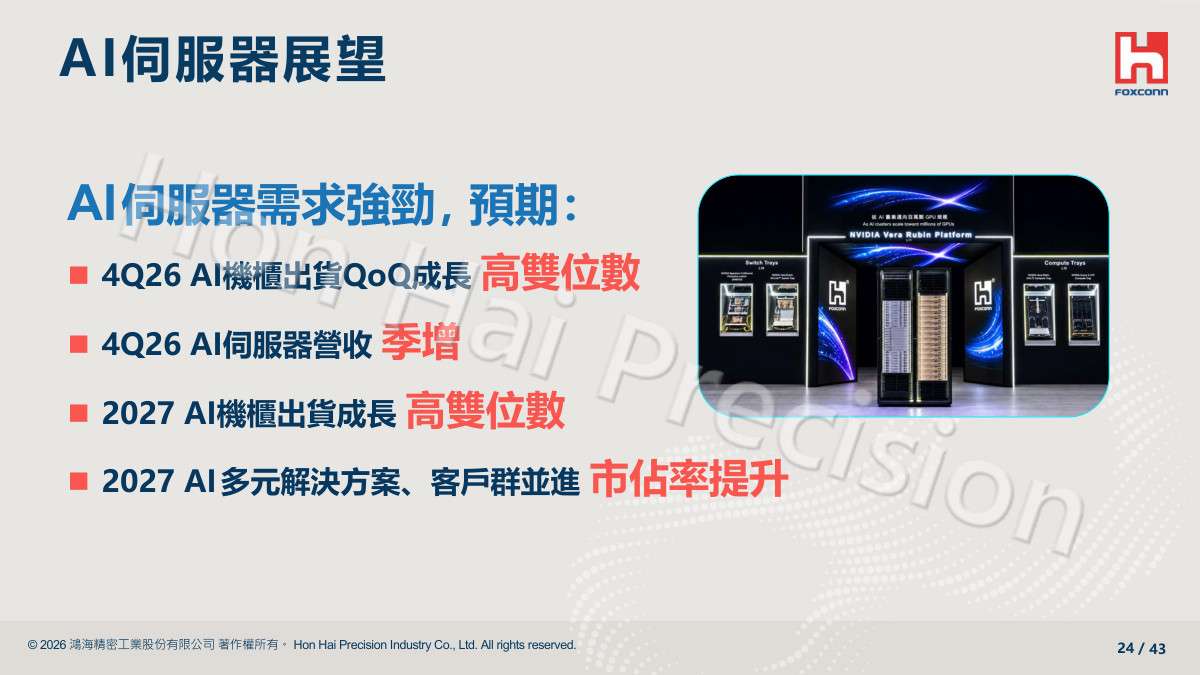
2026年11月13日(優分析/產業數據中心報導)⸺ 公司預估 2027 年 AI 機櫃出貨量高雙位數成長、新一代機櫃的市佔率進一步提升,集團 2027 年營運維持雙位數成長。此前,第 4 季 AI 機櫃出貨量先維持季對季高雙位數。
如下圖,根據優分析產業資料庫,2027 年營收的法人預估線今年上移,明顯高於 2026 年的預估線,兩條預估線的差距近半年擴大;末端數個資料點仍有波動,圖上最後一個資料點是 2026 年 11 月。
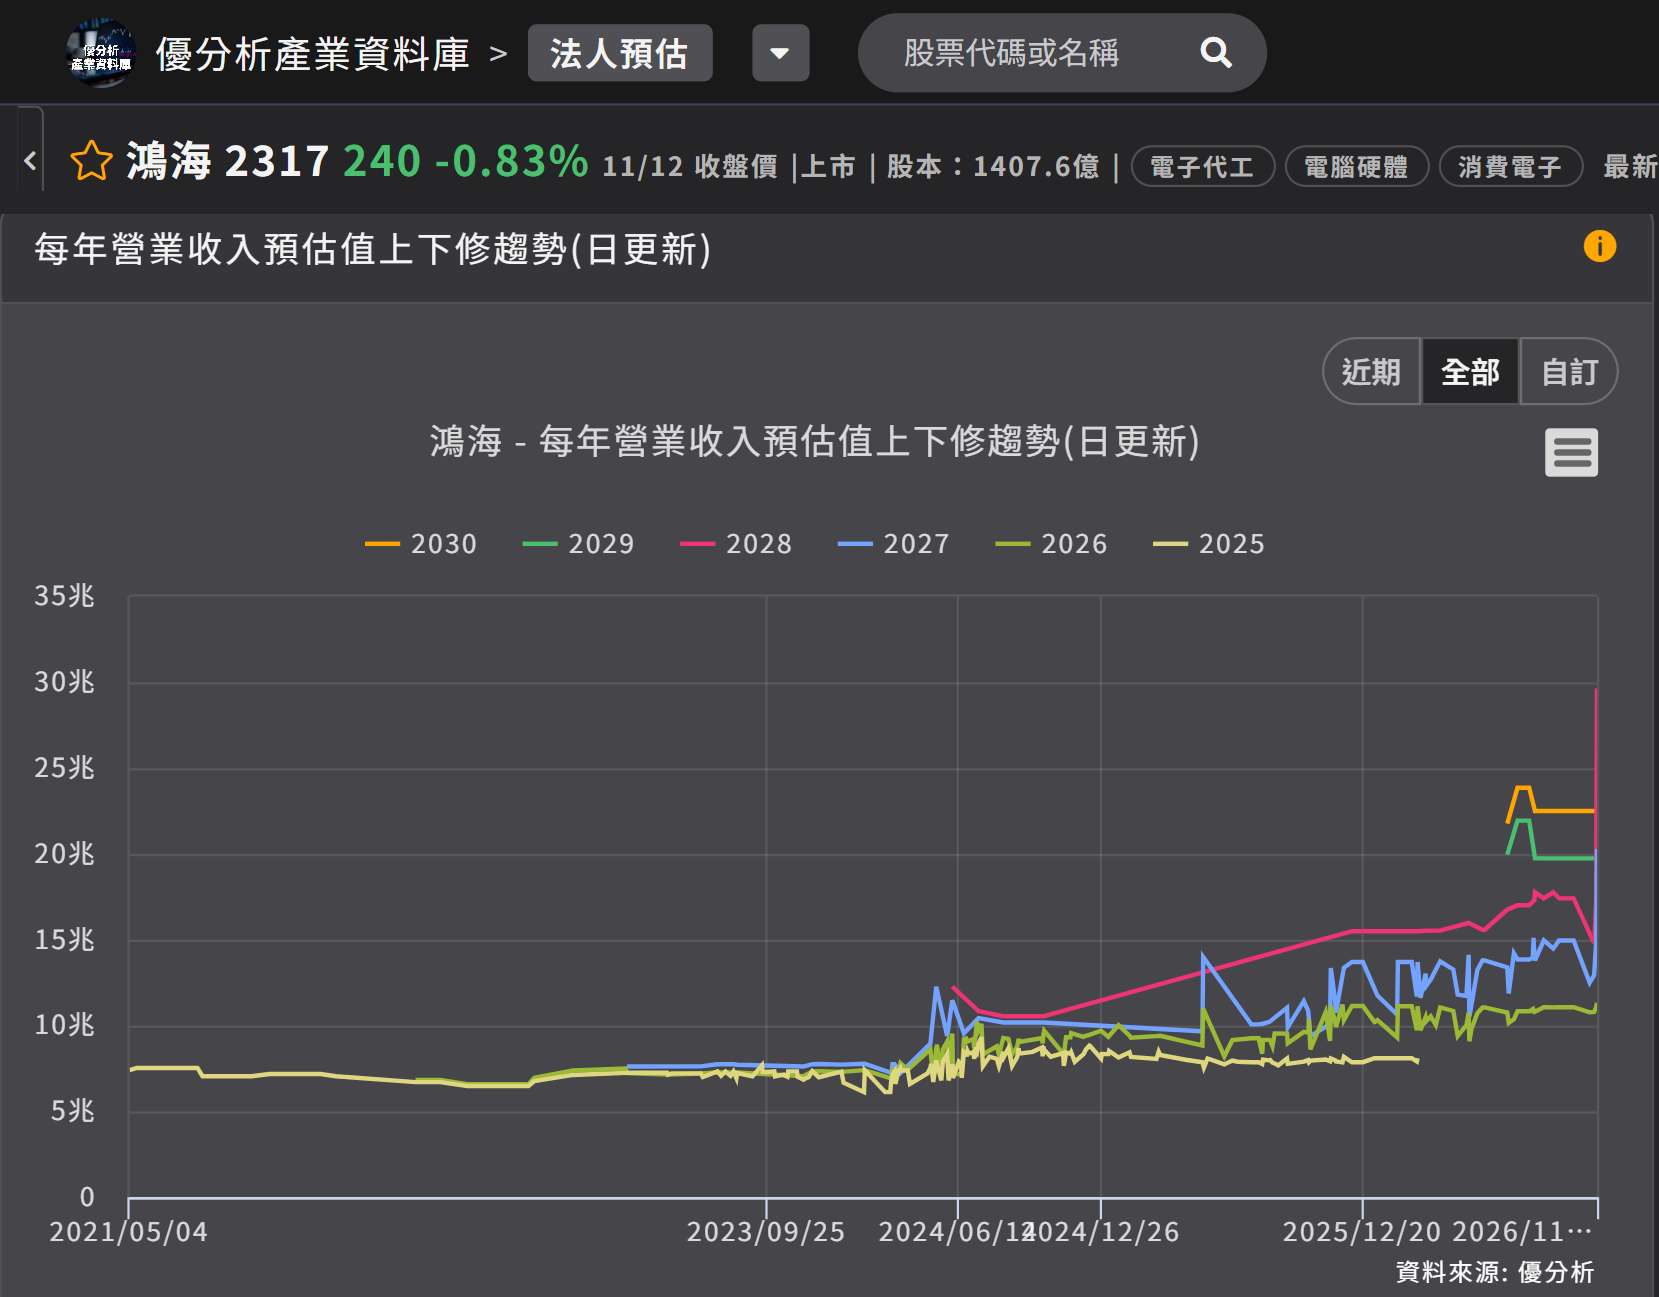
(資料來源:優分析產業資料庫)
這項出貨預估以訂單與客戶需求為依據。公司表示,「我們仍然有信心 2027 年 AI 機櫃出貨可以維持高雙位數的成長」,主要雲端服務供應商會持續擴大 AI 投資,目前還在快速擴張階段;大型 CSP 仍是最主要客戶,2027 年將增加更多新興的 AI 算力供應商(業界稱 Neocloud),有助進一步提升 AI 伺服器的市佔率。
外部估算的方向一致。調研機構 TrendForce 10 月中預估,全球前九大 CSP 2026 年資本支出總額逾 9,570 億美元、年增 106%,2027 年突破 1.5 兆美元、年增 60%。兩年都優於先前預期,其中 2027 年的年增幅度是從 50% 上調到 60%;同一份估算認為 2027 年 AI 伺服器出貨量年增近 36%。
法人對鴻海 2027 年營收的平均預估亦上修。取近三個月各家法人報告的平均,8 月下旬是 13.87 兆元,11 月 11 日為 14.36 兆元,上修 3.5%;同期間 2026 年的平均預估僅從 10.82 兆元升至 10.93 兆元,上修 1.0%,上修的幅度集中在 2027 年。
供給吃緊是限制項
公司提醒的變數落在供給端。公司表示,「目前在晶片、記憶體以及部分關鍵零組件供應吃緊」,隨著新產能陸續開出,瓶頸會逐漸緩解,但 2027 年整體需求預期仍大於供給,吃緊可能持續一段時間。
上季 ASIC 出貨快於 GPU
需求結構的變化反映在 ASIC 與 GPU 的出貨增速上。第 3 季 ASIC AI 伺服器出貨量年增 1.5 倍,高於 GPU 的 70%;公司認為 2027 年兩者都會成長,GPU 在大型模型訓練與通用運算仍是主流,ASIC 隨著推論與 AI Agent 應用增加,成長速度有機會更快。公司引用調研機構的估計,ASIC AI 伺服器出貨占比將從 2026 年的 27.8% 升到 2030 年的 40%。ASIC 專案多採寄售模式,晶片成本不在鴻海,出貨量的成長不會等比例反映在營收上。
雲端網路占比往六成
產品組合變化直接反映在營收占比,雲端網路已是占比最高的一類。第 3 季雲端網路產品占營收 54%,公司預期未來 3 到 5 年占比會提高到 6 成以上。
其餘三類的方向不同。消費智能因主要客戶產品以高階為主,受記憶體等供應鏈短缺影響有限,2027 年整體表現預期相對穩定;公司對 PC 的看法相對審慎,記憶體供應緊張與零組件價格上漲可能影響終端售價與消費者換機意願;電動車因客戶海外專案陸續進入量產、新車型開始商業化,相關營收預期持續成長。
總體環境的假設是 K 型發展,AI 相關產業成長,其他 ICT 產品則下滑。公司引用 IMF 的估計,2027 年全球經濟成長率 3.4%、高於今年的 3.1%,AI 相關產業受惠算力需求而成長強勁,其他 ICT 產品受記憶體與零組件成本影響,表現分歧。
公司表示,「AI 是最重要的成長引擎,ICT 則會是有穩健的表現」。2027 年 AI 機櫃的高雙位數成長建立在客戶已下的訂單與算力投資上,同期仍須面對晶片與記憶體的供給限制。