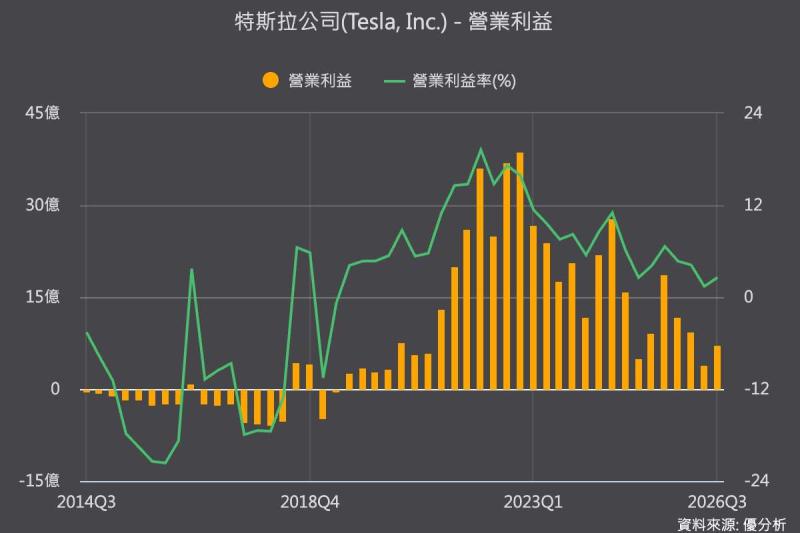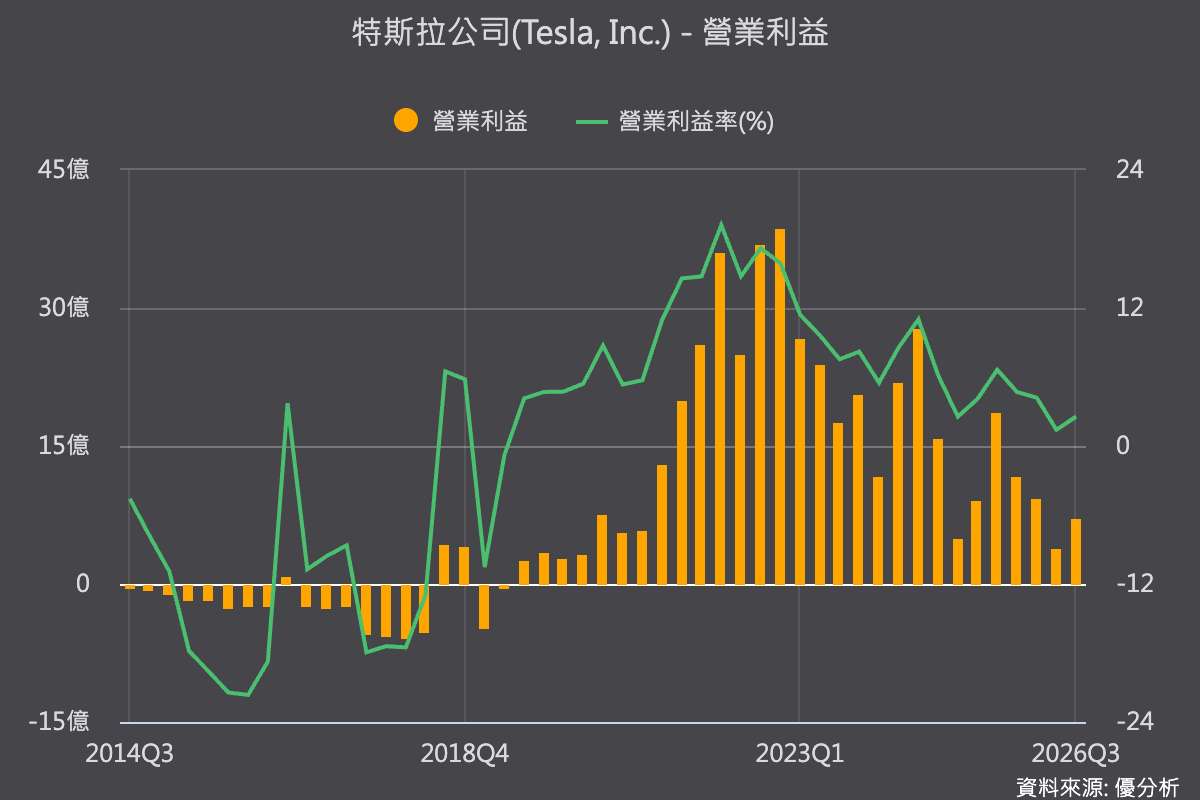
2026年10月22日(優分析/產業數據中心報導)⸺ 特斯拉Tesla(TSLA-US)第三季獲利不如市場預期,營業利益僅7.18億美元,年減56%,遠低於華爾街預估的14億美元,拖累股價22日盤前下跌4.5%。儘管執行長馬斯克持續看好自駕計程車Robotaxi的長期商機,但相關業務尚未帶來明顯營收貢獻,市場關注焦點仍在AI與自駕投資何時能轉化為實際獲利。
特斯拉第三季汽車業務毛利率在排除監管信用額度收入後約18%,優於市場預期,但整體營收較去年同期大致持平,營業利益仍大幅下滑。相較之下,SpaceX第三季營收年增161%,兩家公司成長表現形成對比。特斯拉近年持續投入AI、自駕技術及人形機器人,但目前仍以汽車銷售為主要收入來源,新業務尚未成為明顯的成長動能。
馬斯克在法說會上表示,只要各國政府沒有設下限制,特斯拉未來有機會取得全球多數乘客行駛里程。他認為,隨著自駕技術成熟及營運成本下降,Robotaxi可能逐步取代部分私人汽車需求,特斯拉則希望透過低成本Cybercab車輛及自駕軟體擴大市場。不過,公司自2025年6月在美國德州奧斯汀推出Robotaxi服務以來,營運規模擴張仍相對緩慢。
以美國市場為例,全美汽車每年行駛里程超過3兆英里,若要達到馬斯克提出的過半市占目標,Robotaxi每年服務里程就必須超過1.5兆英里,與目前規模仍有相當距離。方舟投資ARK Invest則持續看好自駕計程車前景,預估特斯拉2031年股價可達4,400美元,其中約八成估值來自Robotaxi業務,不過這項預測仍取決於未來自駕服務能否大規模商業化。
特斯拉其他業務則有部分進展,包括儲能電池產品訂單已排滿至今年底,付費使用全自動輔助駕駛(FSD)的客戶也持續增加。市場分析師對長期發展仍維持一定期待,Canaccord分析師George Gianarikas維持買進評等,目標價442美元;華爾街平均目標價約395美元,較財報公布前提高約12美元。