2026年10月16日(優分析/產業數據中心報導)⸺ 美國AI概念股近期賣壓持續擴大,市場開始擔憂資料中心業者投入大量資金擴建運算基礎設施,未來獲利能否支撐龐大的融資成本。與此同時,AI新創公司Anthropic的上市估值也受到投資人重新評估,使資金逐漸從半導體及AI硬體族群轉向醫療保健、消費與企業軟體等產業,美股16日盤前主要指數期貨漲跌互見。
部分Anthropic現有及潛在投資人認為,公司即將進行首次公開發行股票(IPO)的估值應由原先討論的2兆美元,下修至約1.5兆美元。儘管Anthropic向投資人透露,2026年第三季營收達168億美元,季增率46%,但市場更關注這樣的成長速度,能否支撐高額估值,以及未來持續投入AI模型訓練、推論服務及運算基礎設施的資金需求。
市場對AI投資的疑慮,也從企業估值延伸至資料中心業者的財務結構。由輝達NVIDIA(NVDA-US)支持的AI雲端運算服務商CoreWeave(CRWV-US),15日股價雖反彈5.9%,16日盤前卻再度下跌5.2%,主要受到市場對其債務負擔的擔憂影響。其他新興AI雲端服務業者Nebius Group(NBIS-US)及IREN(IREN-US)盤前也下跌超過2.8%,顯示投資人對高度依賴融資擴建資料中心的商業模式轉趨謹慎。
半導體族群同樣承壓,美光Micron Technology(MU-US)及英特爾Intel(INTC-US)16日盤前分別下跌2.6%與1.4%。由於AI相關股票今年以來累積相當漲幅,並推動標普500與那斯達克指數上週才創下歷史新高,近期市場開始重新檢視AI產業的投資回收期,尤其關注資料中心業者能否在債務到期前,透過運算服務收入產生足夠現金流。
不過,AI類股走弱的同時,美股資金也出現明顯輪動。15日道瓊工業指數上漲1.1%,標普500指數上漲0.3%,那斯達克指數小漲0.1%,羅素2000小型股指數則上漲1.4%。醫療保健及消費類股成為市場主要支撐,部分企業軟體股也表現相對強勢,反映投資人在科技股估值波動加劇之際,開始尋找其他投資機會。
另一方面,美國本週公布的消費者物價與生產者物價數據均高於市場預期,顯示通膨壓力已從能源產品擴散至其他領域。聯準會主席華許(Kevin Warsh)也指出,支出增加正在推升通膨,但美國經濟仍具韌性,並持續受惠於AI帶動的投資熱潮。在通膨壓力尚未明顯緩解的情況下,市場對聯準會本月維持利率不變的預期逐漸升高,使AI企業未來的借貸成本與融資能力成為投資人關注焦點。
截至美東時間16日上午7時51分,道瓊期貨下跌0.04%,標普500期貨小漲0.04%,那斯達克100期貨下跌0.28%。市場預期標普500與那斯達克指數本週可能收跌,道瓊指數則仍有機會維持週線上漲。
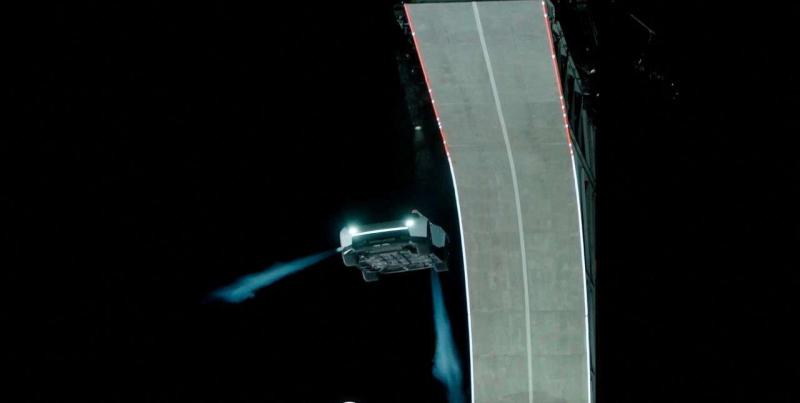
個股方面,特斯拉Tesla(TSLA-US)則因新車發表逆勢走強。公司15日晚間展示重新設計的Roadster電動跑車,結合SpaceX開發的火箭式推進技術,帶動特斯拉16日盤前股價上漲3%,SpaceX(SPCX-US)也上漲1.2%。新一代Roadster預計2028年開始量產,雖然短期對特斯拉整體汽車營收的貢獻可能有限,但仍吸引市場關注其與SpaceX技術合作的發展。
其他個股方面,產物保險業者Travelers(TRV-US)公布第三季財報後,盤前股價下跌4%;資料安全軟體公司Varonis Systems(VRNS-US)則因Proofpoint同意以63億美元現金收購,盤前股價上漲2.6%。