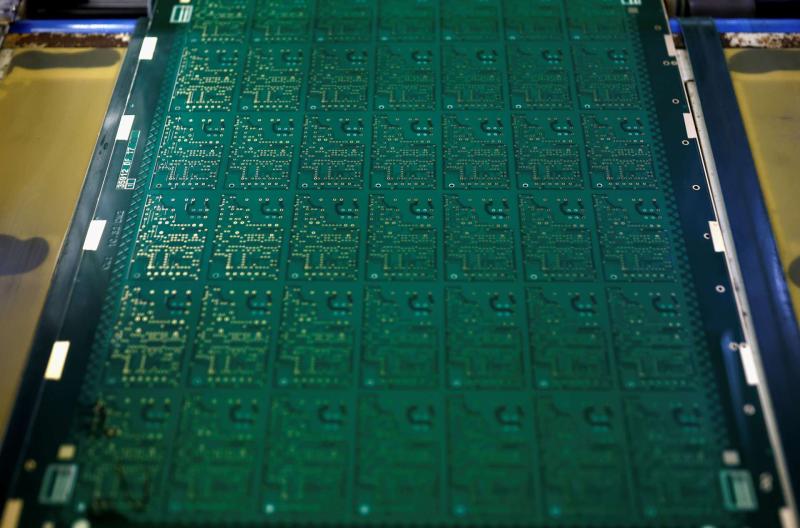
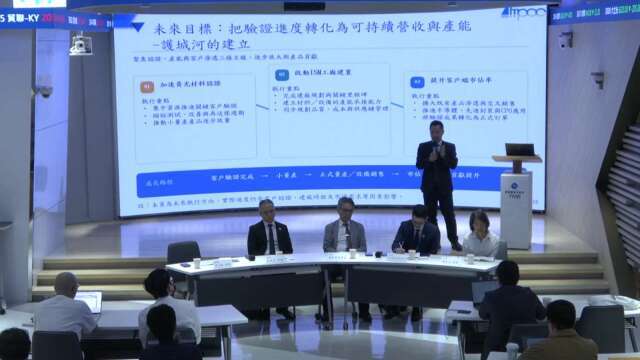
PCB 及半導體設備、耗材供應商的揚博科技 (2493-TW) 今(17)日召開法說會,揚博對於客戶、市場的高度需求引發的產業榮景仍表示樂觀,以揚博目前自製的設備而言 ,PCB設備占此一類別55-60%,半導體約40-45%,兩大事業群的進一步成長動能也強。
同時,揚博在生產製程也在優化,生產線將進行建置1萬級的無塵室,不過,揚博則指出,目前並沒有因此進行在市場進行籌資的規劃。
揚博科技2026年第二季營收10.77億元,毛利率28.65%,季減0.54個百分點,年減2.85個百分點,單季稅後純益1.79億元,季增12.1%,年增2.47倍,單季每股純益1.41元。揚博科技2026年上半年營收20.14億元,毛利率28.9%,年減1.94個百分點,2026年上半年稅後純益3.38億元,年增48.48%,每股純益2.67元。
揚博指出,2026年上半年主要自製設備用途主要仍以HDI,類載板(MSAP)及載板,軟板的銷售佔比較高,這與PCB產業受惠於AI伺服器、AI PC,高速運算、光模塊和低軌衛星無線通信等訂單能見度與產能利用率表現熱絡。 2. 為因應中長期業務成長,已啟動廠房循序擴充,將穩步推升整體產能與生產空間。泰國子公司各項業務已順利展開,就近與東南亞地區客戶作密切溝通及售後服務及掌握商機。
揚博PCB事業群對未來設備研發與需求展望則指出,AI厚大板、高階載板及未來玻璃載板製程設備需求。同時,各PCB廠跨入高階產品競爭,包括AI相關載板、類載板、HDI、 軟板設備未來需求。 且注意智慧電動汽車與安全相關PCB設備需求,也對節能減廢及無塵設備持續研發。
同時,揚博在代理產品的部分,目前在業務上,以聚焦與合作在半導體先進封裝及黃光製程的層面。目前材料業務正加速國內與海外半導體大廠的認證進程。
對於揚博原規劃與韓國 DCT Material 的深度的戰略合作成立合資新法人,原規劃在台生產並進一步切入半導體先進製程材料市場,但才博指出目前在來台生產甚至設廠土地都看了,但迄今並沒有新的進展。
揚博與DCT在半導體材料領域已有超過 8 年的合作經驗。揚博原計畫在台與韓商合資的,與主要從事半導體先進製程黃光材料包括如 SOC、SOD、CMP 漿料等的開發、製造、銷售及技術支援。
DCT Material 為韓國三星(Samsung)及 SK 海力士(SK Hynix)的重要供應商。揚博原規劃透過合資將 DCT 的量產經驗與技術導入台灣,推動半導體材料供應鏈的自主化。並以台灣為研發與生產核心基地並進一步強化亞洲市場的產品布局。
※ 本文經「鉅亨網」授權轉載,原文出處