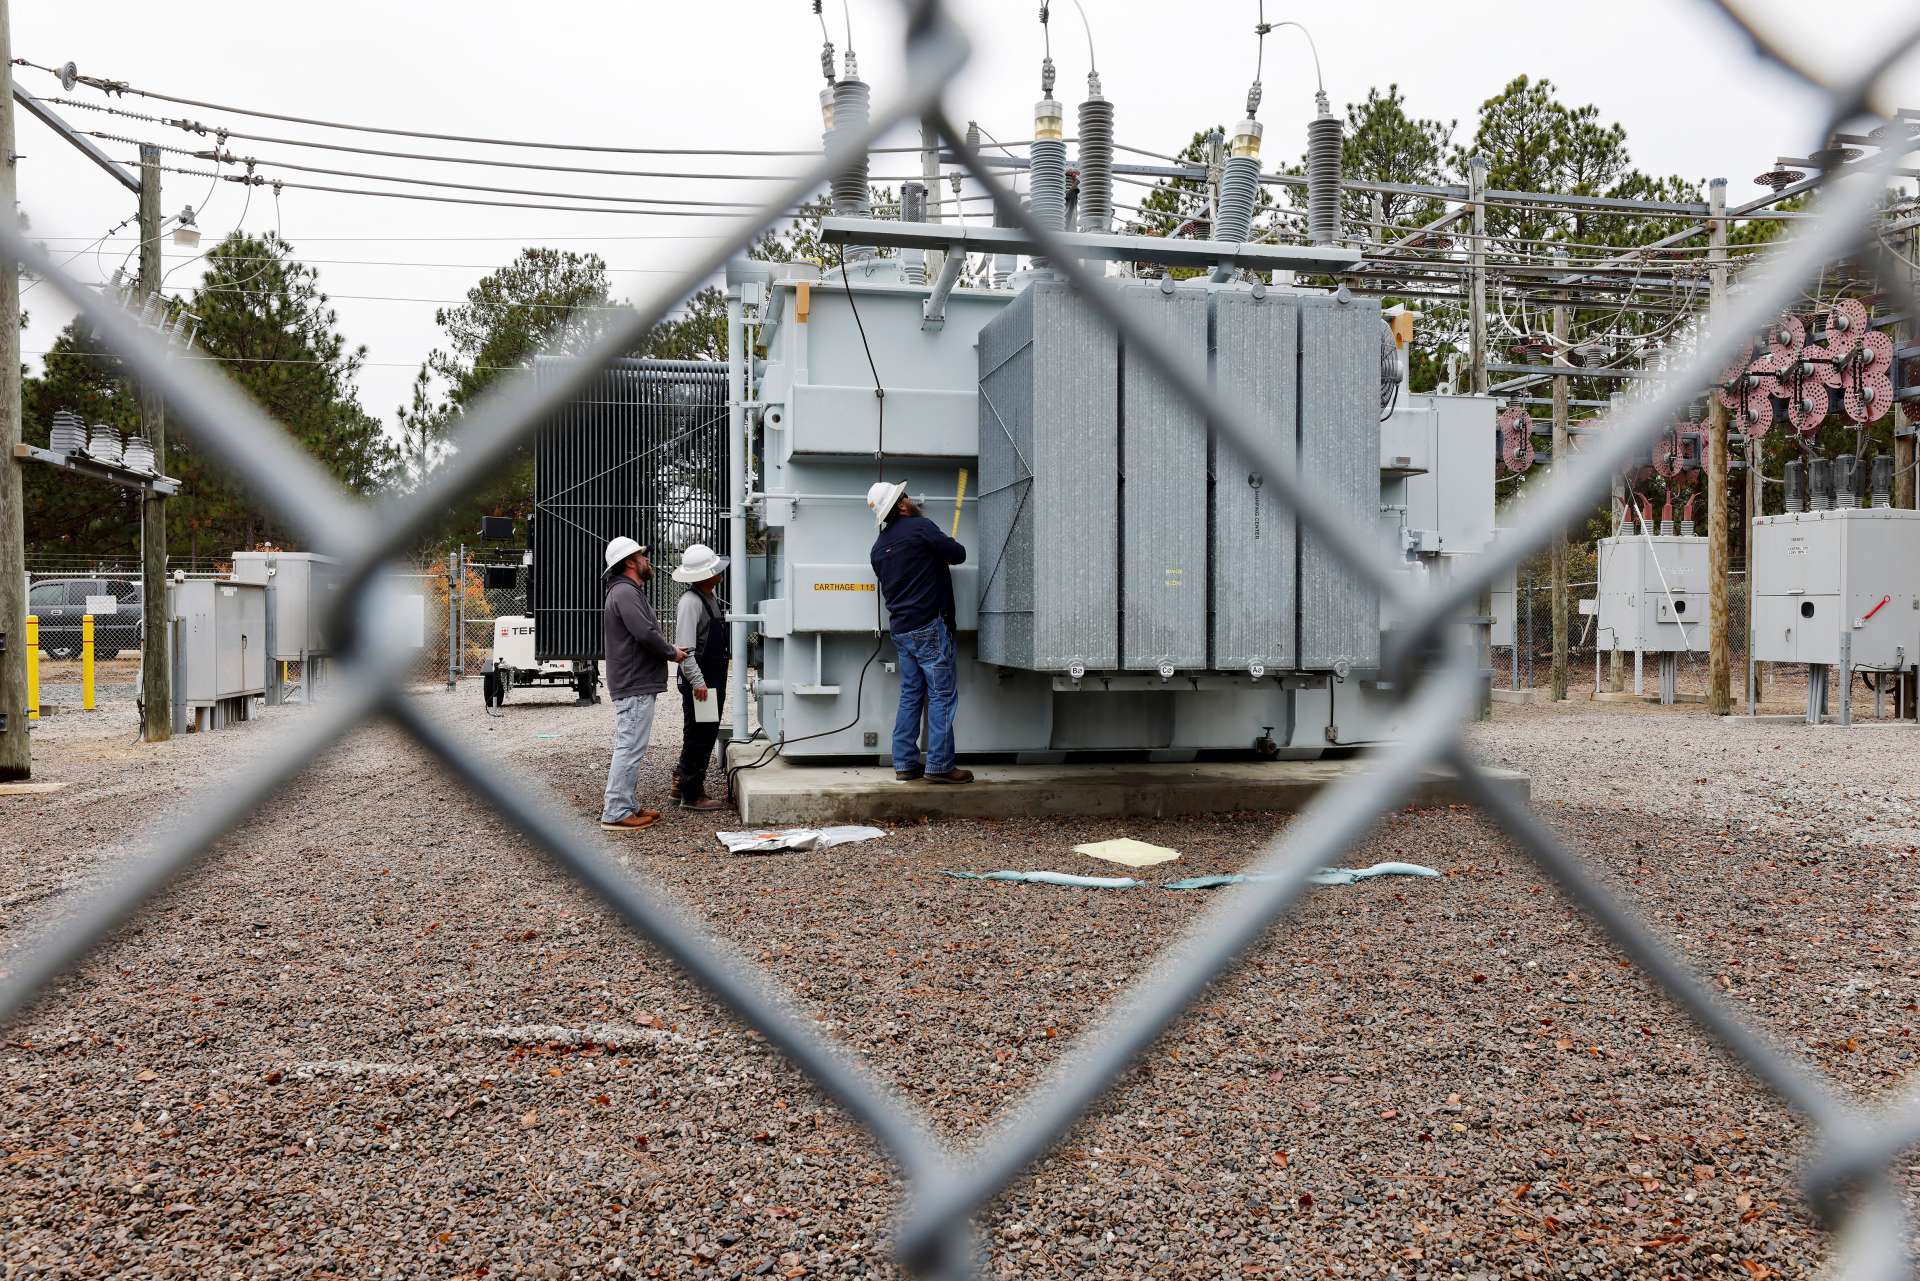
2026年11月04日(優分析/產業數據中心報導)⸺ 美國大型電力公司American Electric Power(AEP-US)週二(3日)宣布成立「AEP Infrastructure」,將業務從傳統公用電網擴建,延伸至大型客戶自有輸配電設施的開發機會,並整合發電開發及電力交易業務,以加快回應AI資料中心與大型工業客戶的用電需求。隨著大型客戶直接投入專屬電力設施建設,相關設備採購不僅可能提前啟動,也有機會從公用電網擴建延伸至客戶專案,擴大整體採購規模。
值得注意的是,AEP日前才將2027年至2031年的五年資本支出計畫,從780億美元提高至1,000億美元,增加220億美元,增幅達28%。如今另設基礎設施事業,代表公司除了擴大投資,也開始調整大型電力專案的開發模式,希望透過客戶長期合約支持發電及輸配電建設,減少單純依賴傳統公用電網投資的限制。
過去電力公司主要先投入資金建設電網,再透過受監管電價逐步回收成本,涉及一般用戶電價及成本分攤的審查。新模式則有機會讓大型客戶透過長期合約承擔部分建設成本,降低電力公司的資金壓力,也可能讓專屬電力設施更早進入採購及施工階段。
根據AEP規畫,新事業將優先開發已有長期客戶合約支持的發電資產,同時評估收購既有電廠。目前公布的開發機會包括收購Longview發電廠,以及在懷俄明州為Google(GOOGL-US)開發702MW燃料電池發電設施。
其中,Google專案已簽訂20年長期購電協議,預計2028年投入營運,並採用Bloom Energy(BE-US)的燃料電池技術。對台灣供應鏈而言,燃料電池相關設備可關注康舒(6282-TW)的電源轉換產品,以及高力(8996-TW)的熱管理產品。
AEP擴大投資的背後,是大型客戶持續增加用電承諾。公司第三季新增15GW用電承諾,使2031年前預計新增的已簽約負載達84GW。AEP預估,相關投資將支持2027年至2031年營運每股盈餘年成長9%至11%。
對華城(1519-TW)、大同(2371-TW)、士電(1503-TW)與亞力(1514-TW)等台灣電力設備業者而言,值得觀察的是採購模式的變化。
過去台廠主要透過美國公用電網擴建取得設備訂單,未來隨著AEP將業務延伸至大型客戶自有的輸配電設施,也可能增加參與AI資料中心專案的機會。不過,真正值得關注的是,台廠能否供應符合美國大型電力專案需求的更高階產品,例如765kV超高壓設備,以及是否具備相關供貨資格與客戶認證。這些條件將直接影響台廠能否切入新專案,並將美國電力基礎設施投資轉化為實際訂單。
另一個值得關注的問題是AEP的資金來源。
依市場共識預估,AEP在2027年至2031年間的營業現金流合計約550億美元,與1,000億美元資本支出計畫相比,存在約450億美元差距,顯示AEP在這段建設期間,確實需要透過外部資金支持龐大的建設計畫。
因此,成立獨立的基礎設施事業,也可能有助於AEP採用不同的專案融資及客戶出資安排,降低部分投資對母公司資金的需求。不過,公司尚未明確說明新事業將採取何種融資架構來解決資金缺口。
對設備供應商而言,訂單增加也不一定代表獲利同步提高。若AEP未來舉債規模擴大、利息支出增加,可能更重視設備採購成本及專案投資報酬率,進而提高對供應商的價格要求。因此,台廠除了觀察新增訂單與出貨量,也須留意產品組合、毛利率及議價能力,才能判斷AI電力基礎設施投資是否真正轉化為獲利成長。