2026年11月13日(優分析/產業數據中心報導)⸺ 嘉澤(3533-TW) 2026 年第 3 季毛利率 44.83%,從第 1 季起連三季走低;同季營收 99.6 億元、年增 18.2%,寫下單季新高。
如下圖,根據優分析產業資料庫,嘉澤單季營收到 2026 年第 2 季仍在走高,毛利率卻從 2025 年第 4 季的 51.54% 掉到 2026 年第 2 季的 45.47%,反映營收規模與獲利能力分開走,圖只到 2026 年第 2 季。
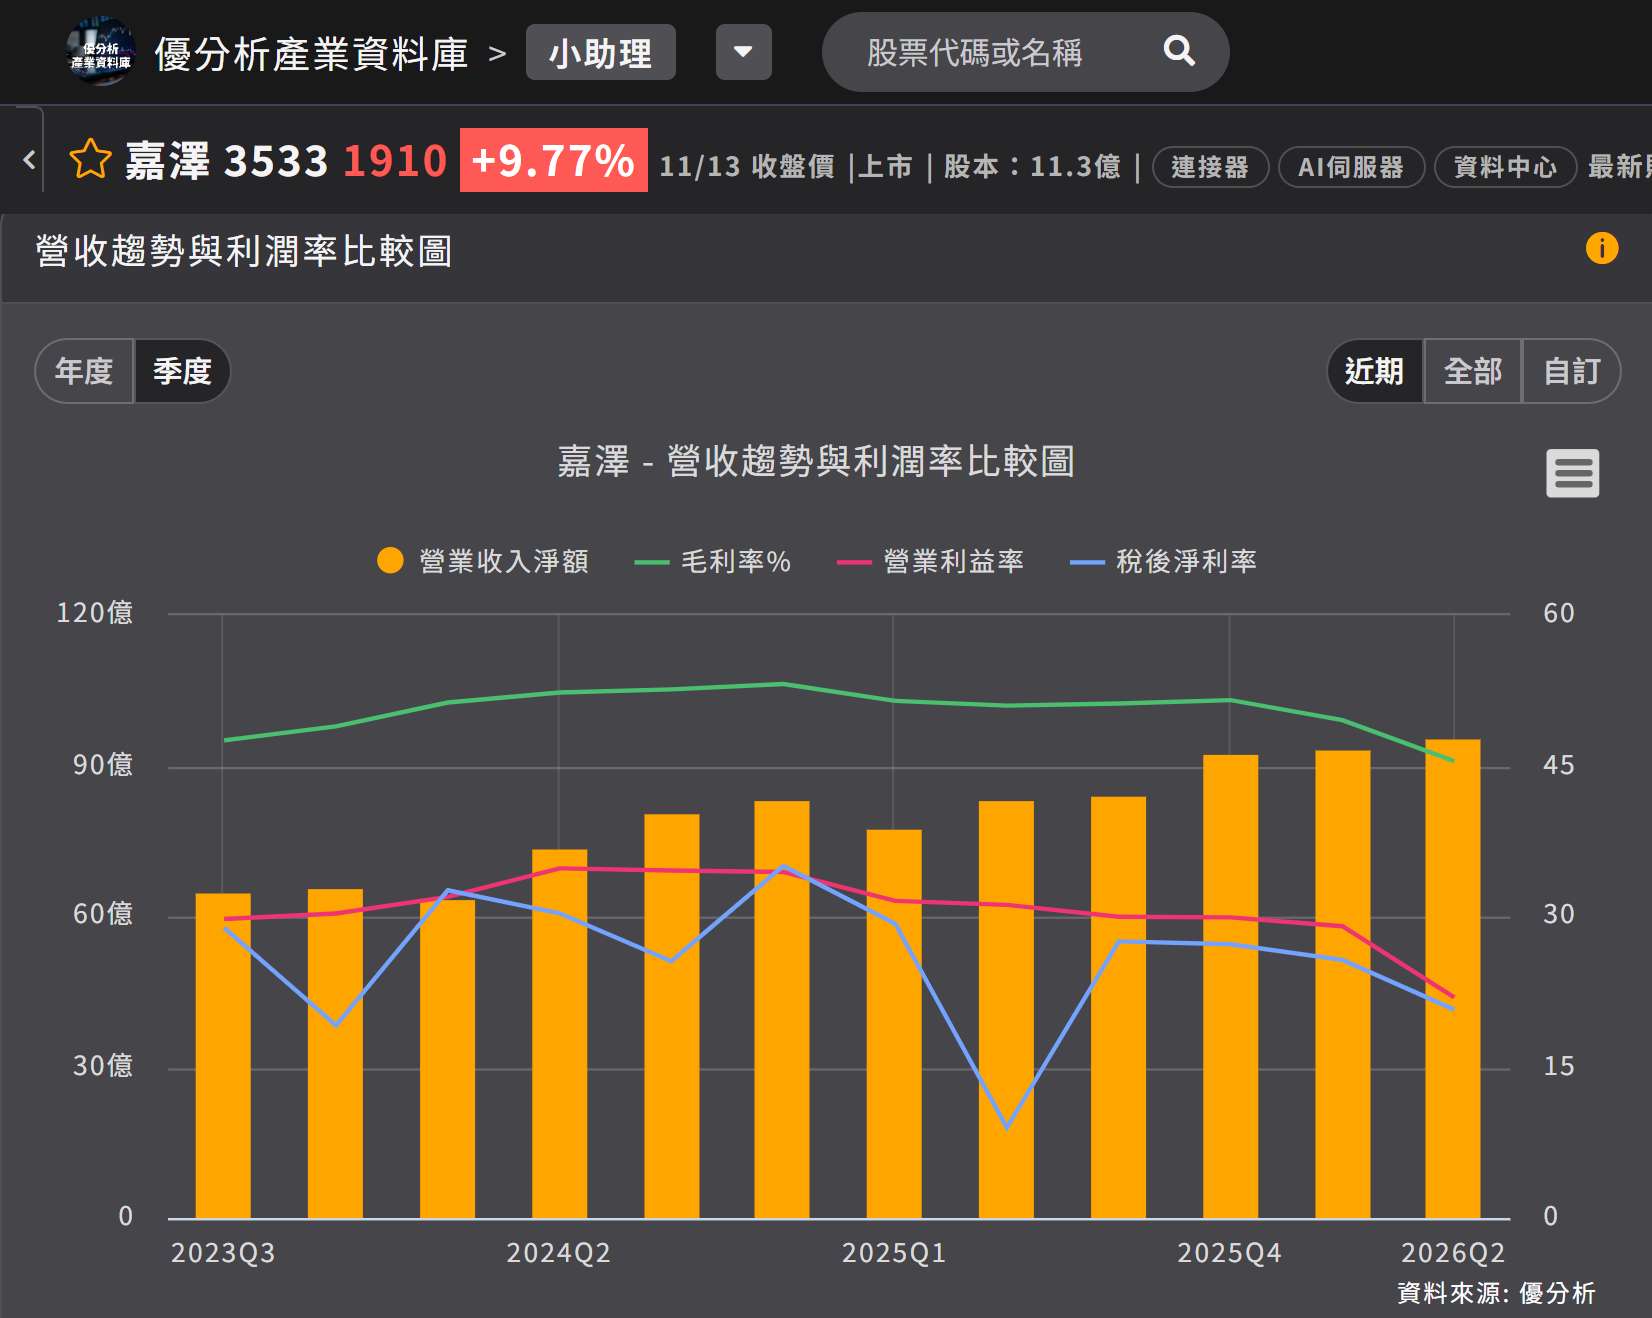
(資料來源:優分析產業資料庫)
公司將 2026 年毛利率的壓力歸因於產品組合,以及客戶端零組件供應不足。零組件短缺,尤其是記憶體,促使部分桌機客戶轉回舊機種;這些機種仍使用 DDR4、DDR3 記憶體,單價與毛利率均較低,出貨增加便會拉低整體毛利率。
記憶體漲價改變換機方向
公司表示,「從第 3 季開始,因為 DDR4 的價格高於 DDR5,所以我認為那會推動客戶從舊世代產品、舊機種轉換到新機種」。新機種指的是改用 DDR5 記憶體的機種;舊機種原本的優勢在於記憶體較便宜,DDR4 漲價後,這項優勢隨之消失。
現貨價已反映舊規格價格較高。根據 TrendForce,2026 年 6 月 DDR4 8Gb 顆粒的現貨價 29.08 美元,同月 DDR5 16Gb 是 45 美元;換算成每 Gb,DDR4 為 3.64 美元、DDR5 為 2.81 美元,舊規格貴約 29%。價格倒掛在第 2 季就出現,比公司預期的第 3 季早一季。
原廠陸續退出 DDR4,舊規格供給隨之收縮,法人推估縮減速度快於需求下滑。根據 TrendForce 2026 年 9 月的估計,第 4 季整個一般型 DRAM 的合約價仍將季增 10% 到 15%,客戶端的記憶體成本壓力在第 4 季仍不會緩解。
第 4 季只回到第 2 季
公司對改善幅度持保留態度:第 4 季毛利率會開始復甦,但不會大幅跳升,可能回到 2026 年第 2 季的 45.47%;即使達成,仍比 2025 年第 4 季的 51.54% 低 6.07 個百分點。2027 年毛利率能否進一步提升,取決於新平台,其滲透率目前仍很低。公司也不預期毛利率回升至 50% 幾,因為 QD 這類毛利率低於公司平均的產品,2027 年占營收比重會接近 10%。
毛利率的跌幅在第 3 季收斂:第 2 季比第 1 季下降 4.08 個百分點,第 3 季僅再下降 0.64 個百分點。第 4 季毛利率改善的來源之一是新產品,SOCAMM 是伺服器記憶體模組的插槽,公司指出 2026 年 8 月約占營收 2%,預期銷售持續成長。
原物料方面,公司可採取的措施有限。公司表示,原物料市場最近幾季波動較大、難以預測,只能在價格較低的期間下單採購。
第 4 季毛利率能否回到第 2 季的 45.47%,取決於客戶換機速度:若轉換較快,第 4 季即可反映;若較慢,則須等新平台在 2027 年放量。