2026年11月13日(優分析/產業數據中心報導)⸺ 客戶對供應商的交付期待,正從個別元件向外延伸。貿聯-KY(3665-TW) 在 2026 年 11 月 13 日法說會上指出,產業分工正在改變。工程支援、製造準備、供應鏈彈性,以及日益複雜的組件甚至次系統(由多個組件組成、可整組交付的模組),都已納入供應商的責任範圍。
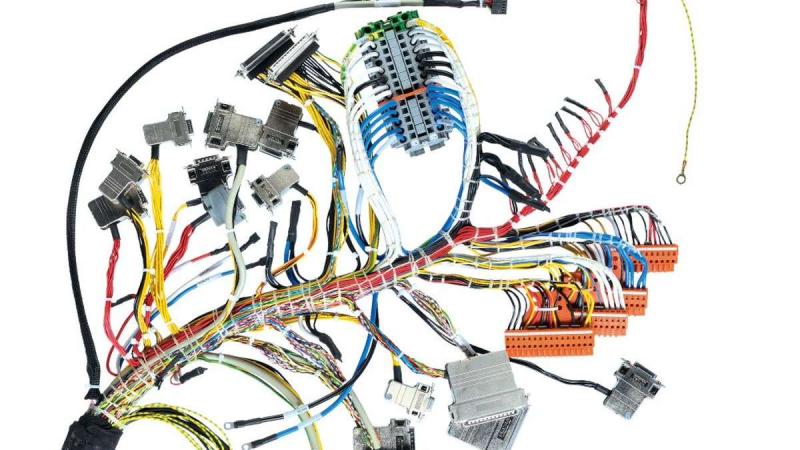
公司以組件開發為例說明。假設一個系統有 10 個組件,過去若要求雲端服務供應商(CSP)或 ODM 自行處理每個組件、逐一檢查設計問題,「他們可能需要 10 位工程師」。
如今,供應商將這些組件納入產品組合,客戶只需檢視共同開發成果,再向供應商提出所需規格。
這項變化以 HPC 與半導體設備領域最為明顯,醫療產業也出現相同趨勢。公司表示,隨著更早參與客戶的開發計畫、延伸到多個技術功能,工程協作、認證經驗與執行能力日益成為決定競爭地位的因素。
併購補上的是次系統
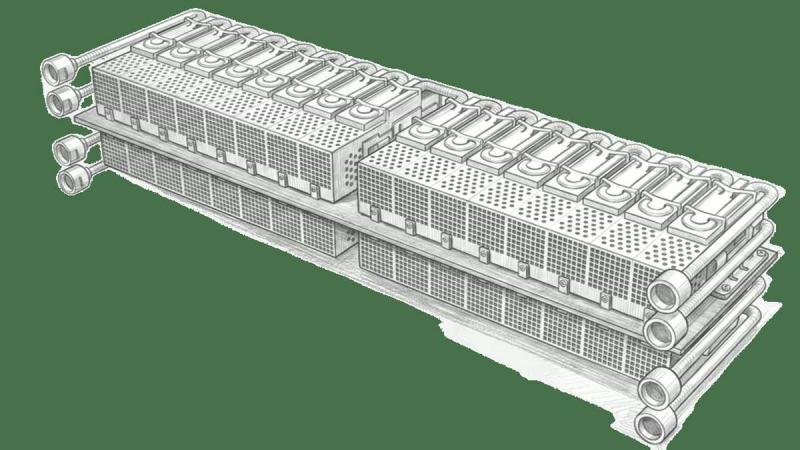
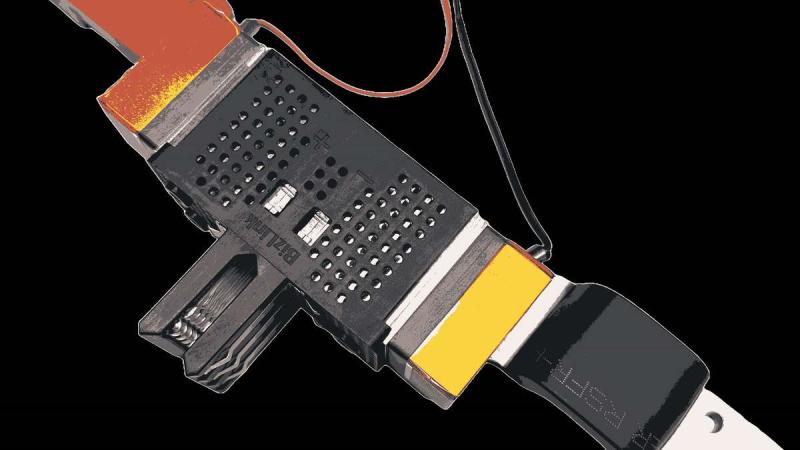
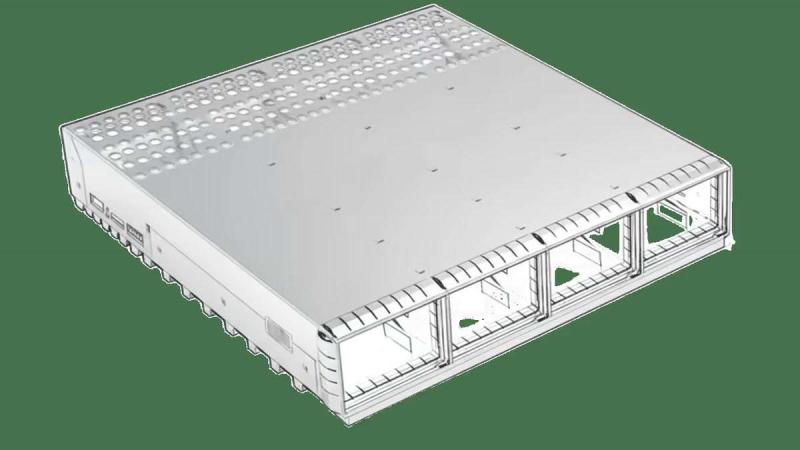
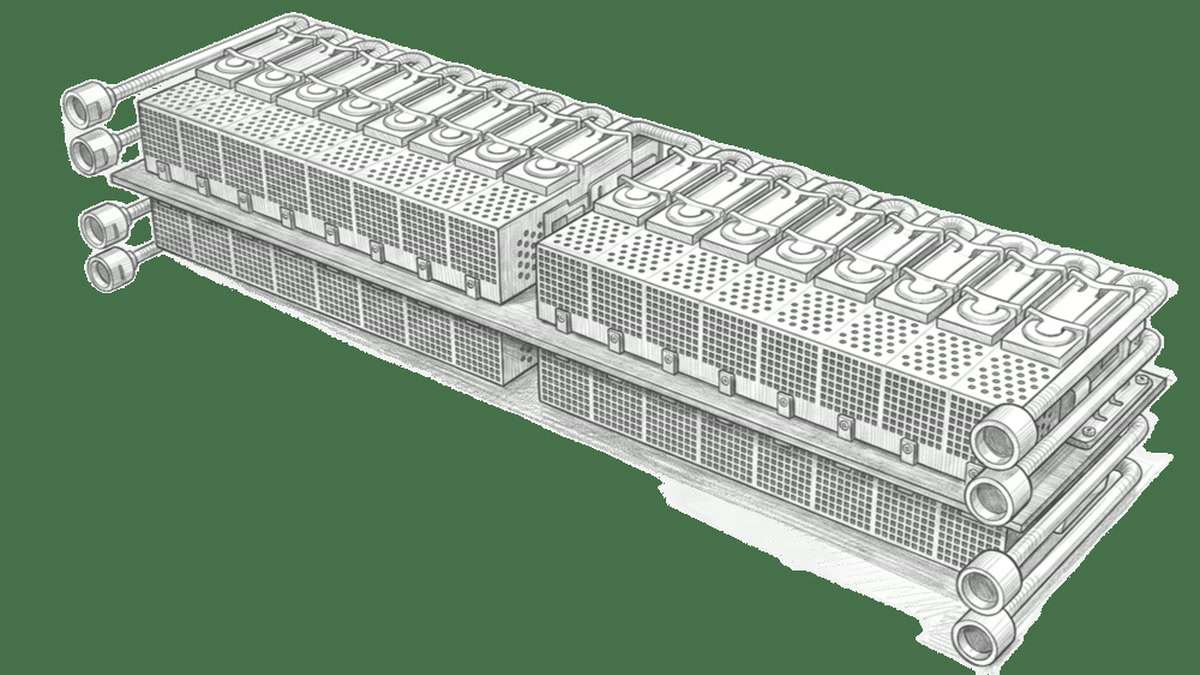
2026 年 9 月併入的 Interplex Datacom,正是補足這項能力。該事業在精密機械工程、機箱、機櫃與次系統整合的經驗,可與貿聯原有的電氣與光學連接能力結合;合併後能應對 AI 機櫃架構中的更多環節,因為電力傳輸、連接、機械結構與冷卻基礎設施日益需要整體考量。
公司也將次系統整合模式延伸至半導體設備。透過擴大製造能力、承接更複雜的組裝與次系統,貿聯在客戶專案中的重要性也隨之提高。
代工龍頭走反方向
但客戶並未打算將所有零件決策交由供應商負責。鴻海(2317-TW) 在 2026 年 11 月法說會上表示,手機、PC 與 AI 機櫃都不只是組裝與驗證,公司能自製至少一半以上的零組件;前 3 季營業利益年增 65%,高於營收年增的 39%,公司將此歸因於垂直整合與自動化。
廣達(2382-TW) 則提出另一項條件。AI 機櫃是客製化的專案接單生產,擴廠前提是先取得 CSP 未來 12 到 24 個月的產能預留承諾;第 3 季毛利率 4.75%,比去年同期少 2.10 個百分點。
貿聯與廣達的毛利率存在明顯差距。貿聯第 3 季毛利率 32.53%、營益率 20.78%,均高於第 2 季的 30.73% 與 17.22%。廣達做的是整櫃組裝,第 3 季毛利率 4.75%,不到貿聯的六分之一。
如下圖,根據優分析產業資料庫,營業利益率(粉紅線)在 2025 年第 3 季先達 19.54%,2026 年第 1 季回落到 14.90%,第 2 季回升至 17.22%、仍低於前一年的高點,這 4 季營收則是逐季上升;圖卡只到 2026 年第 2 季。
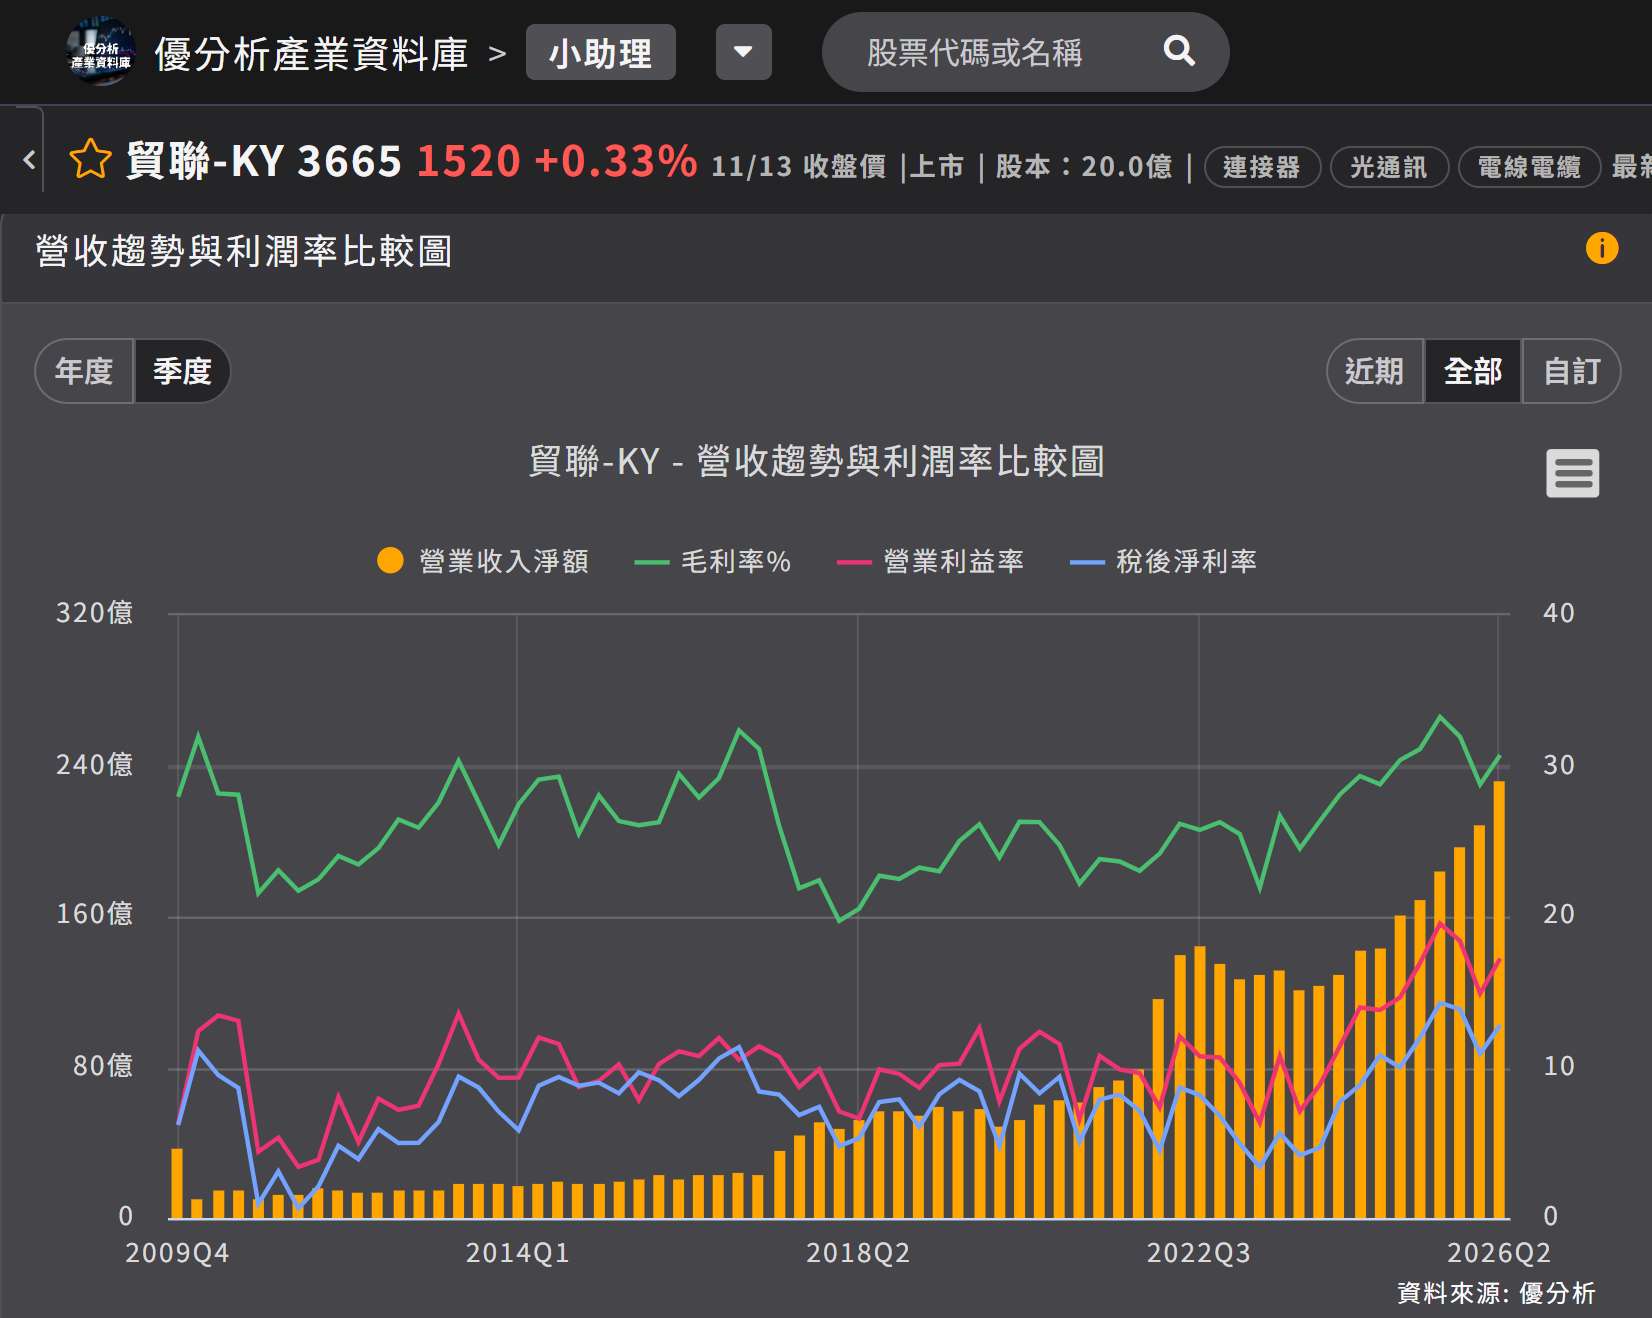
(資料來源:優分析產業資料庫)
兩家公司的營收規模差距懸殊:廣達從事整櫃組裝,第 3 季合併營收 1.12 兆元;貿聯從事連接與次系統業務,278.8 億元。次系統整合的空間,來自 ODM 自行處理各組件時所需的大量資源,以及未必具備的執行能力;鴻海自製過半則說明,這項整合空間仍有上限。