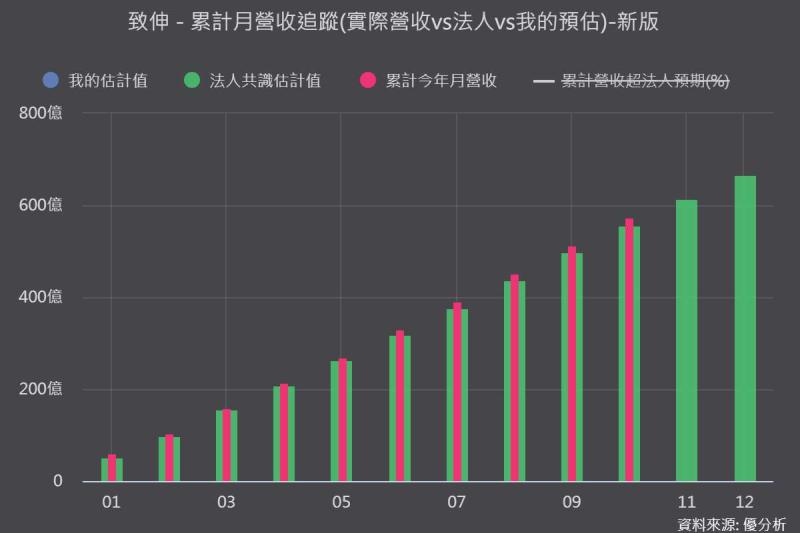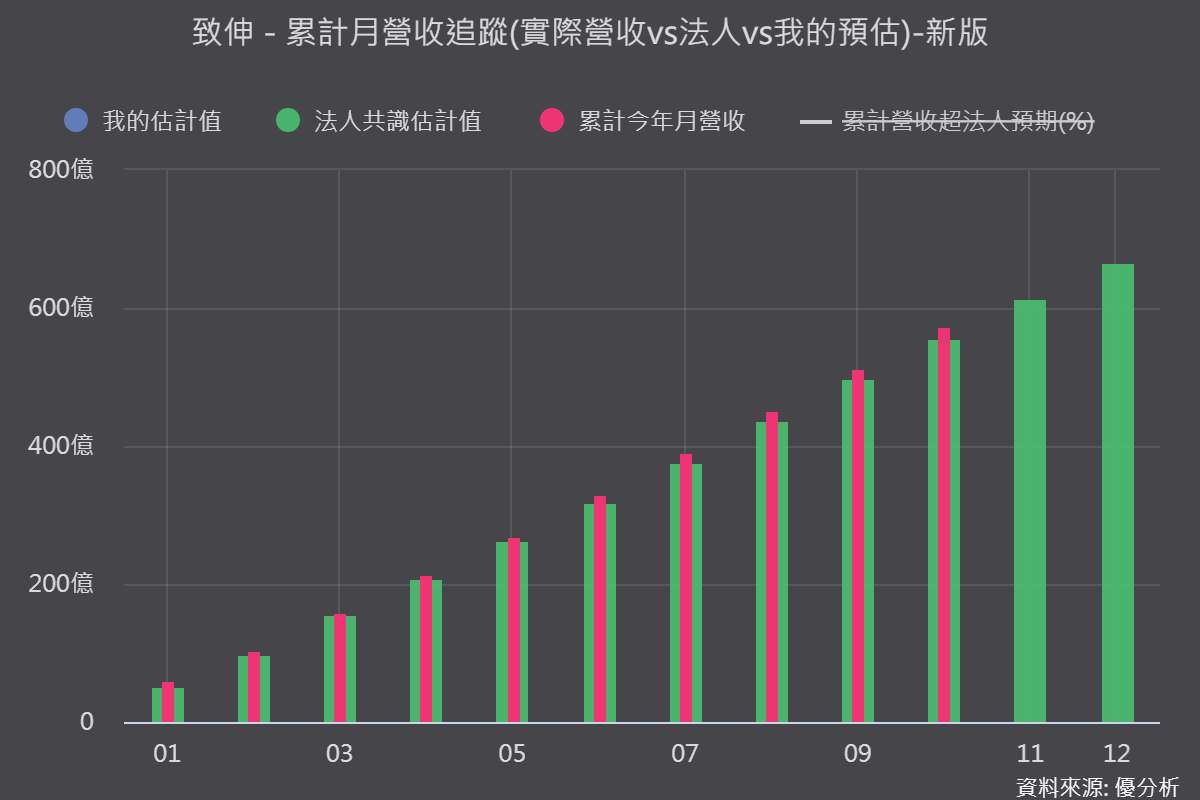
2026年11月9日(優分析/產業數據中心報導)⸺ 致伸營收持續成長,卻面臨獲利壓力。
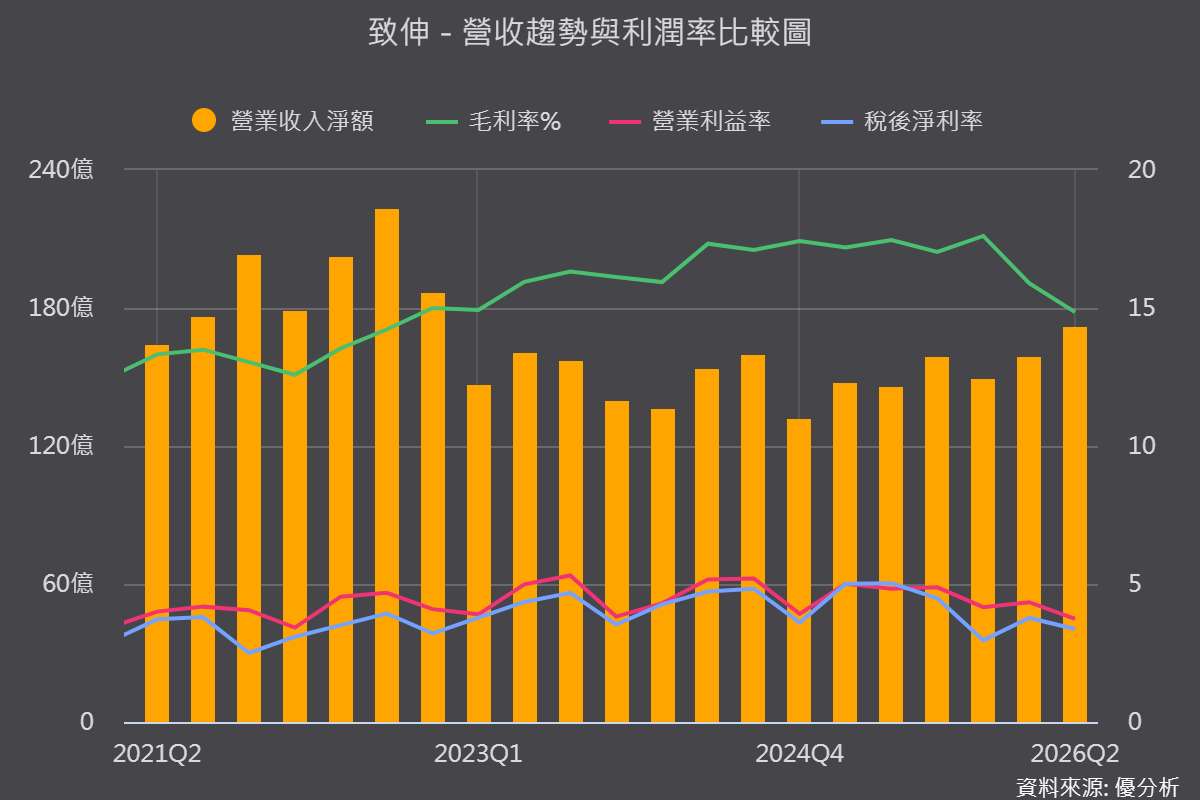
前三季營收513.6億元,年增13.5%,但毛利率從第一季15.9%一路降至第三季13.4%,營益率也降至3.3%。
零組件漲價、人民幣升值與低毛利消費聲學新案,成為主要壓力來源;機器人、車用感測等新動能則要等到2027年逐步放量。
(圖片來源:優分析產業資料庫)
營收成長、毛利率連三季下滑,成本壓力浮現
致伸第三季毛利率降至13.4%,營業利益3.6億元,季減43.6%、年減53.2%。
董事長潘永中也坦言,第三季毛利表現未達期待。
除了人民幣升值,PCB、MLCC、記憶體與銅等零組件漲價,加上低毛利消費聲學專案比重提高,都壓縮獲利空間。
AIoT比重維持三成,消費聲學成長卻稀釋毛利
第三季車用與AIoT占營收約32%,智慧生活產品則升至27%,資訊產品降至41%。
其中,消費聲學新案帶動智慧生活營收成長,但產品毛利較低,反而稀釋整體獲利;PC需求也受到零組件漲價影響。
機器人、車用感測接棒,成長落在2027年
致伸與聯發科合作布局服務型及工業機器人,自主配送機器人已與日韓客戶測試,預計2027年導入量產。
車用感測模組也已切入北美電動車供應鏈,預期2027年逐步放量。
此外,安防感測模組已獲國際公共安全品牌採用,智慧居家安全產品也切入北美市場。
缺料與漲價壓力未退,2027年觀察獲利能否回升
記憶體、銅等零組件供應吃緊,可能延續至2027年上半年,部分新專案因此延後出貨。
致伸正提高安全庫存、尋找第二供應來源,以降低供應風險。
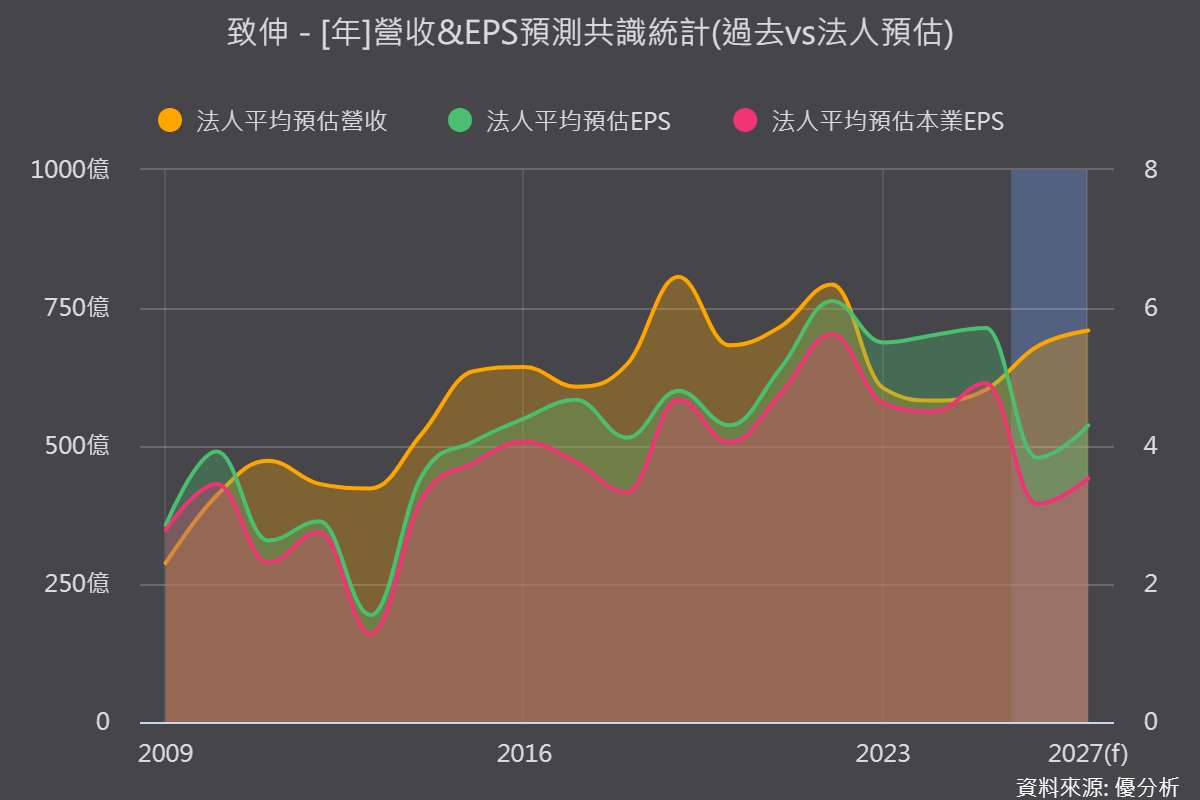
整體而言,致伸2026年營收成長尚可,但毛利率持續下滑,反映產品組合與成本壓力。
後續關鍵在於缺料是否改善,以及機器人、車用感測新案能否於2027年放量,真正帶動獲利回升。
(圖片來源:優分析產業資料庫)