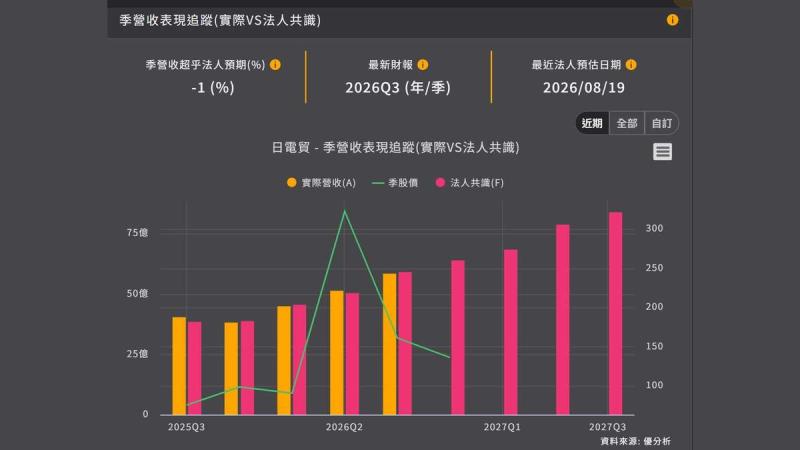
2026年11月11日(優分析/產業數據中心報導)⸺ 日電貿(3090-TW) 2026 年第 3 季的陶瓷電容占營收 52%,比第 2 季的 46% 提高 6 個百分點;同期毛利率 21.12%,比第 2 季的 18.09% 高出三個百分點。
另外兩條產品線是固態電容 26%、電解電容 9%,三條線合計占 87%;其餘是半導體、發光二極體、自有品牌的電池與電阻,以及電感、繼電器、開關等被動元件。
陶瓷電容年增 75.05%,固態電容 27.01%,電解電容年增三成五,陶瓷的增幅接近固態的三倍。
季增的方向不一致,陶瓷電容季增 28.36%,電解電容季增一成二,固態電容季減 4.89%,是唯一衰退的一條。三條線的季增率不同,占比因此跟著移動,其中陶瓷電容的占比變重。
固態電容季減與毛利率
固態電容的季減與客戶拉貨時點有關。公司說明,客戶擔心第 3 季與第 4 季出現缺貨,在第 2 季提前備貨,第 2 季營收因此增加較多,第 3 季的比較基期跟著偏高,固態電容的季減幅度也因此被放大;公司表示「目前客戶的需求還是比較穩定的」。
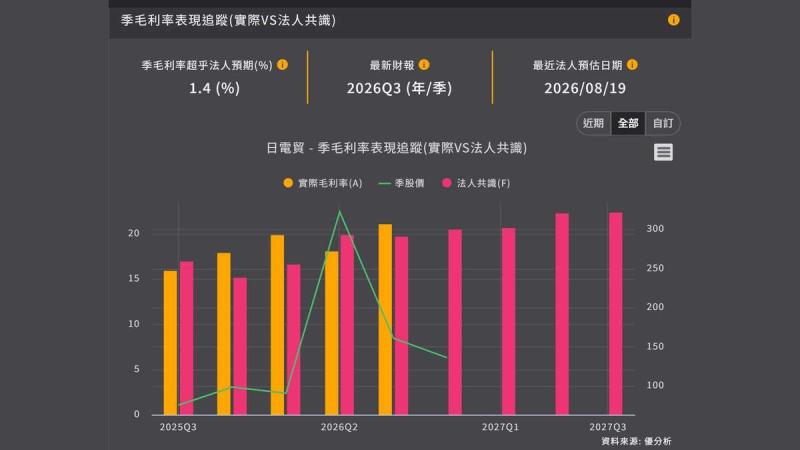
第 3 季毛利率比 2025 年第 3 季的 15.97% 高 5.15 個百分點,也是 2026 年三季裡最高的一季;營業利益率同步走高,第 3 季 14.82%,比第 2 季高將近四個百分點。
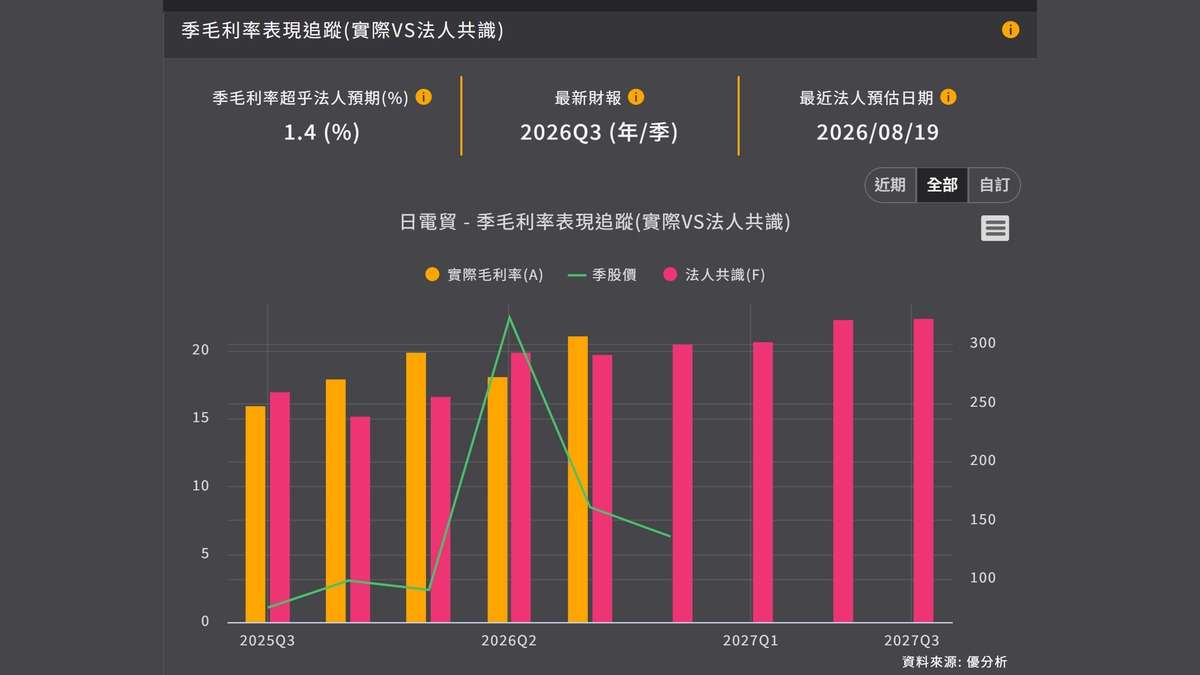
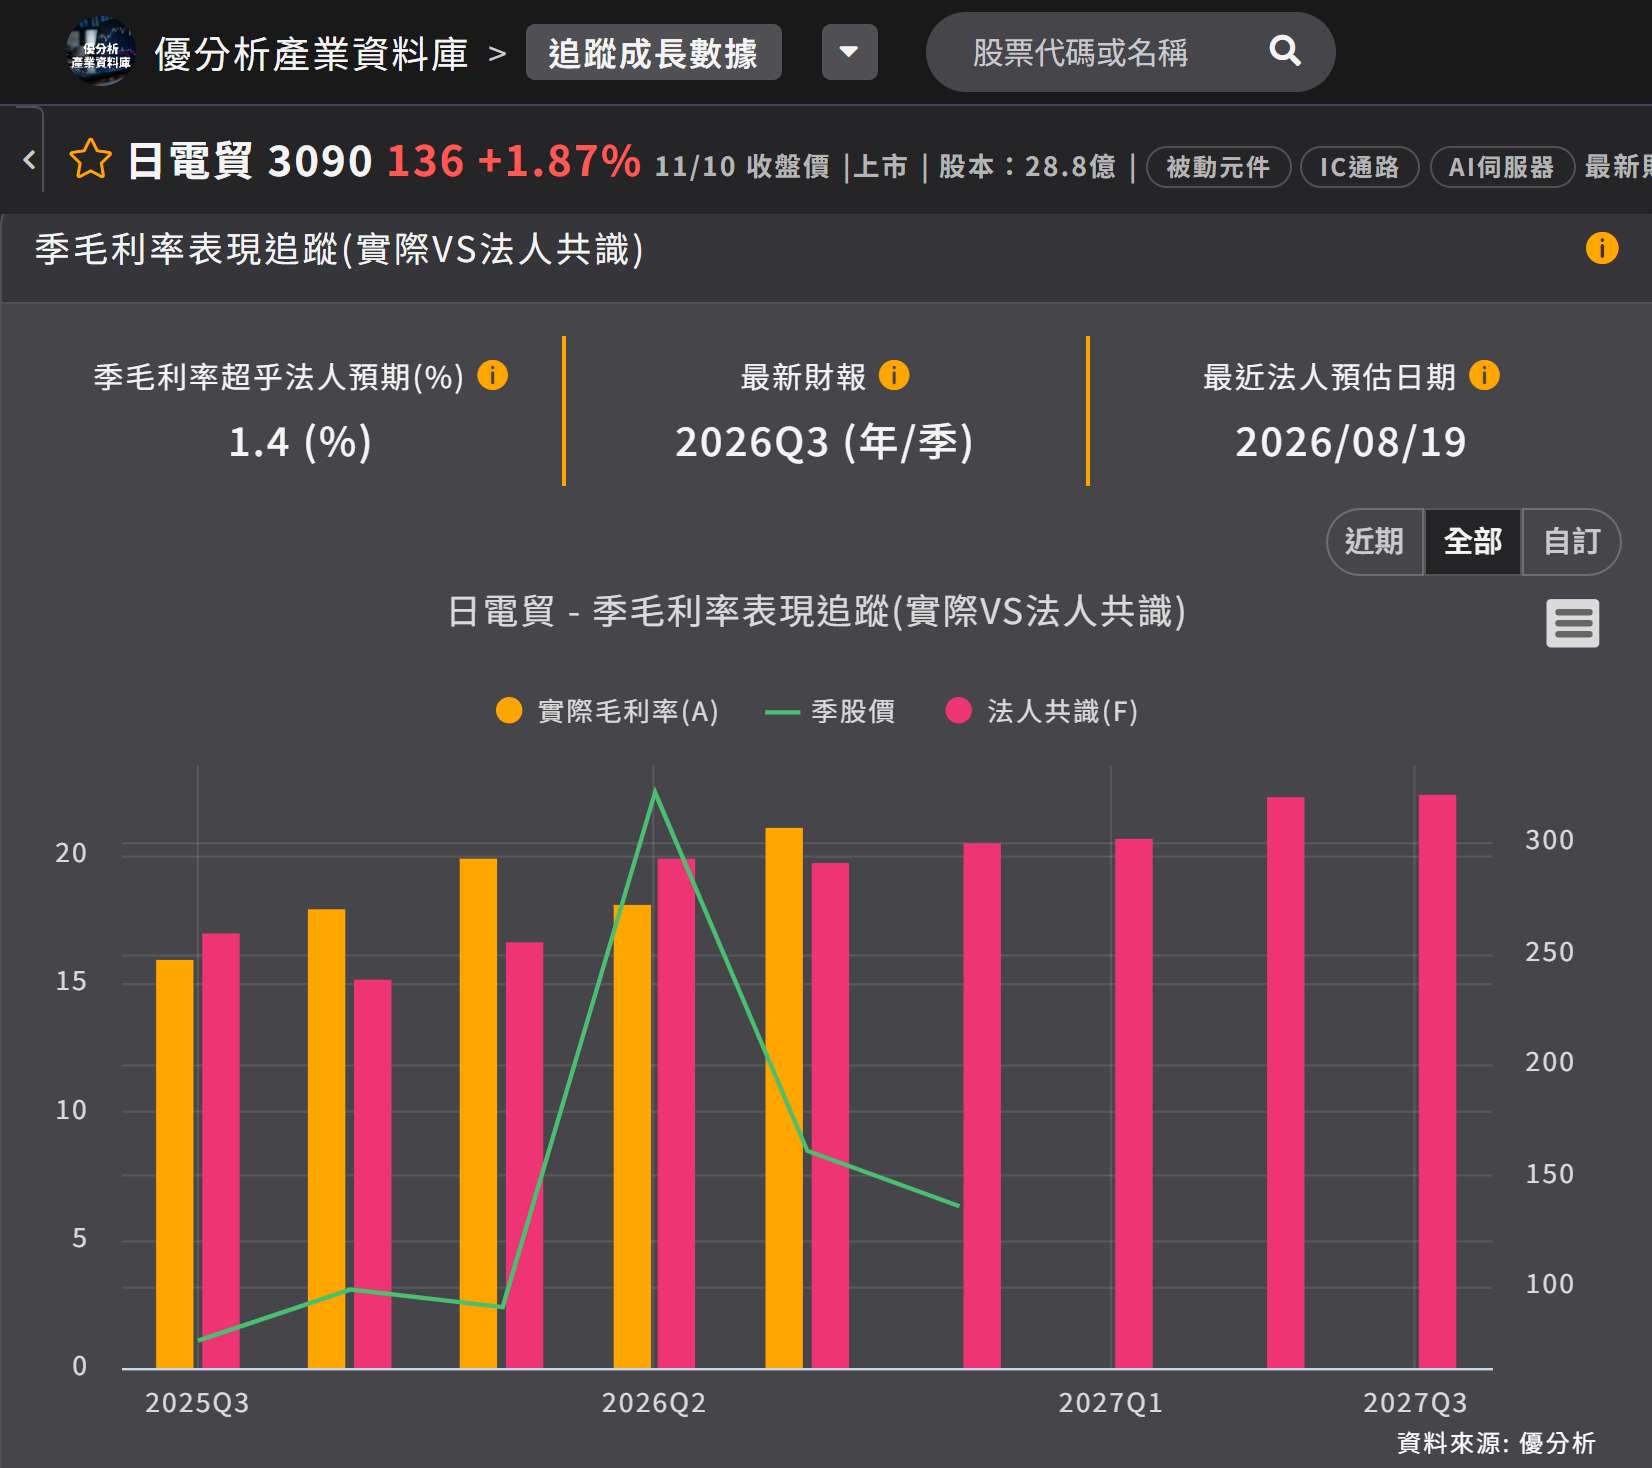
如下圖,根據優分析產業資料庫,最近一季的實際毛利率 21.12%,是 2025 年第 3 季到 2026 年第 3 季五季實際值裡最高的一季,比法人共識高 1.4 個百分點。
(資料來源:優分析產業資料庫)
公司把毛利結構改善歸因於產品組合,高容值、高可靠度的 MLCC 以及鋁質電容、鉭質電容獲多家客戶驗證採用,高附加價值產品的比重提升。
拉長到前 3 季,毛利率 19.74%,去年前 3 季為 15.96%,高了 3.78 個百分點。