2026年11月11日(優分析/產業數據中心報導)⸺ 大量出貨 OEM 與 ODM 訂單,把融程電(3416-TW) 2026 年第 3 季營收推上 14.13 億元,毛利率同時被拉低到 36.4%,比第 2 季的 40.2% 少了 3.8 個百分點。OEM 與 ODM 是客戶委託代工、掛客戶品牌的機種。
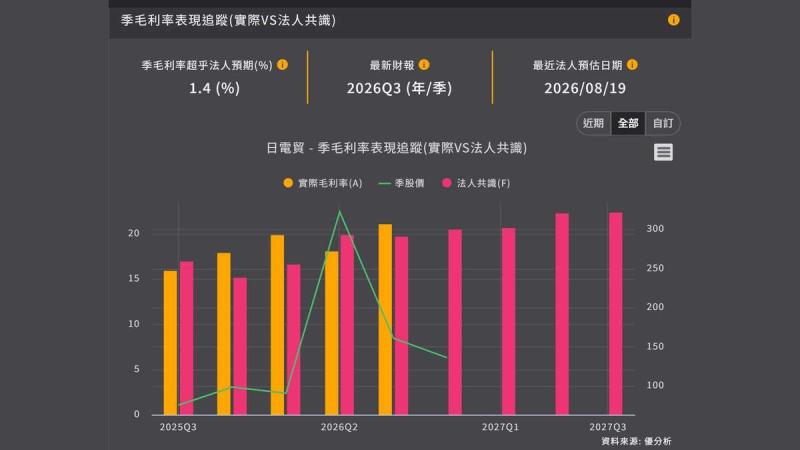
如下圖,根據優分析產業資料庫,融程電第 3 季毛利率 36.4% 是今年最低,法人預估第 4 季回升到 40.3%,與公司預期的回升方向一致。
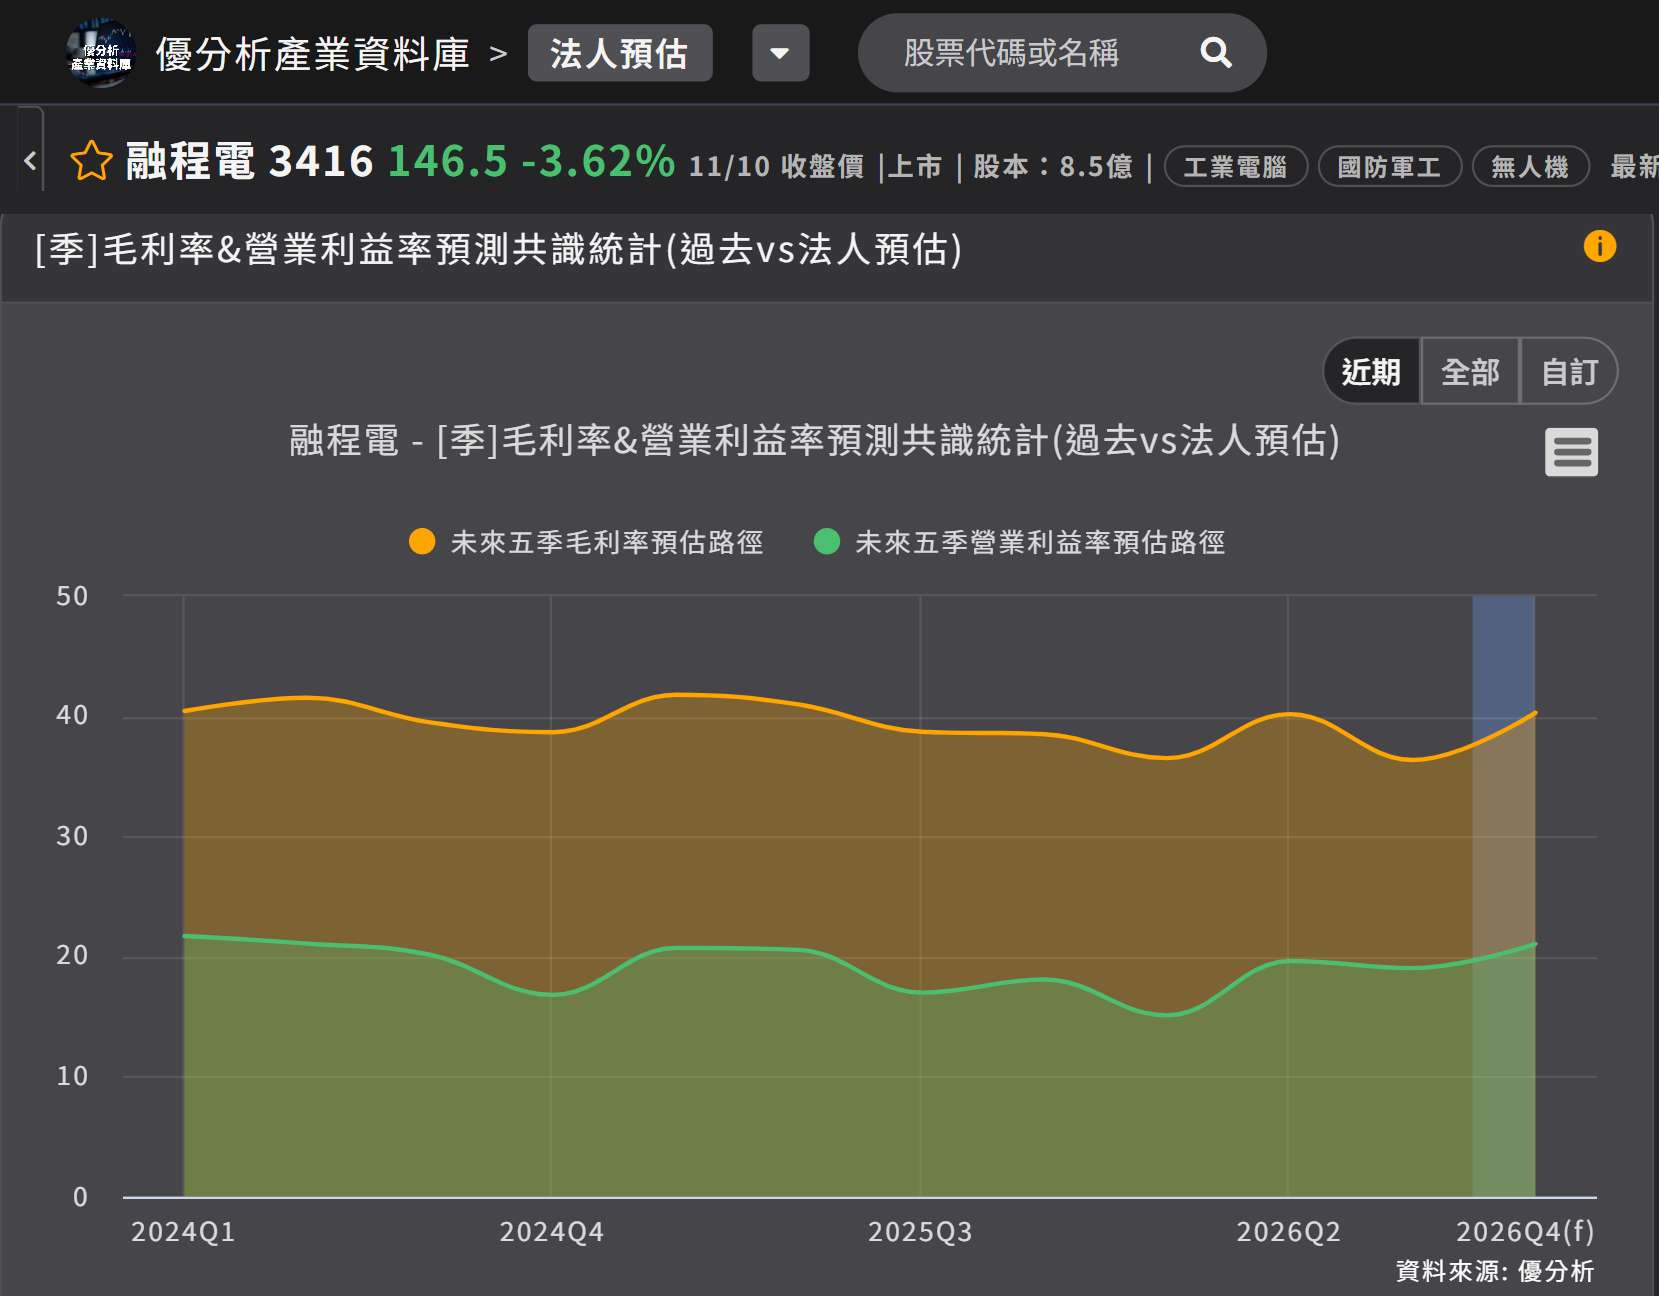
(資料來源:優分析產業資料庫)
第 3 季倉儲物流的出貨比重較高。以目前的營收組合來看,國防應用占 44%、倉儲物流 23%,其餘是車輛診斷與電動車、醫療。倉儲物流是第二大應用,第 3 季的出貨往這裡集中,其中有一部分是毛利較低的代工單。
公司表示,「第 3 季因為大量出貨 OEM 還有 ODM 的客戶訂單,毛利有稍微下降」。同一季營業利益 2.69 億元、季增 16.5%;營收季增 20.1%,獲利增幅小於營收增幅。
前 3 季毛利率 37.7%
累計 2026 年前 3 季毛利率 37.7%,比 2025 年同期的 40.4% 少 2.7 個百分點;營收 35.36 億元、年增 34.2%。公司 2026 年的目標是毛利率維持 2025 年全年 40% 的水準。
第 2 季毛利率一度回到 40.2%,原因是客戶端的價格調整結束;第 3 季產品組合再變,代工單比重拉高,毛利率退回 36.4%。
第 4 季的方向相反。公司指出,第 4 季軍工與車用(車輛診斷與電動車)出貨會比較多,倉儲相對緩慢,醫療維持原來水準,毛利率「預期應該是會往上增長一點點」。
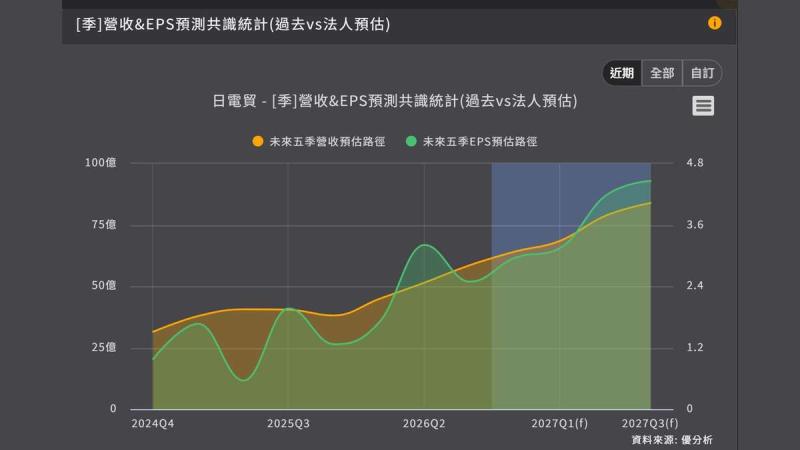
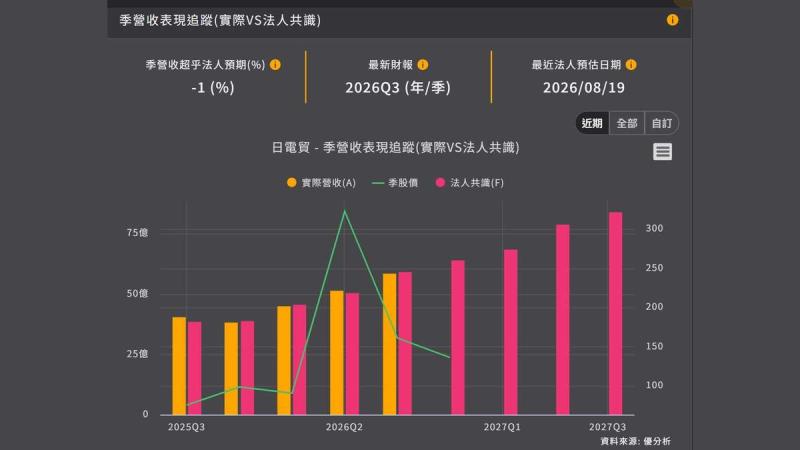
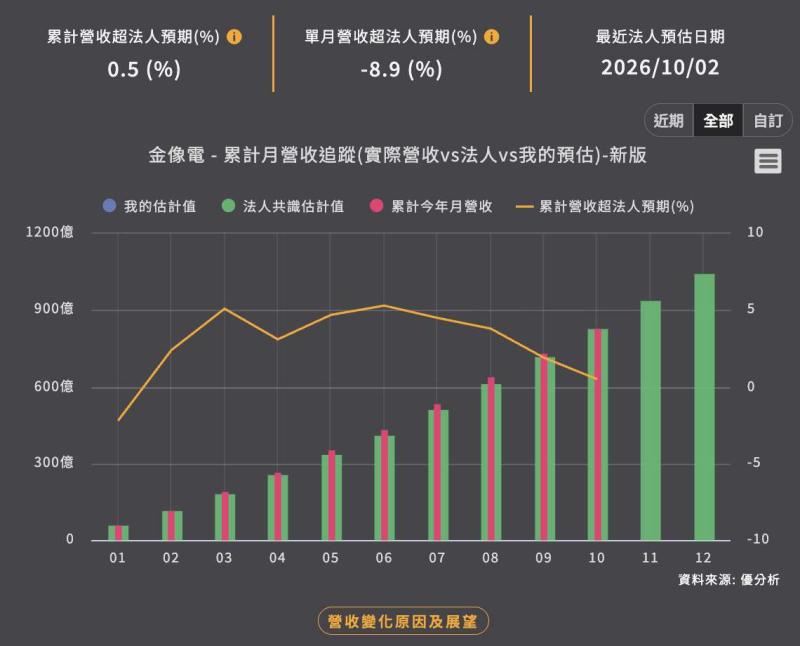
營收則會先回落。公司表示,2026 年第 3 季是今年的出貨高峰,第 4 季回到第 2 季的水準,也就是 11.77 億元,仍高於 2025 年第 4 季的 10.06 億元。公司公告的 10 月營收 3.52 億元、月減逾三成。
營收降、毛利升
第 4 季是營收與毛利率反向的一季。營收回到第 2 季的水位,第 3 季把營收推上 14.13 億元的低毛利代工單減少,出貨改由軍工與車用接手,營收下滑、毛利率回升。
全年毛利率能否回到 40%,取決於第 4 季的產品組合。前 3 季合計 37.7%,第 4 季營收回落、毛利率回升,全年也只是往目標靠近;單靠一季的組合改善,補不回前三季累積的落差。