2026年11月16日(優分析/產業數據中心報導)⸺ 亞泥(1102-TW) 2026 年第 3 季兩岸水泥事業同時走弱,中國水泥由去年同期的獲利轉為虧損 9.74 億元,台灣水泥的營業利益 8.46 億元、年減 24%,兩岸水泥合計由盈轉虧;合併營業利益 10.23 億元、年減 58%,扣除兩岸水泥虧損的影響後,營業利益主要來自電力事業。獲利主要由轉投資貢獻,歸屬母公司淨利 23.99 億元,每股盈餘 0.68 元。
中國水泥噸毛利剩 7 元
中國水泥的壓力同時來自量與價。第 3 季出貨量年減 16%,每噸出廠均價僅較去年增加 2%,煤炭成本卻上漲近三成,每噸水泥毛利因此從 17 元人民幣降至 7 元。
湖北亞東的產能置換在第 3 季認列 1.22 億元人民幣的資產減值,計入營業成本,約影響每噸成本 27 元;公司指出,7 元為排除此筆減值後的噸毛利。公司預期第 4 季煤價維持相對高位、漲勢趨緩,水泥價格開始反映成本,噸毛利將較第 3 季略微改善,但幅度有限。
遠東新靠紡織、裕民靠散裝
三筆轉投資分屬不同業務。遠東新第 3 季稅後純益 31.89 億元、年增 50.48%,動能來自紡織事業在美國、越南、台灣的價量齊揚,加上原物料漲價得以轉嫁給客戶;亞泥表示,遠東新第 3 季處分土地也貢獻部分獲利;亞泥認列的投資收益從去年同期的 3.00 億元增加到 6.16 億元。
裕民的動能在運價。第 3 季稅後純益 19.35 億元、年增 33%,裕民表示波羅的海乾散貨指數延續上行,海岬型船受惠於鐵礦石的長程運輸;供給端印尼 8 月的煤炭出口量年減 25%,中國前 9 月煤炭海運進口量仍較去年同期增加。亞泥認列的投資收益從 5.95 億元增加到 7.98 億元。
三筆投資中,僅山水水泥隨中國水泥業走弱,投資收益從獲利 1.08 億元轉為虧損 0.77 億元。遠東新與裕民的投資收益抵銷山水水泥虧損,加上其他權益法投資收益增加 1.24 億元,權益法投資合計 15.98 億元、年增 40%,占稅前淨利的比重也隨之提高。
如下圖,根據優分析產業資料庫,亞泥的本業收入比(營業利益除以稅前淨利)在 2021 年之後維持低檔,2026 年第 3 季再往下掉,每股稅後本業盈餘(橘柱)明顯低於每股稅後盈餘(綠柱),獲利有相當比重來自轉投資。
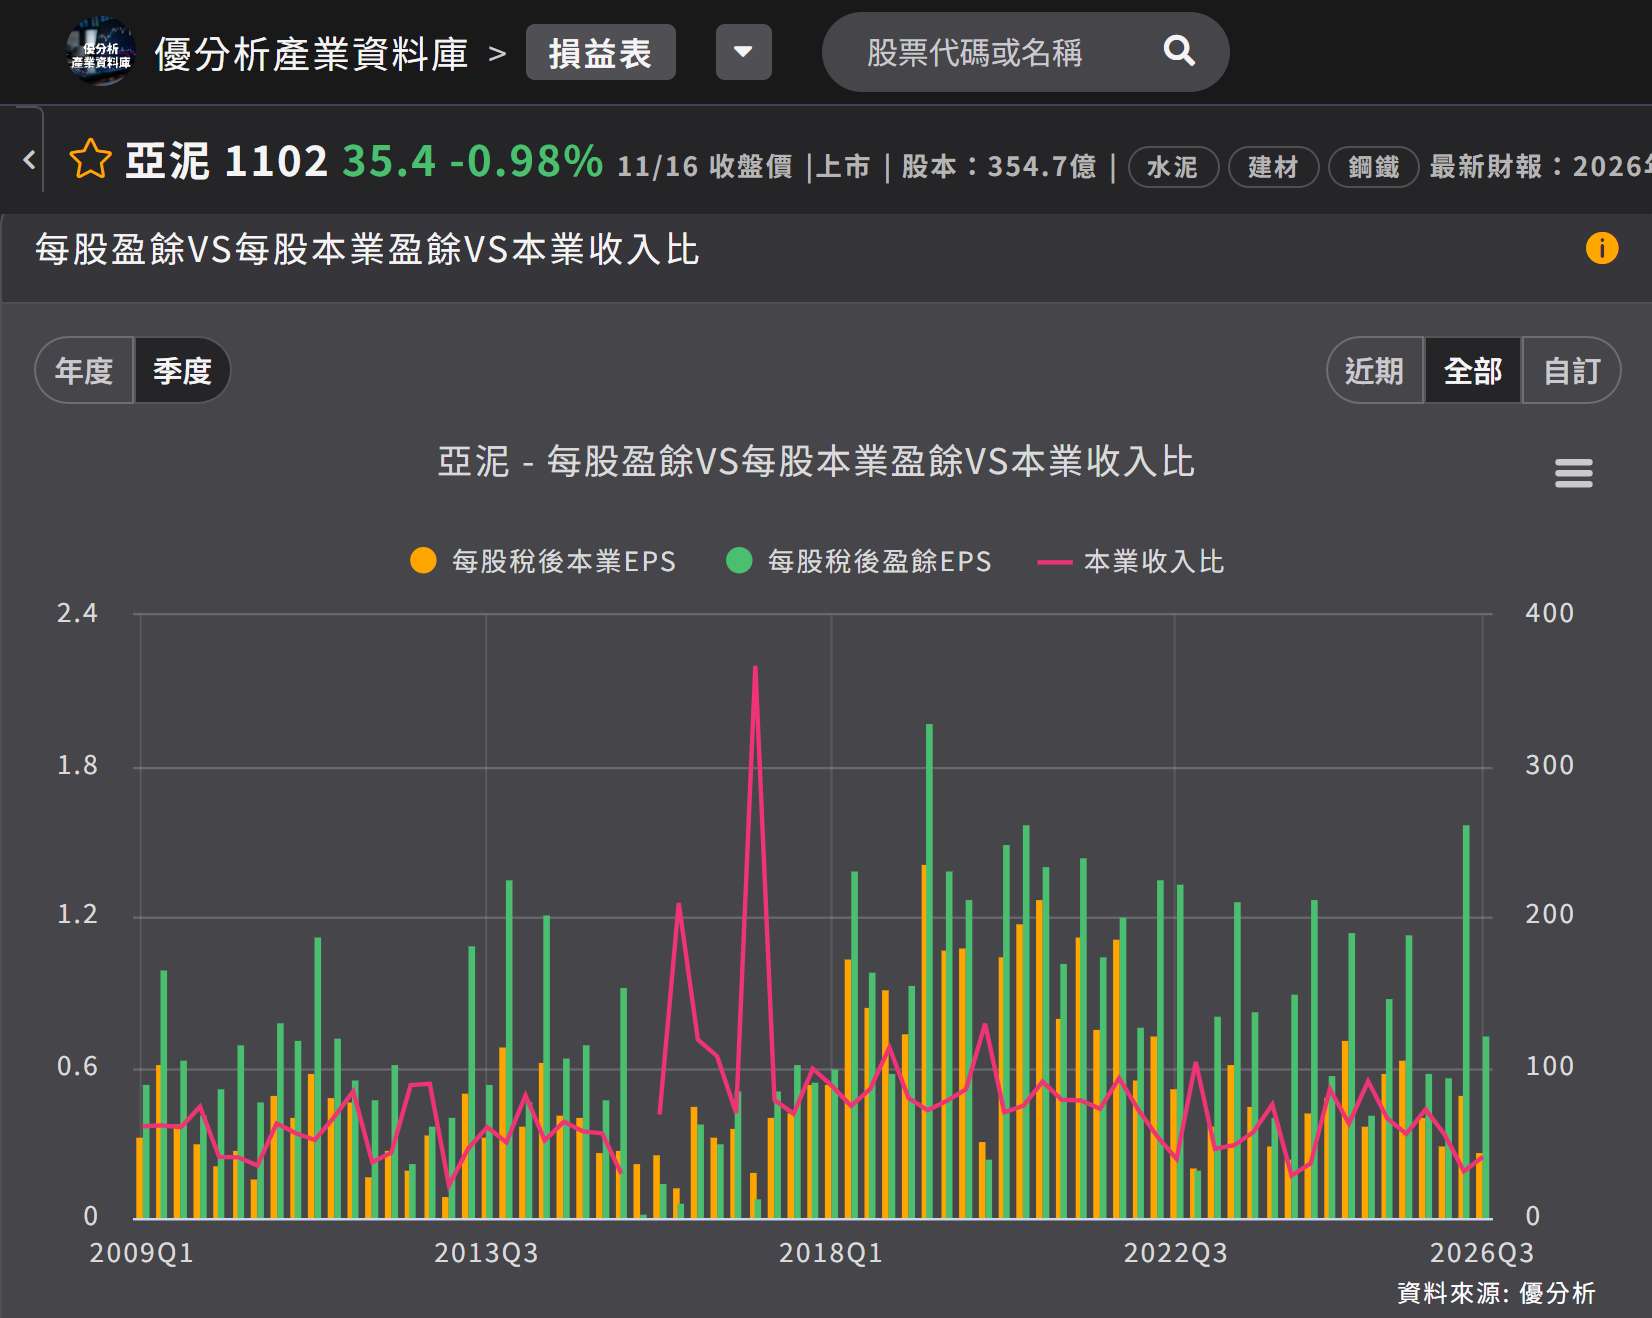
(資料來源:優分析產業資料庫)
公司表示,「可能我們本身是一個控股公司的結構,所以不能完全只看這個本業的一個表現,其他多元獲利的部分也是相當重要。」
兩岸水泥仍處下行階段。公司判斷中國市場呈 L 型走勢,短期仰賴加強錯峰生產執行力度改善,中長期則取決於產能退出與兼併重組;台灣今年受房地產影響明顯,公司預期 2027 年應可逐步落底。2027 年若煤價回落,水泥價格能否維持,將是噸毛利能否持續改善的條件。