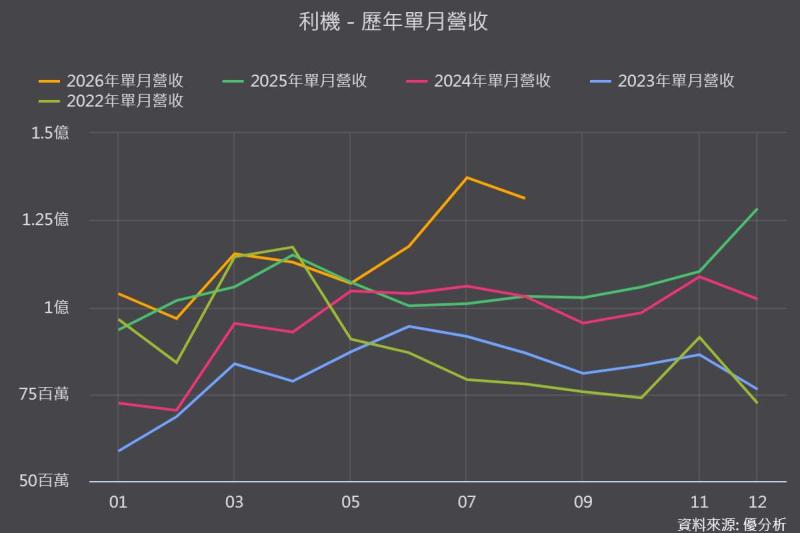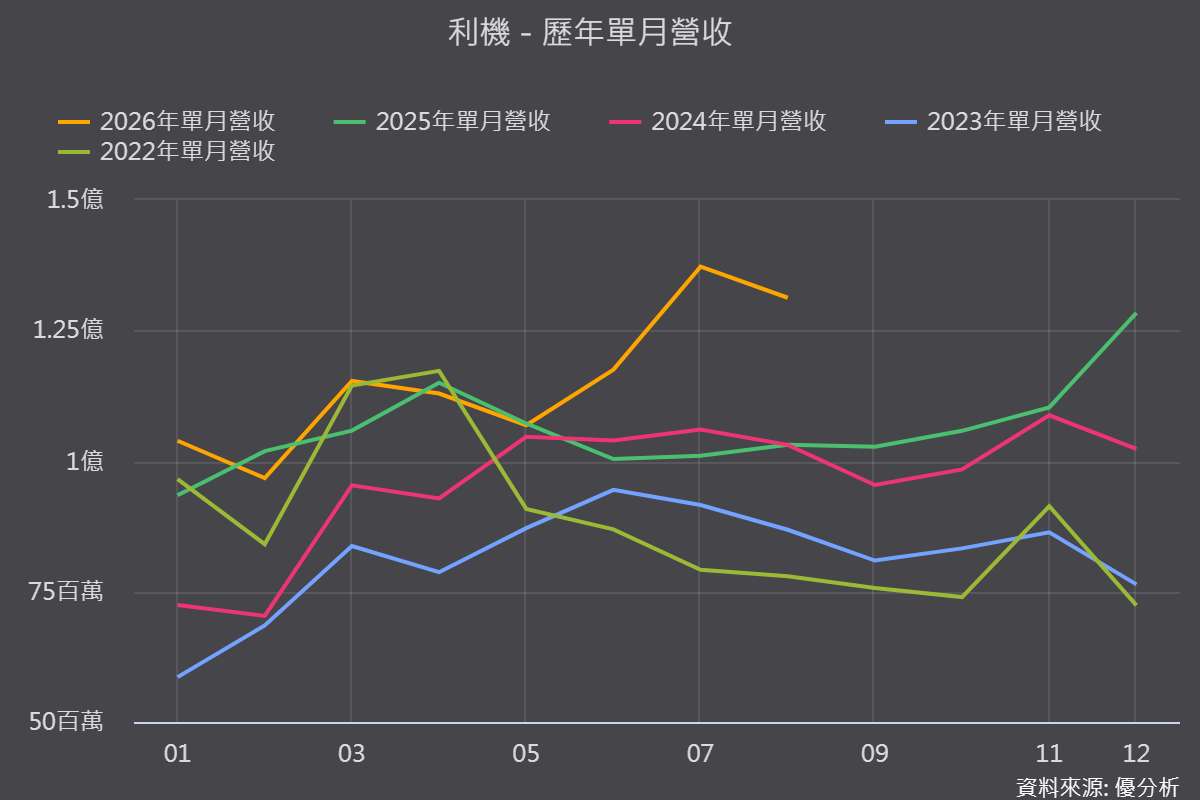
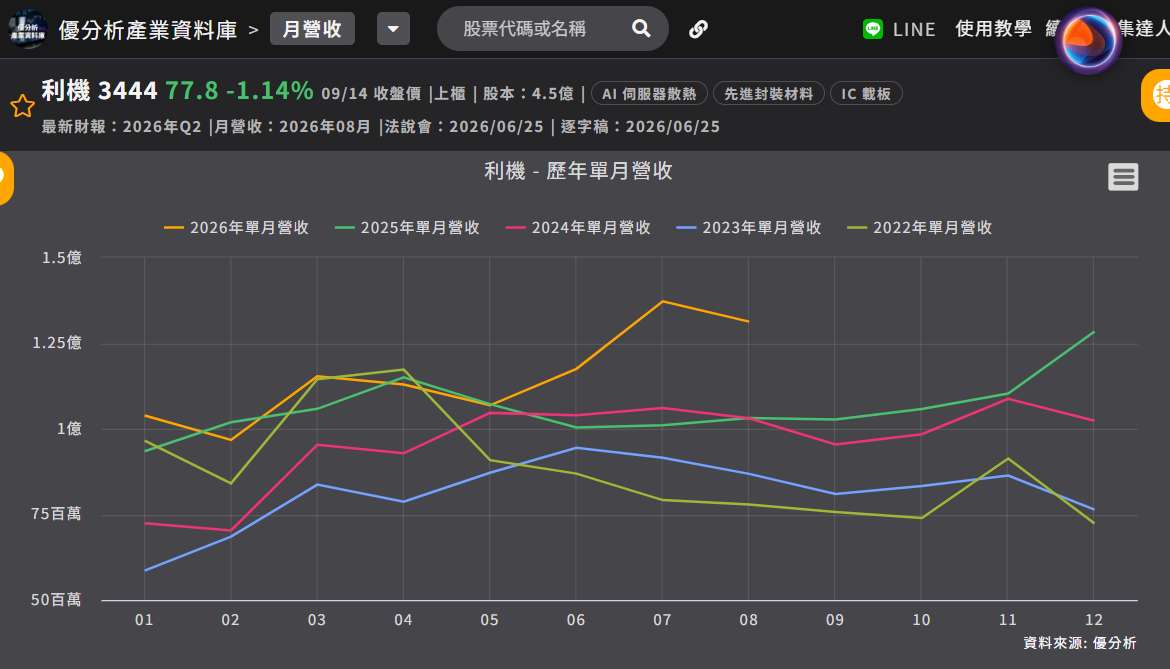
利機(3444-TW)8月營收1.31億元,雖較7月減少4.33%,仍年增27.28%;累計前8月營收達9.22億元。這波營收跳升的時間點相當明確,隨明鈞源自7月起納入合併報表,公司7月營收一舉創下近14年新高,8月也維持在1.3億元以上,加上6月啟動的雙位數漲價已有超過95%客戶完成調整,代表目前營運同時受到併表擴大規模與價格調整兩股力量推動。
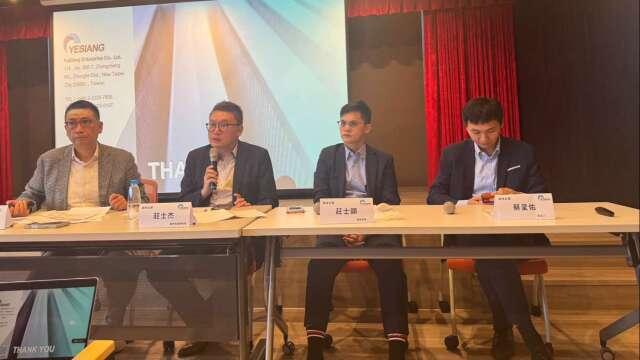
利機(3444-TW)此次以5.08億元取得明鈞源82%股權及實質經營權,是公司成立以來規模最大的投資案。雙方過去已合作多年,由利機負責市場與客戶、明鈞源製造均熱片,併購完成後,公司得以進一步掌握設計、製造及銷售流程,同時新增SSD外殼、生醫材料與精密沖壓零組件等產品線,正式由以代理業務為主,轉向兼具研發、製造與銷售能力的供應商。
公司預估明鈞源併表後,下半年營收可望成長約20%,2026年獲利則有機會增加約30%,並提出自2026年起算三年內營收挑戰翻倍、毛利率至少提升10%的目標,顯示這項併購的重點不只是把營收併進來,而是希望透過垂直整合改善整體獲利結構。
利機第一季毛利率為19.76%,受到佣金收入占比下降及產品組合影響,表現較過去偏低;不過,隨雙位數漲價逐步反映,加上明鈞源開始貢獻合併獲利,管理層看好毛利率有機會回到過去水準,甚至進一步提高。
均熱片需求看到年底,下一棒等待TIM材料通過驗證
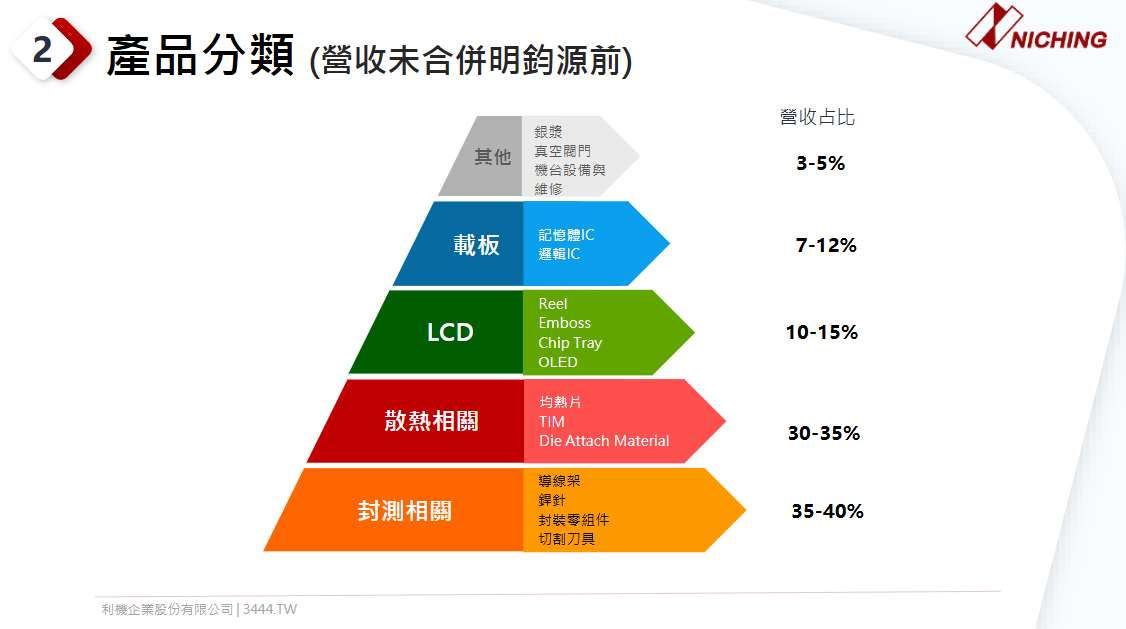
均熱片是利機(3444-TW)目前與AI及高效能運算連結較明確的產品,應用結構以CPU占46%最高、Wi-Fi Station占26%,其餘涵蓋資料中心及手機等領域。公司表示相關訂單能見度已延伸至年底,2025年均熱片營收更大幅成長129%,顯示既有散熱產品仍是現階段最直接的成長來源。
下一步則是將自有TIM導熱材料與均熱片整合,從單一零組件進一步延伸至完整散熱方案,目前TIM正與主要客戶進行中後段驗證,若能順利導入量產,不僅有望增加單一客戶的供貨價值,也可能進一步改善產品組合;至於Die Attach銀膠仍處於送樣及導入階段,貢獻時間相對較遠,較適合作為中長期觀察項目。
因此,利機(3444-TW)接下來的觀察重點,不只是併表能否持續推升營收,更要看漲價與明鈞源的獲利貢獻能否帶動第三季毛利率回升,以及TIM能否順利由驗證轉入量產,為三年營收翻倍目標增添併購擴張以外的產品升級動能。