2026年11月16日(優分析/產業數據中心報導)⸺ 亞泥(1102-TW) 對海外水泥擴張尚無積極目標。公司表示,持續評估海外投資機會,但考量投資風險與實際經營難度,目前尚無具體的海外投資案。
往外走的那兩家
同一期間,同業持續向境外擴張。台泥 2026 年第 3 季合併營收 412.33 億元、年增 5.54%,歸屬母公司淨利 18.1 億元,去年同期虧損 102 億元;公司表示,獲利回升的首要原因為海外布局發酵,葡萄牙及土耳其水泥量價齊升,抵銷兩岸市場的不利影響。
華新建材的海外擴張規模更大,2026 年 11 月 8 日公告以約 90.3 億巴西雷亞爾、折合新台幣約 540 億元收購巴西第二大水泥廠 99.99% 股權,標的年產能 1,700 萬噸、市占約 21%,是中國水泥企業第一次進入巴西,交割期限在 2027 年 11 月 8 日之前。華新建材 2026 年前 3 季淨利 28.26 億元人民幣、年增 41.05%,成長主因為海外新增產能釋放。
兩家公司均在中國以外布局產能。相較之下,中國國內的海螺水泥同期前 3 季淨利 27.43 億元人民幣、年減 56.89%,呈現不同的獲利走勢。
兩岸都還在調整
亞泥產能全數位於兩岸,兩地市場仍處調整期:中國水泥事業第 3 季營業利益負 9.74 億元、去年同期為 1.33 億元,台灣水泥事業營業利益 8.46 億元、年減 24%,兩項金額均為新台幣,營業利益合計減少 13.67 億元,幾乎占合併營業利益減少額 13.92 億元的全部。
公司判斷中國市場呈 L 型走勢,短期仰賴加強錯峰生產執行力度改善,中長期則取決於產能退出與兼併重組;台灣市場方面,公司預期 2027 年應可逐步回穩,並期待小幅回升,最差情況不致較今年惡化。
風險與難度的考量
公司未積極向海外擴張,主要考量為投資風險與經營難度。留在兩岸則面臨中國市場供給端的挑戰:產能過剩問題仍在,補產能與超產核查持續推進,碳交易配額也仍相對寬鬆,落後與領先企業的成本差距尚未拉開。
留在兩岸的替代方案,是改善既有資產的營運。公司表示,嘉惠二期 2027 年發電量可望透過增購進一步提高,嘉惠一期仍取決於氣價走勢,不銹鋼事業子公司遠龍表現偏弱,整體本業 2027 年應可逐步趨穩;但公司也指出,2027 年將面臨新一輪挑戰,近期市況仍存在不確定性。
如下圖,根據優分析產業資料庫,法人對亞泥 2027 年第 3 季營收的預估,只回到與 2026 年第 3 季相當的水準。
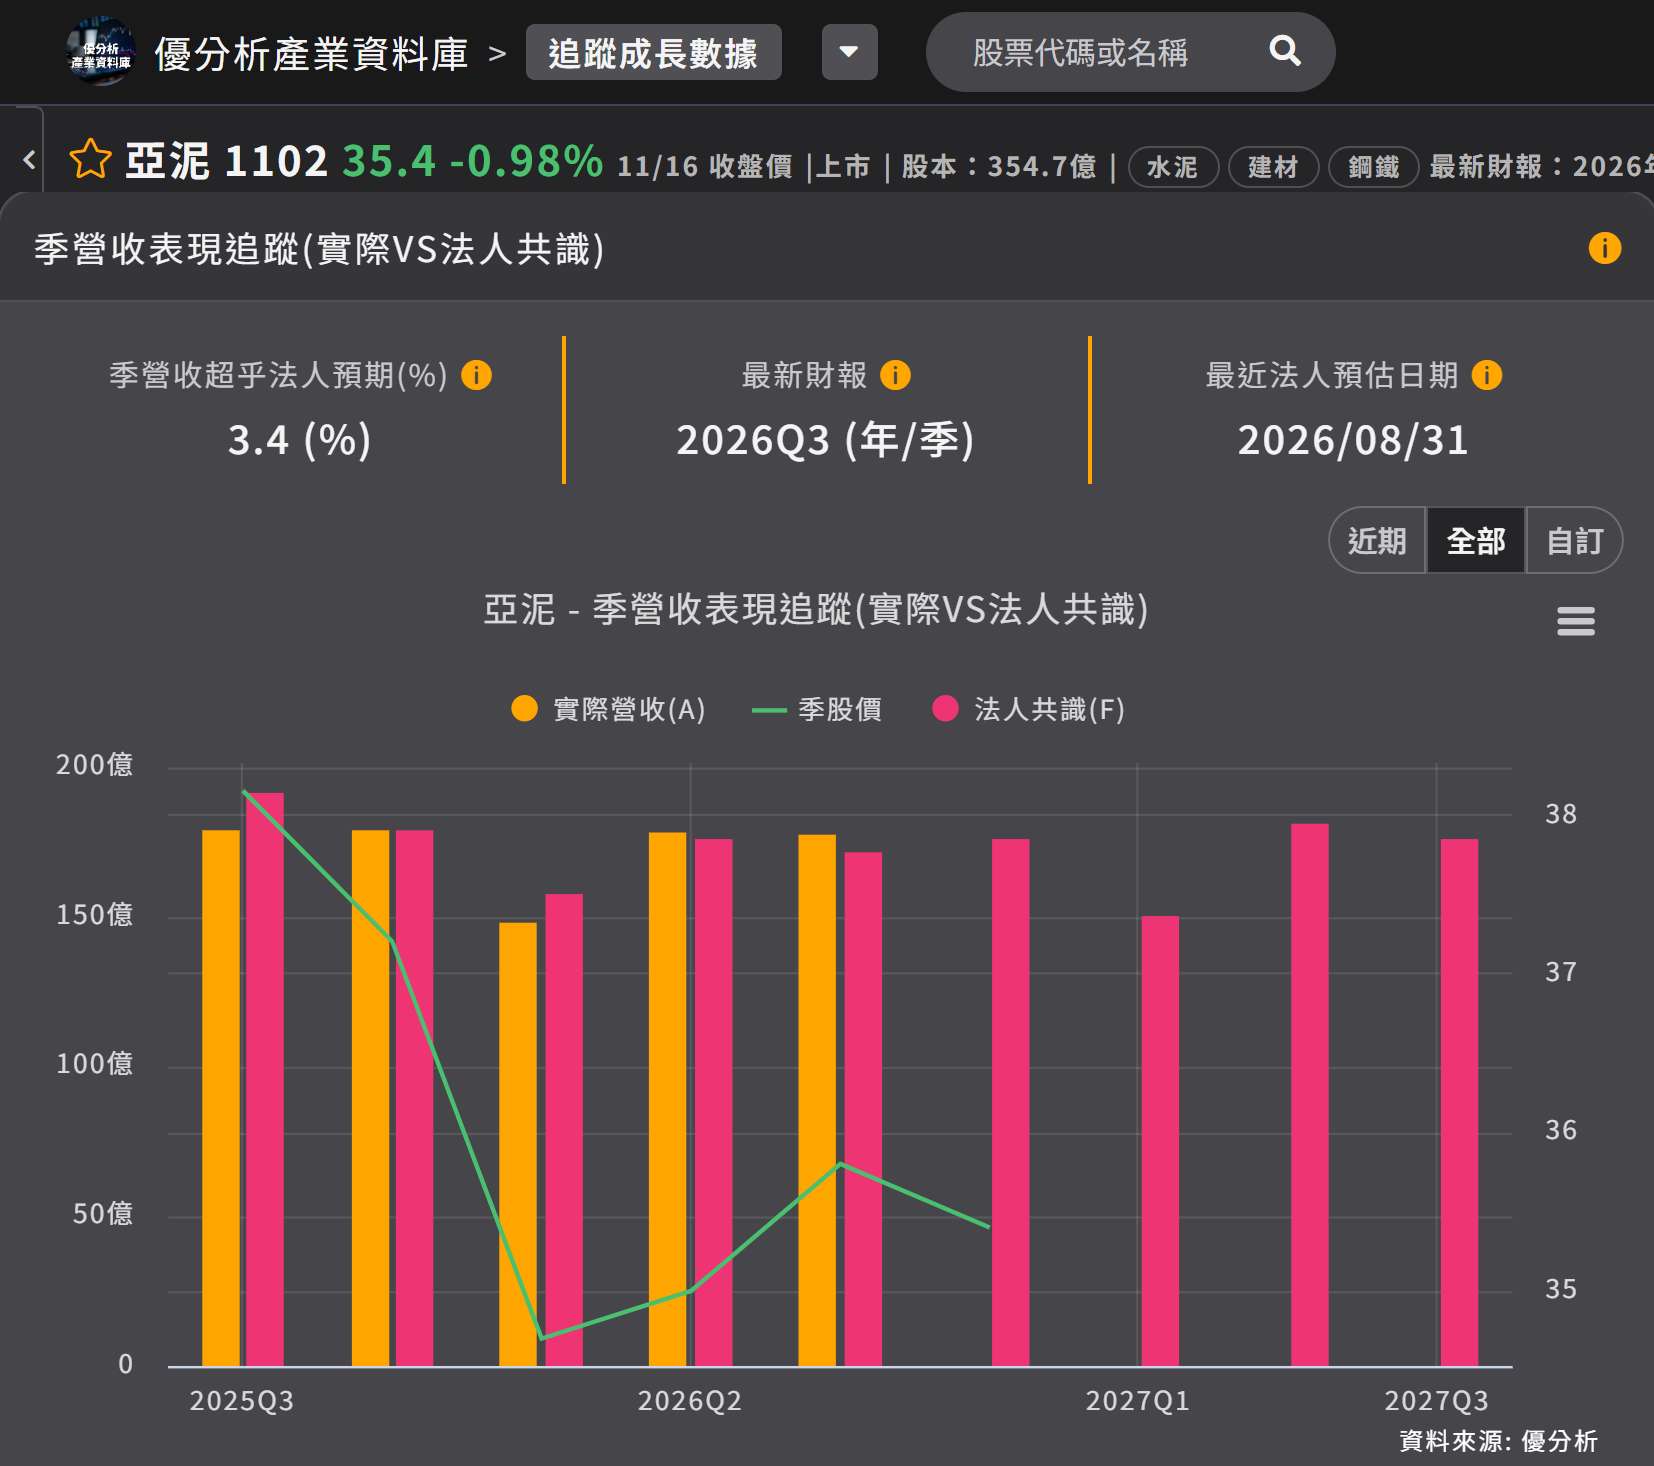
(資料來源:優分析產業資料庫)