2026年11月13日(優分析/產業數據中心報導)⸺ 台驊控股(2636-TW) 2026 年前 3 季稅後每股盈餘 7.57 元,比 2025 年同期的 5.81 元增加三成。第 3 季單季每股盈餘 3.73 元、去年同期 1.27 元,公司表示年增幅度約 193%。
前 3 季合併營收 201.55 億元、年增 25.63%。分季來看,第 1 季營收年減 13.01%、第 2 季年增 15.89%,第 3 季合併營收 87.35 億元、年增 81.98%,單季占前 3 季營收的 43%,成長貢獻遠高於上半年。
這一季營收成長主要由運價帶動。上海航交所編製的上海出口集裝箱運價指數(SCFI),2026 年第 3 季由 7 月 31 日的 3,205.97 點升至 9 月 30 日的 3,662.3 點,美西線每 40 呎櫃的報價同期也走高,8 月 21 日為 6,765 美元,9 月 30 日升至 7,578 美元。
貨運承攬商不持有船舶,業務是代客戶向船公司訂艙,再向客戶報出整筆運費,收益來自兩者價差。運價走高時,同一批貨的營收金額跟著放大,價差的絕對金額也跟著變大,但占營收的比重會下降。除了運價,公司表示第 3 季大陸地區的出貨量也比去年同期成長一成以上。
去年同季的基期是三年低點。2025 年第 3 季的指數一度只有 1,198.21 點,美西線在 2,000 美元上下,公司表示運價「相比去年的話這運價應該有至少 1 倍以上的成長」。價格與基期因素相互疊加,相同貨量對應更高營收,年增率因此明顯擴大。
三家承攬商的反應不同
中菲行(5609) 是同業中營收規模最大的一家,第 3 季營收 105.18 億元、年增 46.8%,第 3 季稅後淨利 3.48 億元、年增 32.4%,兩項數字均為單季表現。中菲行前 3 季稅後淨利僅較去年同期增加 6.2%,成長同樣集中在第 3 季。
捷迅(2643) 第 3 季營收 22.93 億元、只年增 6.1%,第 3 季稅後純益 1.23 億元、年增 26.12%,營收變動有限,獲利仍有成長。
台驊的營收增幅在三家中最大。台驊營收中,海運占 61.7%、空運 25.5%、內貿物流 8.8%、中歐鐵路 4%,海運比重高,運價上漲時,營收放大的速度也較快。
10 月營收創今年新高
台驊 2026 年 10 月合併營收 33.58 億元、年增 125.54%,前 10 月 234.97 億元、年增 34.02%,單月數字比第 3 季任何一個月都高。
如下圖,根據優分析產業資料庫,月營收年增率曲線在 2026 年下半年快速上升,10 月是 2026 年的最高點,月營收也回到 30 億元以上。
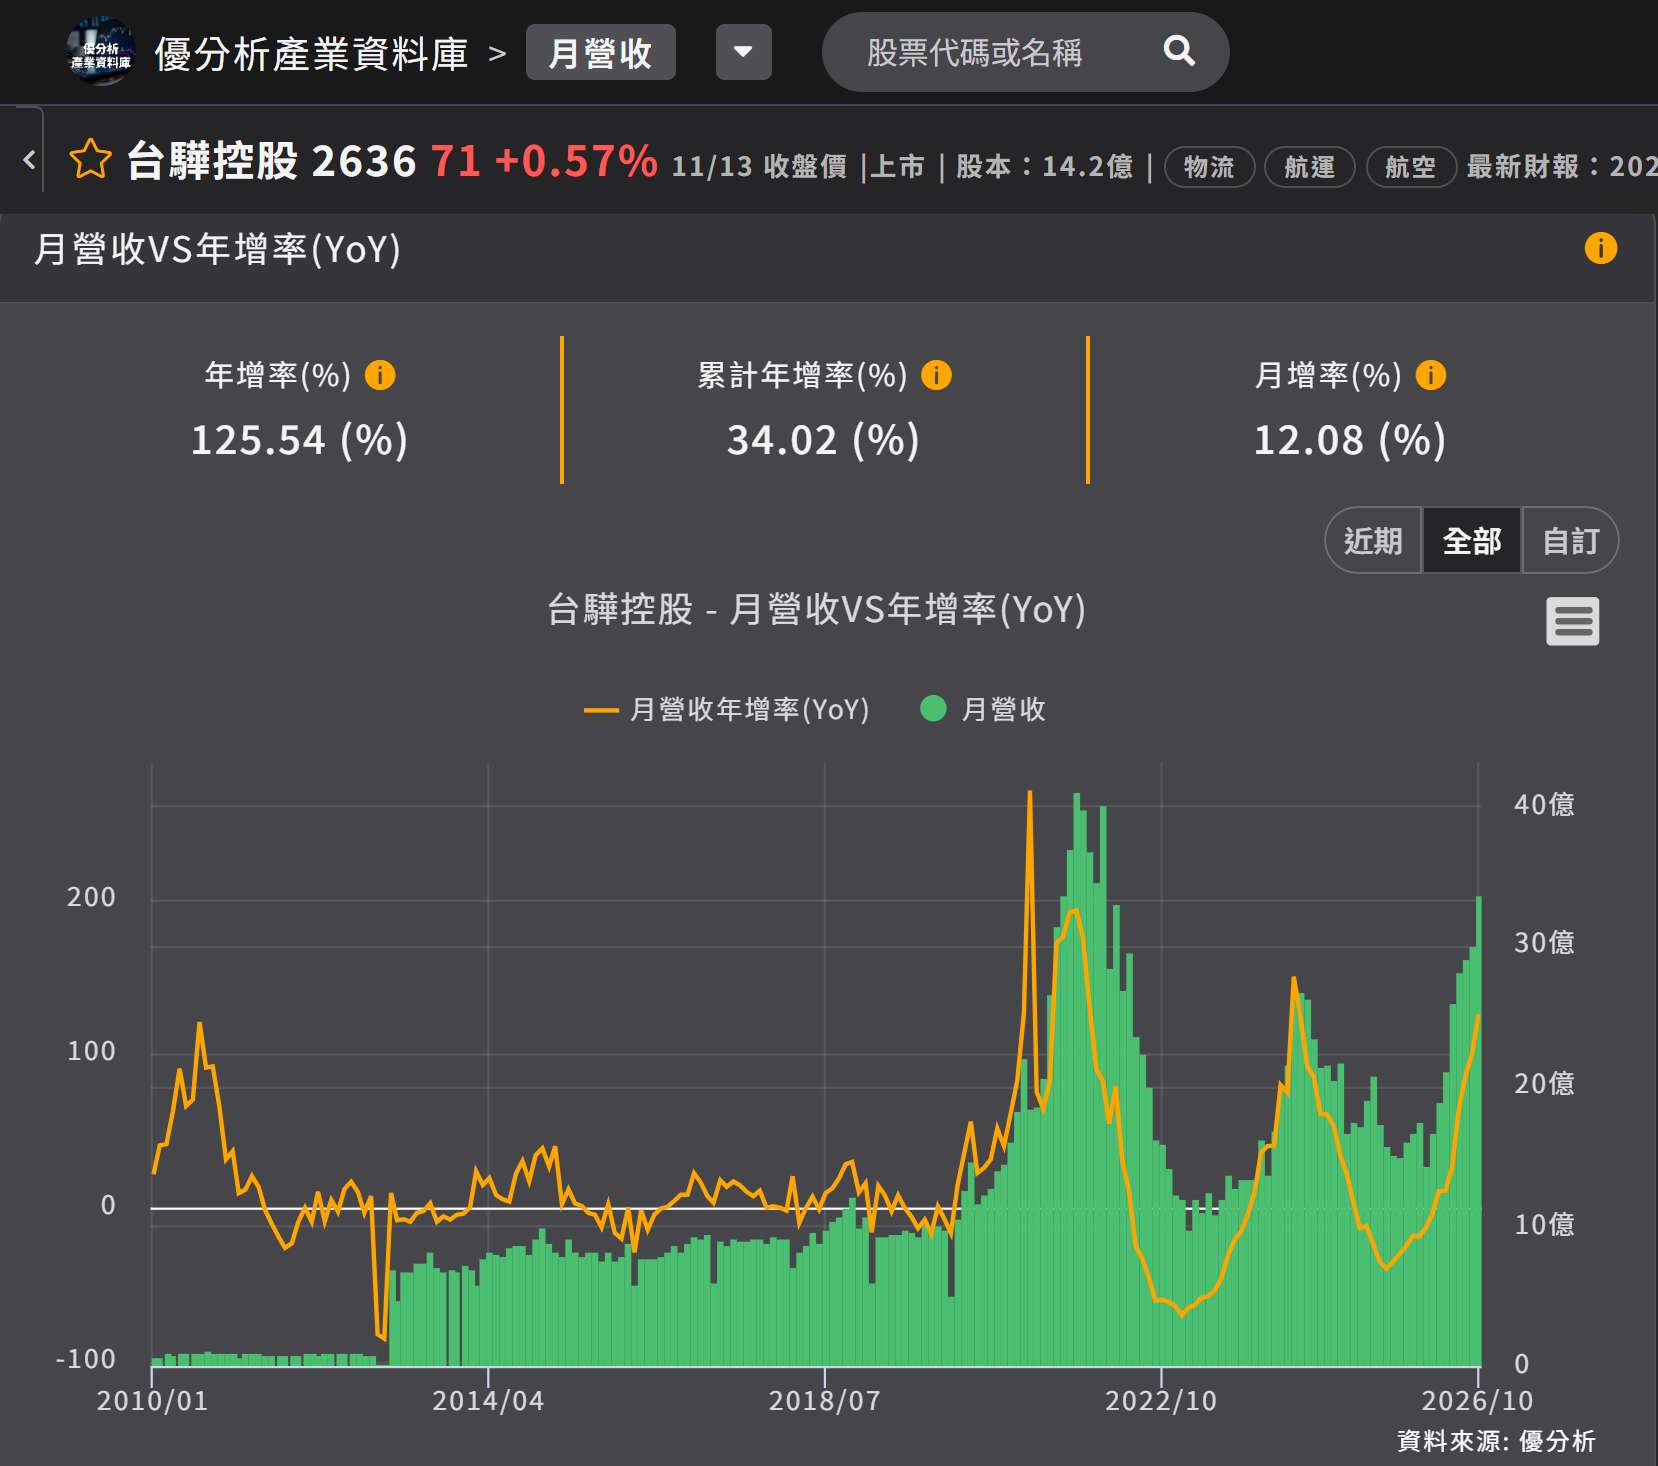
(資料來源:優分析產業資料庫)
運價則小幅回落。上海航交所的指數到 11 月 13 日是 3,572.33 點,低於 10 月 16 日的 3,679.58 點,美西線同期由 7,525 美元回落至 7,111 美元,美東線由 10,405 美元回落至 9,387 美元。
第 4 季第一個月的營收已經比第 3 季任何一個月都高;11 月的運價則已經低於 10 月,營收創高與運價回落分別發生在不同月份。