2026年11月16日(優分析/產業數據中心報導)⸺ 華紙(1905-TW) 2026 年第 3 季合併營收 45.59 億元、年增 0.7%,營業淨損從 2025 年同季的 5.40 億元擴大到 7.60 億元,營業利益率 -16.66%、毛利率 -4.36%。公司在簡報中將第 3 季成本上升歸因於原物料價格上漲與夏季用電,並表示花蓮廠因此計畫性減產。
木片漲三成,漿價只有高點的七成
成本端的落差反映在兩項價格。公司在 2026 年 8 月的法說會上指出,年初以來木片價格漲了近 3 成,價位仍低於 2022 年底到 2023 年的高點不到一成;紙漿售價則只有同一個高點的約七成。原料採購價格重回三年高檔,紙漿售價仍處低檔。
同一場法說會上,公司表示:「木頭真的是太貴了」。夏季電價處於全年高點,漿價仍在盤整,公司因此決定減產,用庫存支應市場需求,回收現金。
為了換回現金,代價在成本率
第 3 季存貨 65.1 億元,低於第 2 季的 68.8 億元;現金與約當現金 18.1 億元,高於第 2 季的 16.3 億元。同一季營業活動現金流仍是淨流出 2.68 億元。
減產的代價反映在營業成本率。這項比率從第 2 季的 99.1% 升到第 3 季的 104.34%,營業成本已經超過營業收入。除了原物料與電價,減產也使折舊、人事等固定成本必須由較少的產量分攤,單位成本因此隨之提高。
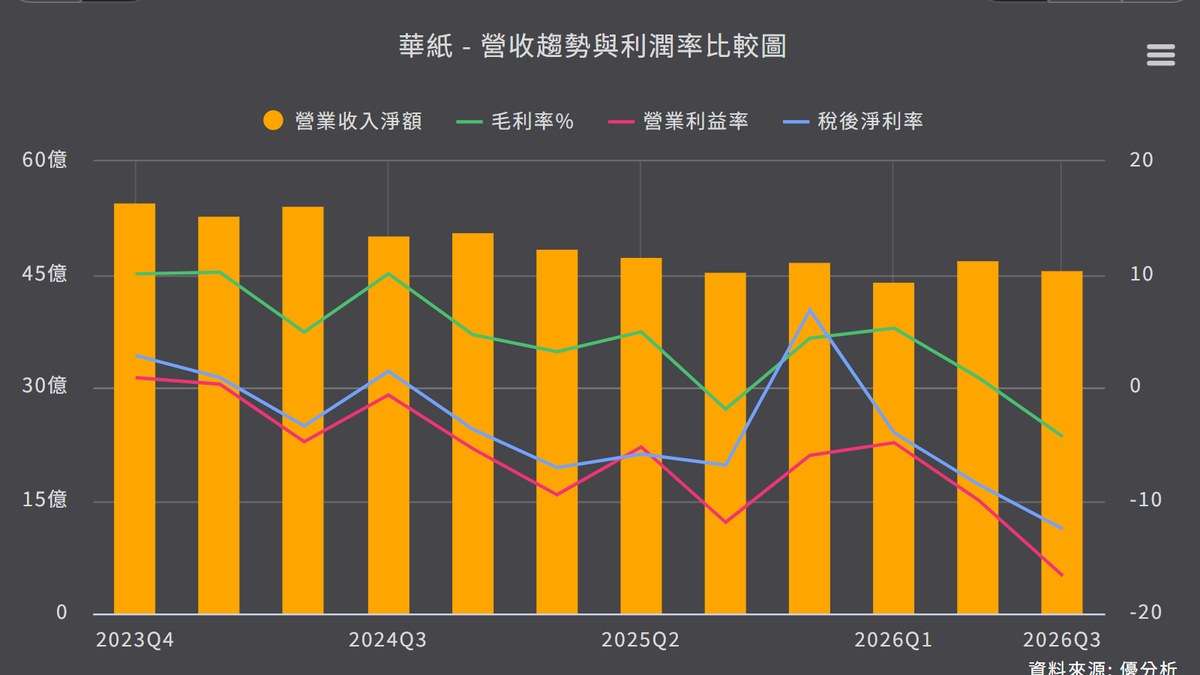
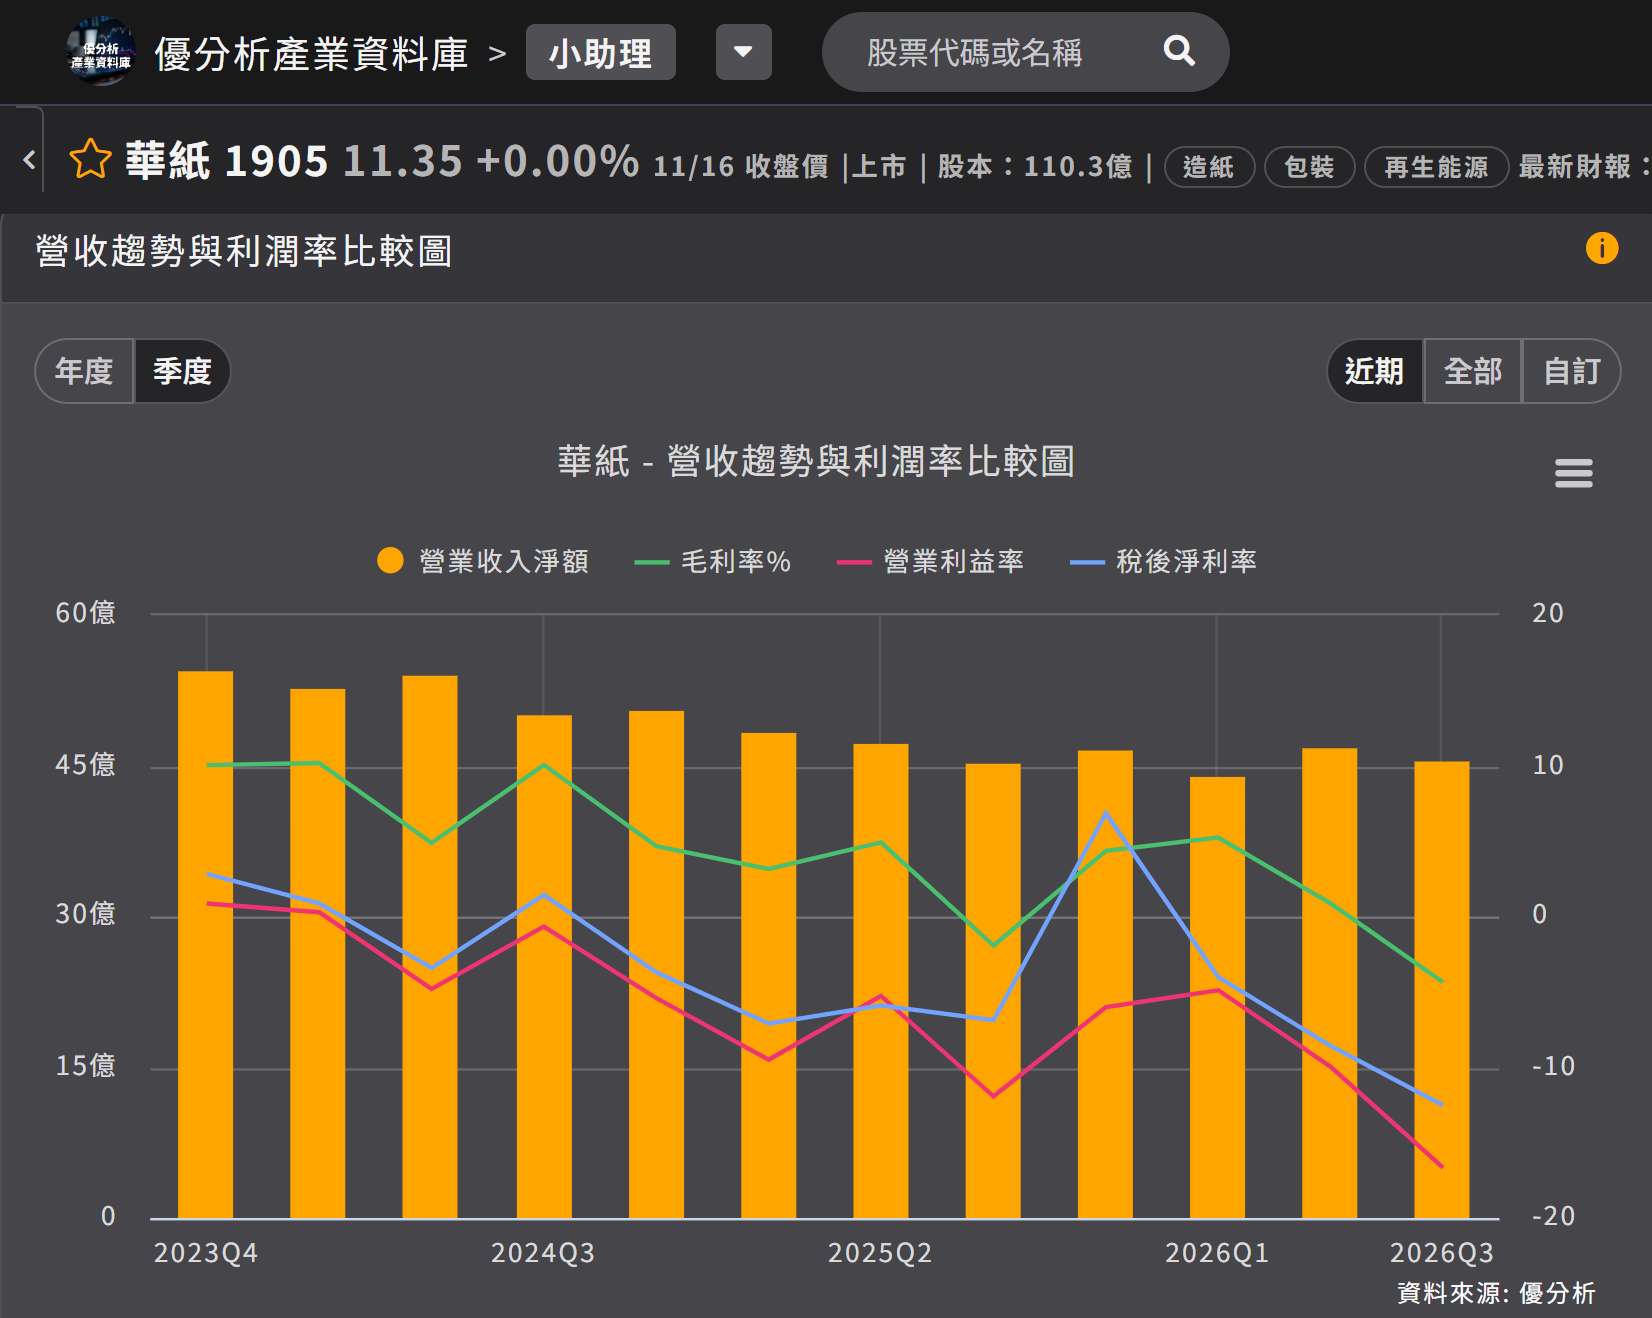
如下圖,根據優分析產業資料庫,華紙單季營收 2026 年第 3 季 45.59 億元,與 2025 年同季的 45.27 億元相近,營業利益率卻從 -11.93% 降到 -16.66%。
(資料來源:優分析產業資料庫)
營收與 2025 年同季幾乎相同,主要靠銷售庫存支應,產量本身則下調。營收未減、虧損反而擴大,差異在於成本。前 3 季合計,營收只減 3.2%,稅後淨損 12.1 億元,比 2025 年同期的 9.3 億元多 2.8 億元。
第 4 季的槓桿在漿價。國際漿價每噸已漲約 15 美元,公司表示木片與能源成本仍高,幾乎抵消這項漲幅。