2026年11月16日(優分析/產業數據中心報導)⸺ 倫敦金屬交易所(LME)銅價從 2024 年底每噸約 8,800 美元漲到 2026 年 9 月的 14,875 美元,漲幅近七成。健和興(3003-TW) 的毛利率則從 2025 年第 3 季的 19.87% 回到 2026 年第 3 季的 24.93%,連四季季增,10 月單月毛利率再升到 25.19%。公司表示,報價模式已改成月均價,讓售價即時反映當月銅價。
本輪銅價上漲分為兩個階段,2025 年全年漲 41%、年底收在每噸 12,405 美元,2026 年再漲到 9 月的 14,875 美元,比 2025 年底高約 20%,10 月底回到 14,140 美元,11 月 10 日約 13,870 美元、比 10 月上旬跌 6.1%。
如下圖,根據優分析產業資料庫,毛利率從 2022 年第 1 季的 35% 降到 2025 年第 3 季的 19.87%,中間 2024 年回升過一次,之後連續四季回到 2026 年第 3 季的 24.93%,圖只到 2026 年第 3 季。
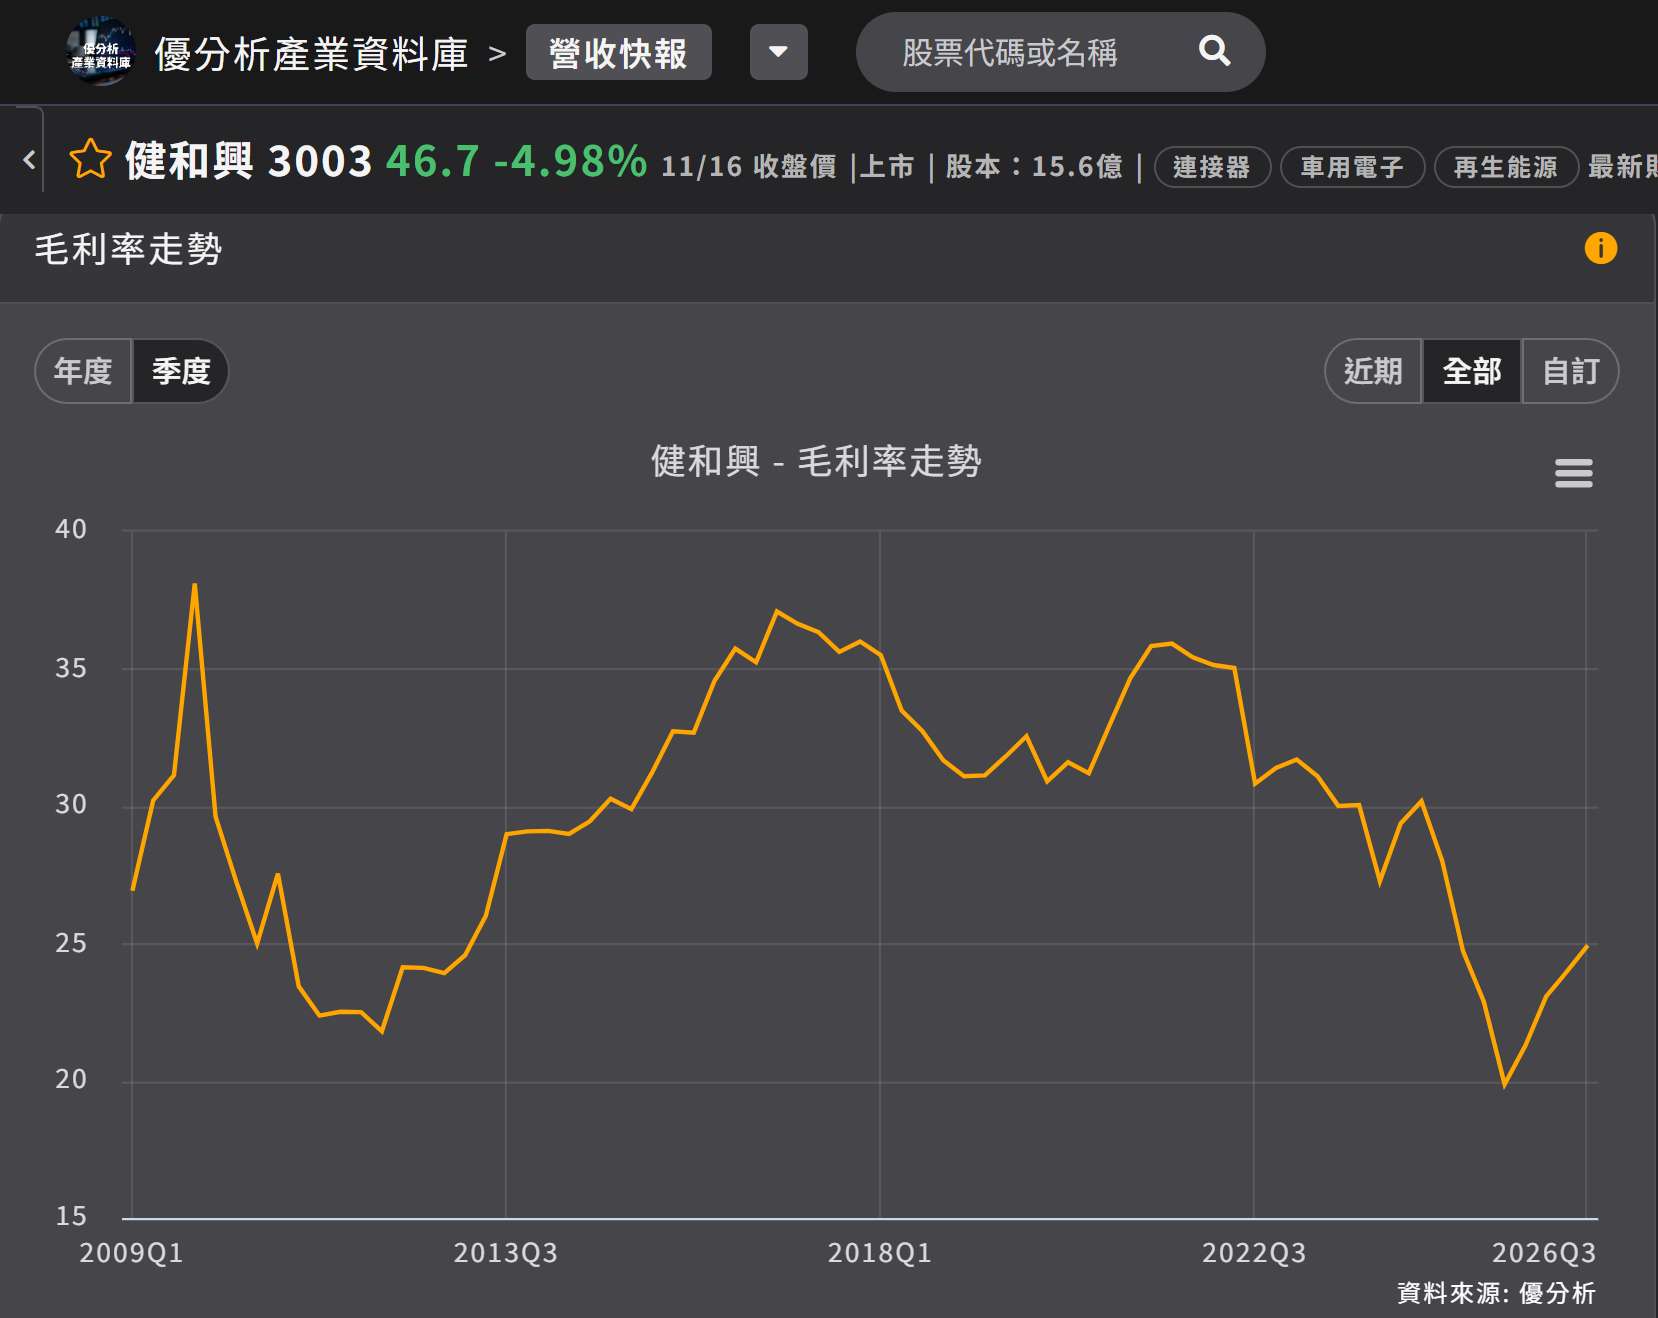
(資料來源:優分析產業資料庫)
銅價最高的一季是 2026 年第 3 季,毛利率也正好在這一季寫下 2024 年第 4 季以來的新高。公司在法說會上說明毛利率改善的五項機制,其中毛利率逆勢走揚的主因是產品結構,綠電連接器占前 3 季營收 85.2%;另外四項是鎖定客戶與產品、內部建立毛利率檢視機制並調整毛利率偏低的品項;合約設定銅價偏離門檻,漲幅或波動超過門檻便重新議價;報價改月均價;存貨在銅價回落時逢低加碼。公司表示,「超越銷售合約設定的臨界點時,即會展開報價合約的一個調整」。
同樣的銅價環境下,三家同業的毛利率走勢並不一致。胡連(6279-TW) 2026 年第 3 季 26.87%,低於第 2 季的 27.93%;建通(2460-TW) 2026 年第 3 季 8.74%,連兩季下滑;鉅祥(2476-TW) 2026 年第 3 季 33.86%、比去年同期高 4.26 個百分點,主要受惠於 AI 營收占比拉升。法人指出,胡連毛利率下滑的原因是銅與塑料成本上漲。
四家連接器廠中,只有健和興毛利率連四季季增,目前也只有健和興對外說明改採月均價報價。散熱廠奇鋐(3017-TW) 在 11 月的法說會上表示,原物料價格透明,報價調整時雙方有共同計算基礎,其說法著重報價反映成本,並未提及月均價。
折舊沒有跟著擴廠增加
公司將 2022 年到 2025 年毛利率從 30% 以上降至 20% 的變化,歸因於銅價大漲、海外擴廠初期的人事與資本支出、充電槍市場萎縮。資本支出本身不直接影響毛利率,後續折舊才會影響;但折舊費用並未隨擴廠增加:2022 年第 1 季到 2026 年第 3 季,每季均介於 0.27 到 0.29 億元之間,泰國 2024 年設廠、印度 2025 年建廠都沒有讓折舊增加。
真正變動的是營業費用,2026 年第 3 季 2.21 億元,比去年同期 1.65 億元增加 34%,同期營收年增 69%,費用率從 15.9% 降到 12.6%,營業利益率從 3.96% 升至 12.32%。公司表示人事費用已有效控制、管銷費用調整到位;實際費用金額仍增加,費用率下降來自營收規模擴大。
毛利率若要回到 2022 年第 1 季 35.14% 的近年高點,仍差 10 個百分點。智利銅業委員會 11 月 2 日預估 2026 年均價為每噸約 13,600 美元、2027 年 13,100 美元,相當於年減 3.7%,並預估 2027 年精煉銅過剩擴大到 21.5 萬噸。月均價報價反映的是當月銅價,銅價回落時,售價也會隨之下調。