2026年11月16日(優分析/產業數據中心報導)⸺ 常廣(6730-TW) 二廠產能在 2026 年第 1 季開出,今年前三季折舊費用 4,132.6 萬元,比去年同期的 2,575.3 萬元多出 1,557.3 萬元。這筆是不動產、廠房及設備附註裡的折舊;同一份財報的現金流量表列出折舊費用 4,172 萬元、去年同期 2,707.1 萬元,涵蓋全部折舊,範圍比附註這組大,增加 1,464.9 萬元;公司口述的「1,500 萬左右」對上的是這一組。前三季稅後淨利 5,213 萬元、年減 1.8%,EPS 1.44 元,低於去年同期的 1.66 元。股本因掛牌增資由 3.21 億元增至 3.63 億元,每股盈餘的減幅因此擴大到 13.2%。
增加的折舊主要來自廠房
拆開來看,房屋及建築的折舊從 600.7 萬元跳到 1,624.4 萬元,多了 1,023.7 萬元,機器設備的折舊只有小幅增加。多出來的部分主要是二廠產能上線後廠房本身開始攤提,占新增折舊的三分之二。
這座廠是大甲幼獅二廠,2025 年 6 月完工,2026 年第 1 季完成搬遷;財報截至 2025 年 9 月底揭露的新廠建設累計支出是 4.36 億元。搬遷之前舊廠產能吃緊,公司靠加班與向外租廠房因應,新廠完工後預估每年可省下 591 萬元租金,這筆金額與新增的折舊不在同一個量級。
第 2 季是低點
折舊的影響先壓在單季毛利率上,2026 年第 2 季毛利率 42.65%,比去年同期少 7.31 個百分點,營業利益率也從去年同期的 20.42% 降到 14.91%。
如下圖,根據優分析產業資料庫,常廣毛利率在 2026 年第 2 季掉到 42.65%,是圖上近三年唯一一次跌破 43%;第 3 季回到 47.11%,缺口已經收斂。
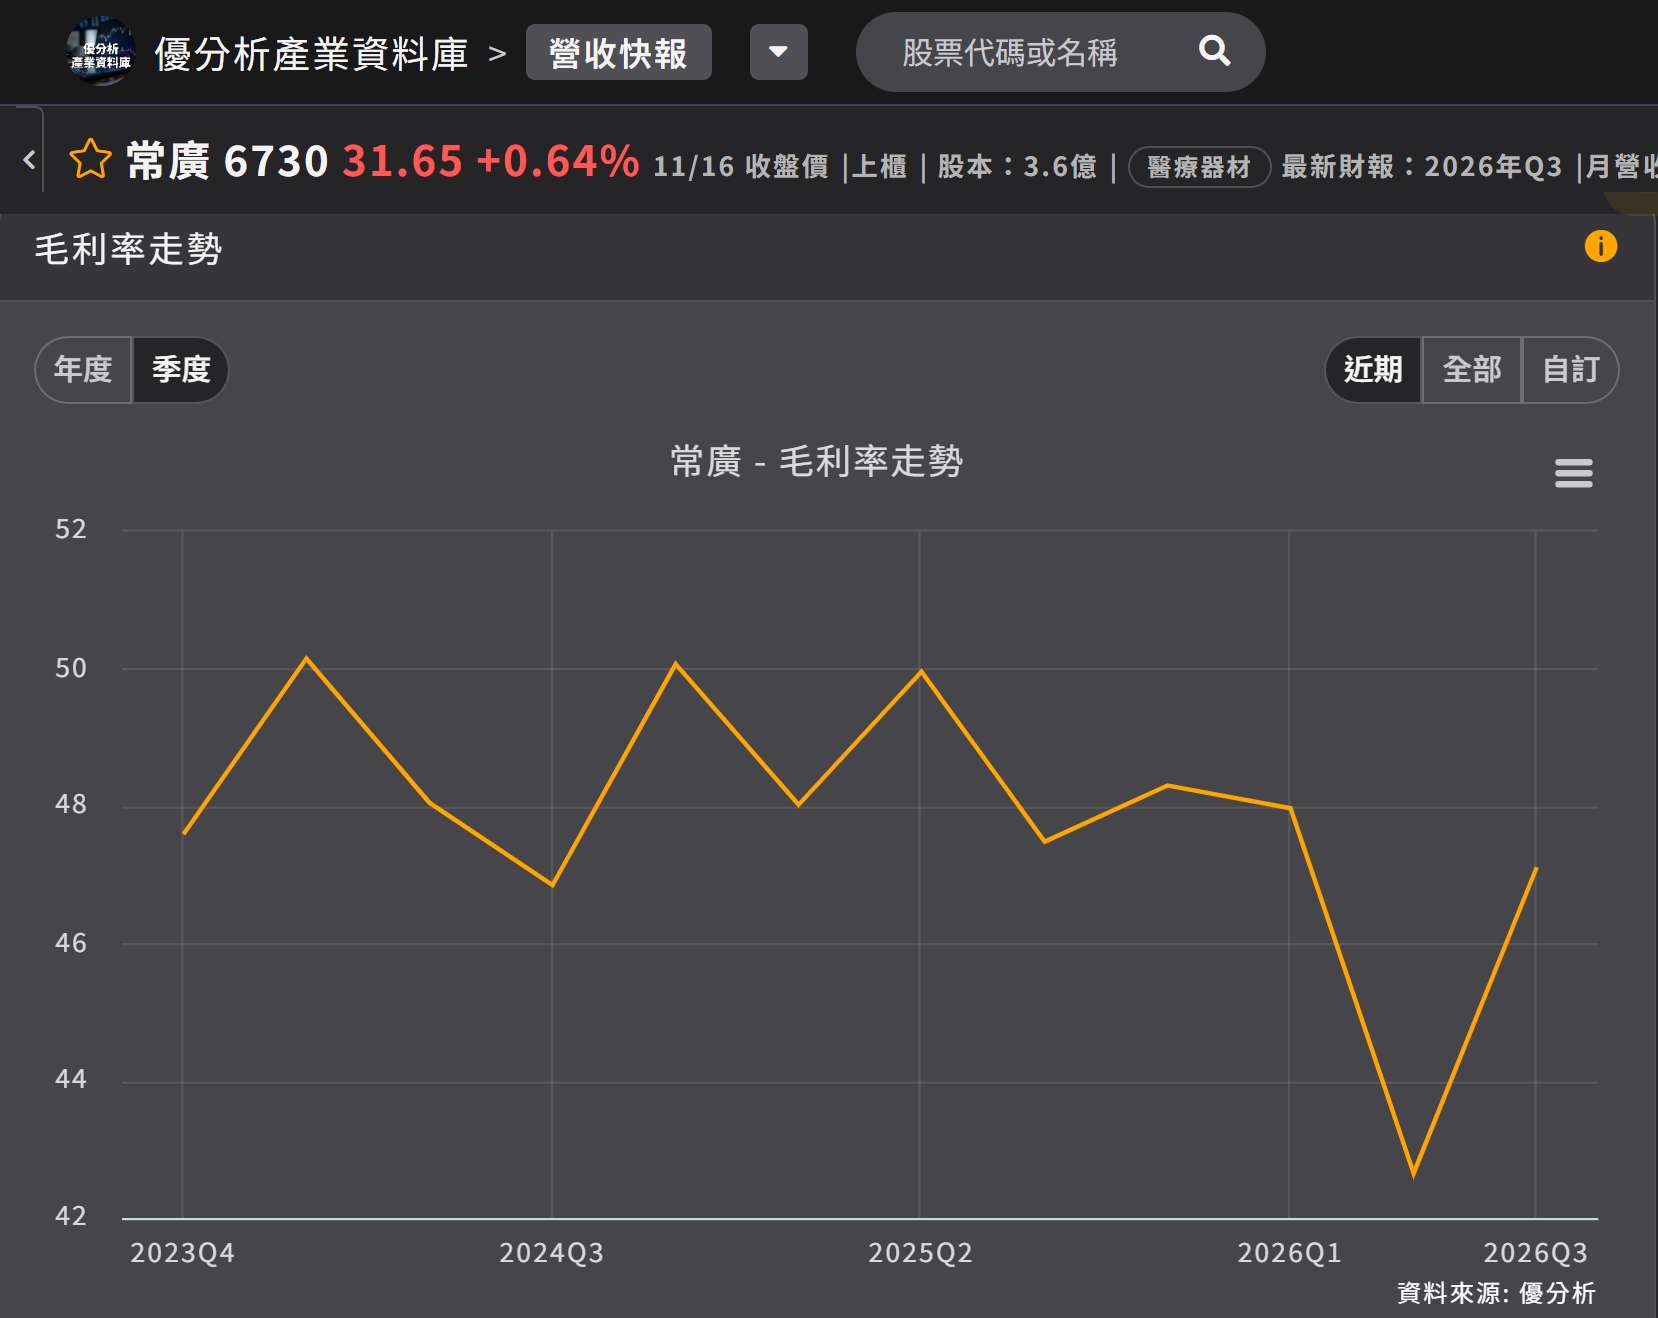
(資料來源:優分析產業資料庫)
到了第 3 季,產能利用率維持在九成,營收放大到 1.33 億元,毛利率回到 47.11%,與去年同期的 47.48% 相差不到半個百分點,營業利益率也回到 18.78%。折舊是每月固定提列的金額,第 2 季營收還沒放大時,折舊占營收的比重最高;第 3 季營收一放大,這個比重就往下走。
公司把毛利率下滑的原因指向折舊,也排除了匯率。累積到第 3 季的匯兌是利益,不是損失,匯率並沒有站在逆風那一邊;折舊在成本端、匯兌在業外,把毛利率的落差歸給匯率並不成立。
依公司的說法,二廠的產能規模是舊廠的 3 倍;公司在掛牌前的記者會上提過,舊廠稼動率長期滿載,靠加班、租廠房與自動化因應,二廠預計 3 到 5 年完全利用。舊廠滿載、新廠剛開,兩邊的折舊基礎不同,這是今年營收與獲利走勢分開的原因。
「希望後面兩個月在這個營收的成長能夠把那個獲利的部分 cover 過來。」公司對今年剩下的兩個月仍是同樣的期待。
攤提的金額不會因為營收停滯而變小。前 3 季營收 3.75 億元、年增 3.04%,前 10 月 4.16 億元、年增 2.38%,營收只往前走一小步,折舊占營收的比重就降不下來。
公司這場沒有給 2027 年的折舊金額,只表示新客戶醞釀的時間「快到了」;要讓獲利追上營收,只能靠營收先動。