2026年11月16日(優分析/產業數據中心報導)⸺ 茂達(6138-TW) 2026 年第 3 季才向客戶調漲價格,第 4 季收到的晶圓代工調價通知幅度更大,從 10% 到 20 出頭。公司估計這批成本會讓毛利率少 4 到 5%,2027 年第 1 季將對終端客戶調價,同時放棄低階 LDO 這類標準品。
這批漲價來自多家晶圓廠。聯電(2303) 2026 年 4 月發函客戶、7 月起適用新價,市場估計漲幅 8% 到 10%;力積電(6770) 7 月起 8 吋與 12 吋邏輯代工漲 10% 到 15%;台積電(2330) 規劃 2027 年 1 月全品類調價,12、16、28 奈米等成熟節點最高 10%。公司收到的通知是 10% 到 20 出頭,上限比前面三家公開的漲幅都高。
公司對這批漲價的形容是「算滿明顯」。2026 年第 3 季的調價獲客戶全數接受;這一輪幅度更大,且包含台積電在內的晶圓廠均調漲價格,公司表示仍須觀察客戶反應。
2026 年上半年的調價已反映在成本中,第 4 季這一輪則要等到 2027 年第 1 季晶圓產出才生效,製成成品並出售的時間約為 2027 年 3 到 4 月,因此公司將在 2027 年 4 月前與客戶議定價格。公司的原則是「我們不賺 premium,但是我們也不希望我的成本必須要我自己全部吸收」。
低階產品不在議價範圍內。部分標準品客戶會以中國供應商的報價比較,公司表示這種產品「寧願放棄」,產能將投入客製化 ASIC 與 PMIC。
轉嫁的兩道阻力
致新(8081) 在 2026 年 8 月法說會上表示,晶圓廠的漲價「不是一次,後續還會再漲」,每個客戶、每個料號的幅度都不同,能不能足額轉嫁「現在真的說不準」。致新因應產能緊縮的做法與茂達一致:產能不受限制時「任何產品只要有賺錢都做」,產能受限時「優先做毛利率最高的」,它說連台積電也這樣做。茂達這一輪把低階 LDO 放掉,是同一個選擇。
買方態度已在 11 月 12 日華碩(2357) 的法說會上表明。華碩表示,記憶體漲價已讓消費者延後購買,目前可能已無法將記憶體漲幅 100% 反映至產品終端售價,並預估 2027 年全球 PC 出貨量年減 10% 到 15%。茂達對這一輪的判斷是,合理的客戶都會接受,對不合理的客戶則不勉強。
毛利率的路徑
2026 年前 3 季毛利率 38%,比 2025 年同期的 35% 高 3 個百分點。
如下圖,根據優分析產業資料庫,毛利率從 2025 年第 1 季的 34% 升至 2026 年第 2 季的 39%,圖中資料僅至第 2 季。
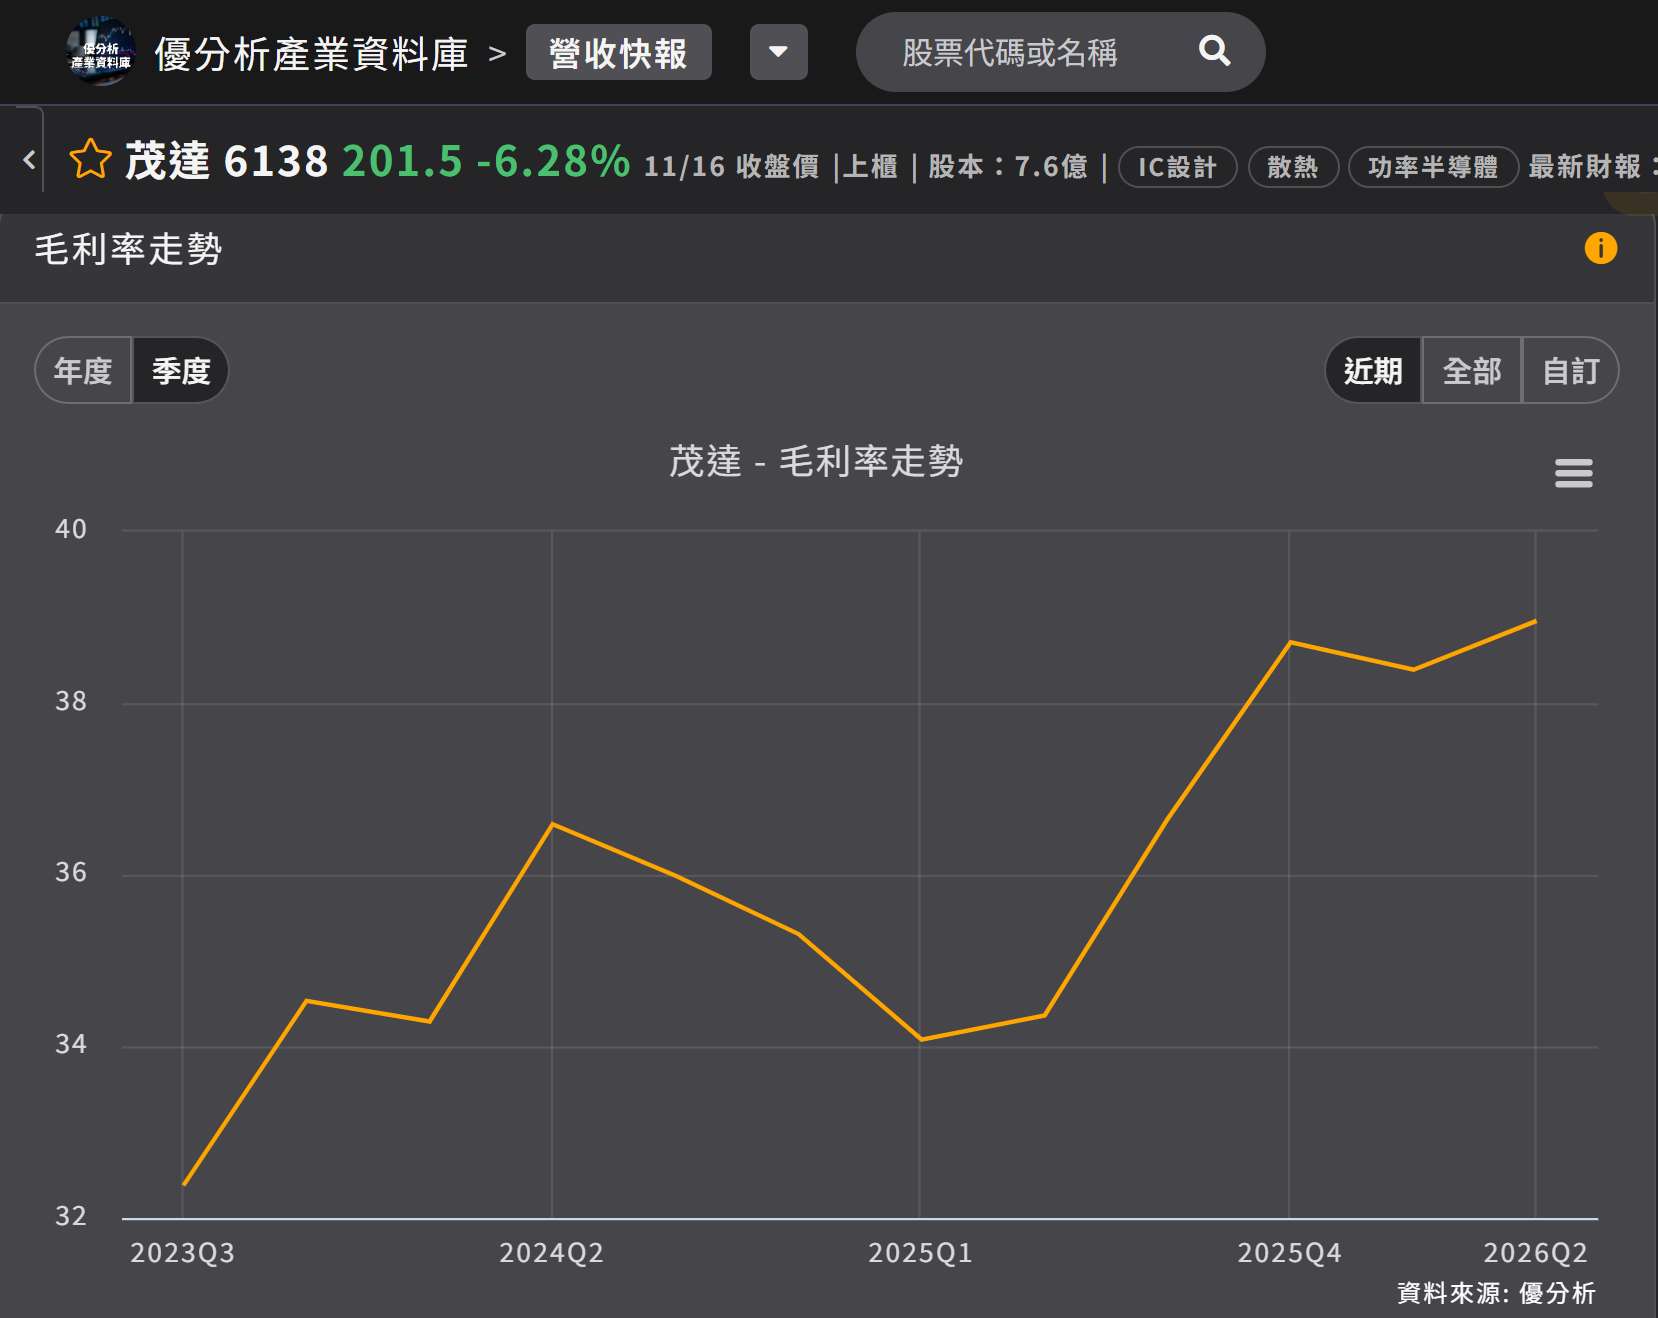
(資料來源:優分析產業資料庫)
公司預期毛利率第 4 季比第 3 季高,但其中有一部分是匯率造成的時間差:營收先反映匯率、成本則落後兩三個月,2027 年第 1 季影響將反轉,毛利率略低於第 4 季,但約與 2026 年平均水準相當。第 1 季底調價後,將彌補成本上升的影響,公司對未來幾年的毛利率指引是「不會下降,應該還會上升」。
2027 年 4 月前議定的這一輪價格,將決定毛利率是否減少這 4 到 5%。