2026年11月13日(優分析/產業數據中心報導)⸺ 台驊控股(2636-TW) 2026 年第 3 季毛利率 15.20%,比 2025 年同期的 16.19% 低約 1 個百分點;同一季的上海出口集裝箱運價指數(SCFI),美西線報價的年增幅度在一倍以上。
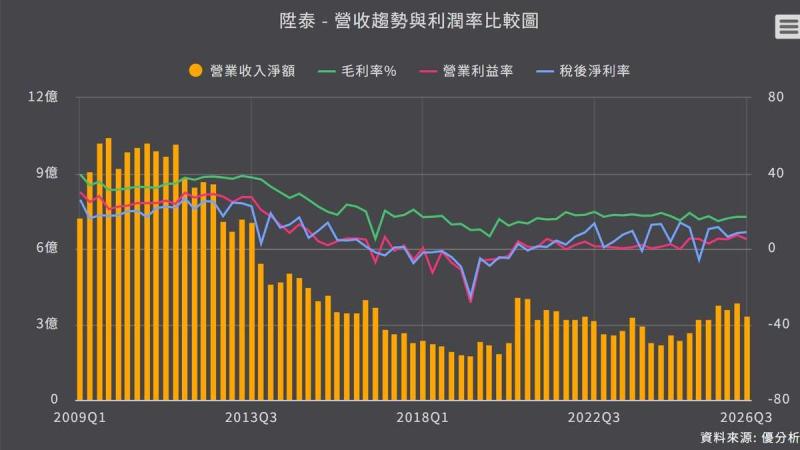
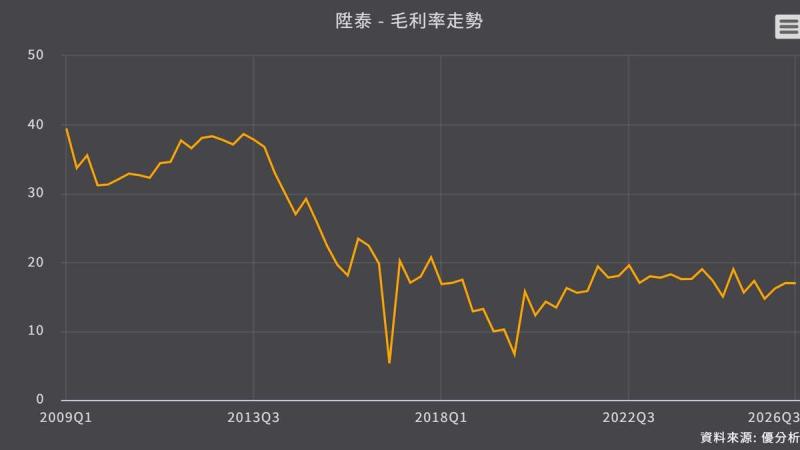
如下圖,根據優分析產業資料庫,毛利率在 2021 到 2023 年間出現兩波高點,最高超過 25%,之後回落,2026 年停在 14% 到 16% 之間,低於前一波高點約 10 個百分點,圖只到 2026 年第 2 季。
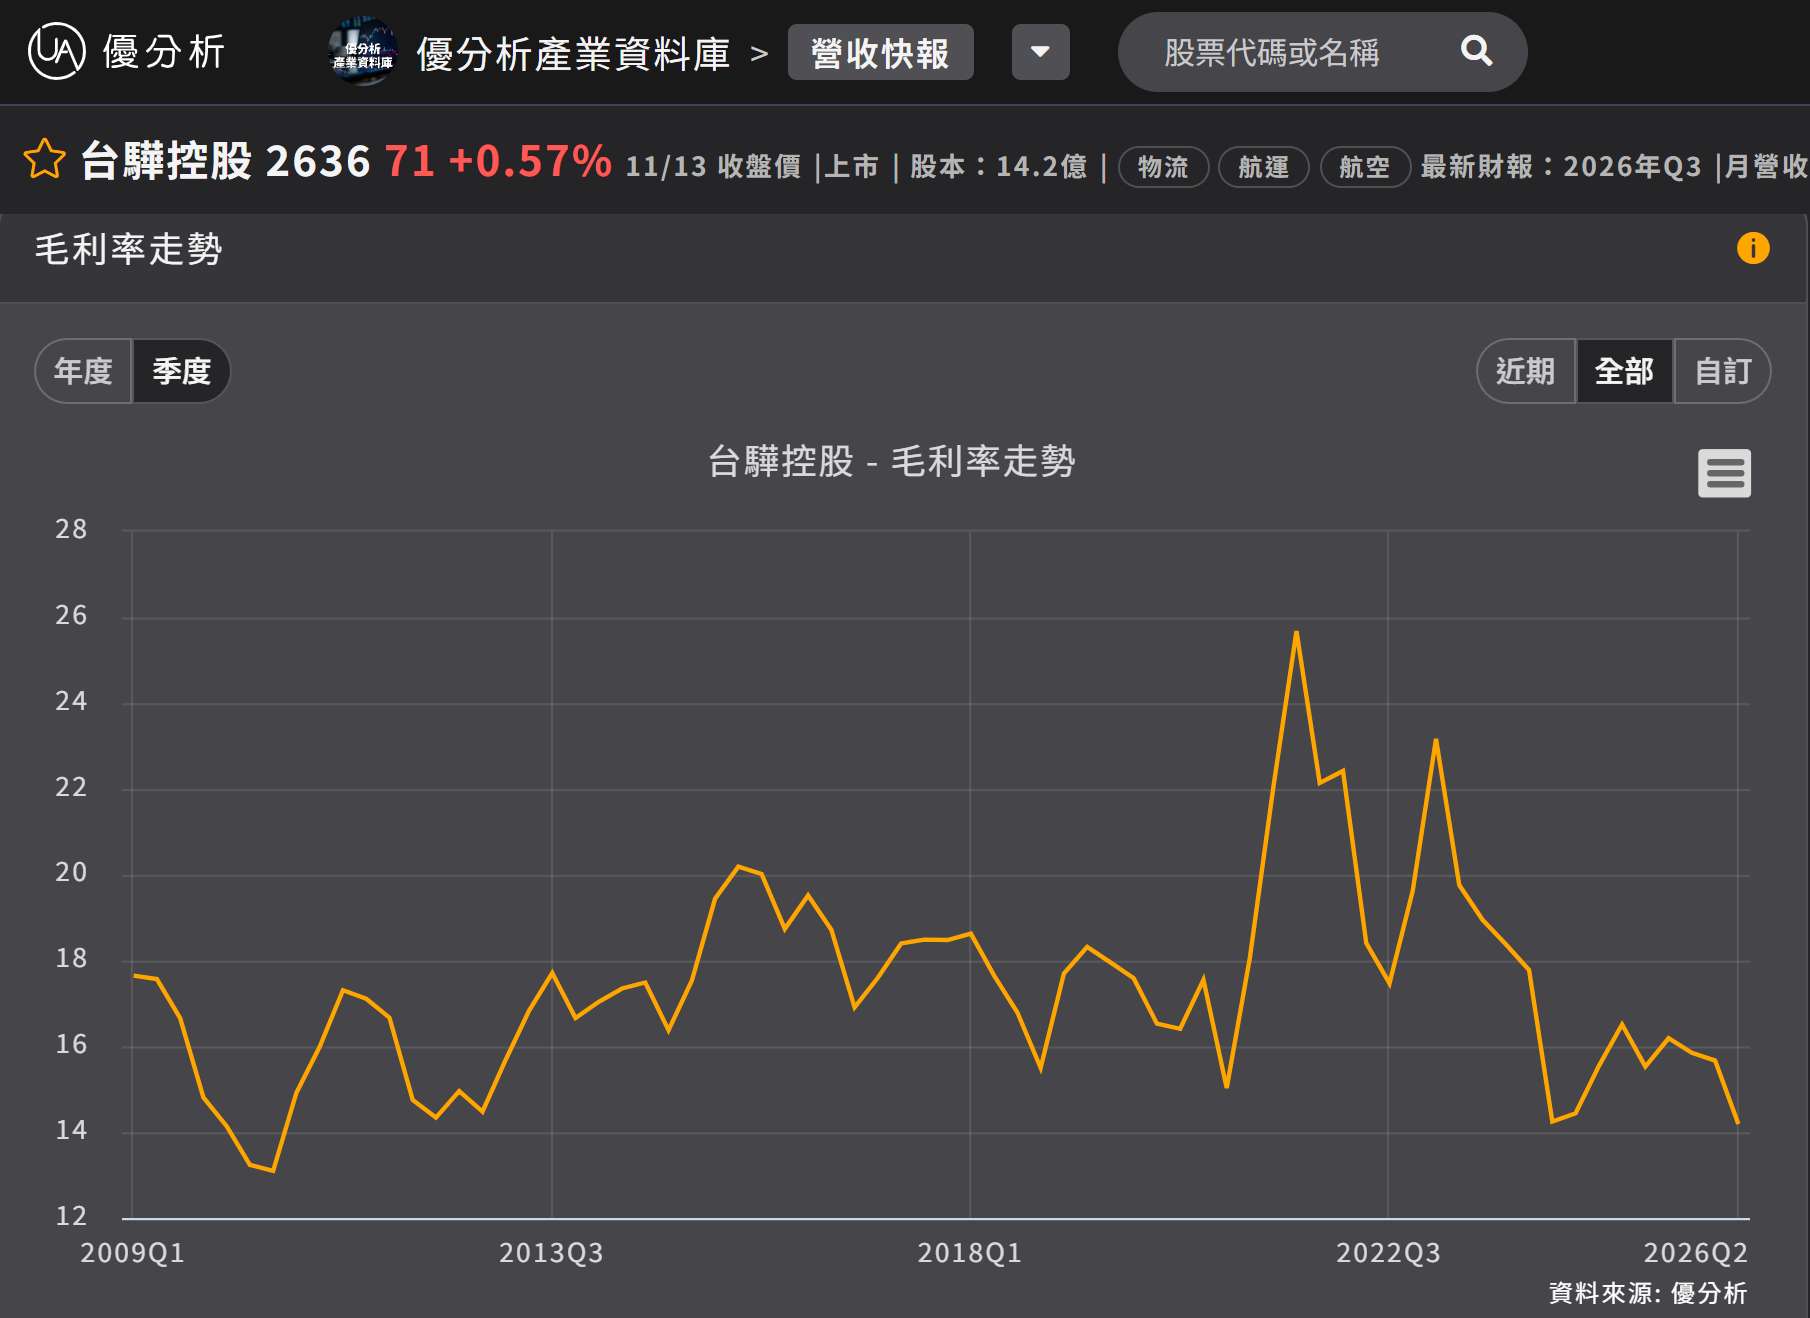
(資料來源:優分析產業資料庫)
前 3 季毛利率同樣低於去年同期。2026 年第 1 季毛利率 15.67%、第 2 季 14.19%,都低於 2025 年同季的 16.51% 與 15.53%,前 3 季加權平均毛利率為 14.98%。
運價對承攬商同時是售價與成本。承攬商向船公司購買艙位,再向客戶報價。運價漲一倍時,收取的運費與支付給船公司的成本同步放大,保留的價差占營收比重反而下降。
台驊在 2026 年 8 月 19 日的法說會上說明,現貨運價與貨載的組合會影響整體毛利率,並揭露上半年海運毛利率 13.6%、空運 15.3%、內貿物流 20.9%。三項業務的客戶組成不同,空運與內貿客戶願意支付的價差較高。
同一個艙位,賣給半導體設備商與賣給一般消費品客戶,報價與服務條件均有差異,客戶結構改變,整項業務的毛利率也隨之變動。公司也表示,客戶結構改變可能是第 3 季成長的原因之一,另外兩項因素為運價與運量。
費用增幅低於營收增幅
運價上漲的效益反映在營業利益率。前 3 季費用率 11.13%、營業利益率 3.85%,第 3 季單季營業利益率 4.98%,比前 3 季平均高 1.13 個百分點。
管銷費用增幅低於營收,費用率隨營收放大而降低。毛利率下降的同時,營業利益率反而上升,反映運價行情對承攬商獲利的貢獻。
同業毛利率也呈下降趨勢。中菲行(5609) 2026 年前 3 季毛利率 12.04%,低於 2025 年前 3 季的 14.00%;捷迅(2643) 前 3 季 9.32%。三家的客戶與貨源不同,台驊的 14.98% 居三家之首。
毛利率不是競爭力指標
捷迅的波動最大,毛利率 2025 年第 4 季只有 5.79%、2026 年第 3 季回到 10.59%。捷迅毛利率在三家中最低,第 3 季的營業利益率卻是最高的。
台驊方面,第 3 季毛利率 15.20% 比第 2 季的 14.19% 回升,主要來自運價與貨載組合變化。運價高檔時,客戶出貨金額放大,毛利率未能跟隨營收同步增加。