2026年11月12日(優分析/產業數據中心報導)⸺ 原相科技(3227-TW) 表示,半導體產能吃緊、供應鏈成本上漲,對產品毛利率形成壓力。公司將與客戶溝通,依產品與市場情況適度反映成本漲幅,並透過開發新產品、擴大供應來源、降低成本與協調價格,維持毛利率穩定。
成熟製程報價在 2026 年接連調高。依經濟日報、商周與鉅亨網報導,世界先進自 2026 年 4 月起調漲代工價格 10% 至 15%,聯電在 2026 年下半年實施晶圓價格調漲,力積電自 2026 年 7 月起將 8 吋與 12 吋邏輯代工價格上調 10% 至 15%。
原相是無晶圓廠 IC 設計公司,感測晶片由代工廠生產。成熟製程報價構成原相的成本,代工價格調整將反映於營業成本。
公司表示,毛利率難以進行較長期預估,過去幾年維持相對穩定,但近期半導體產能吃緊、供應鏈成本上漲,已對產品毛利率形成壓力。
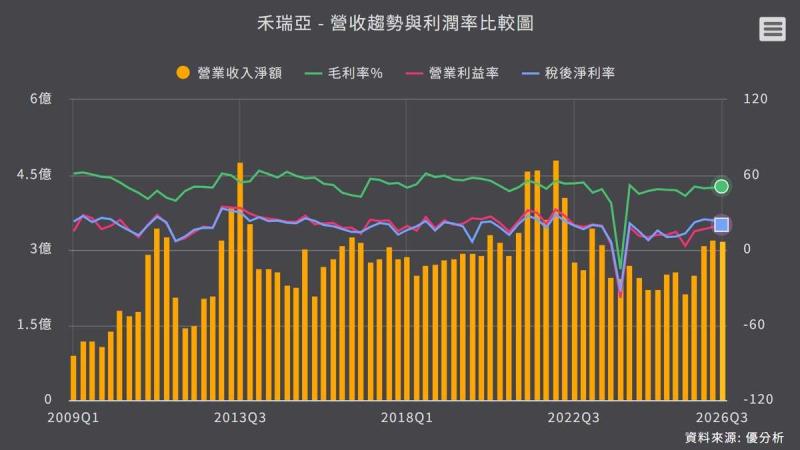
2026 年第 3 季毛利率為 59.3%,比第 2 季增加 1.1 個百分點;前 3 季為 59.0%,比 2025 年同期的 61.3% 少 2.3 個百分點。
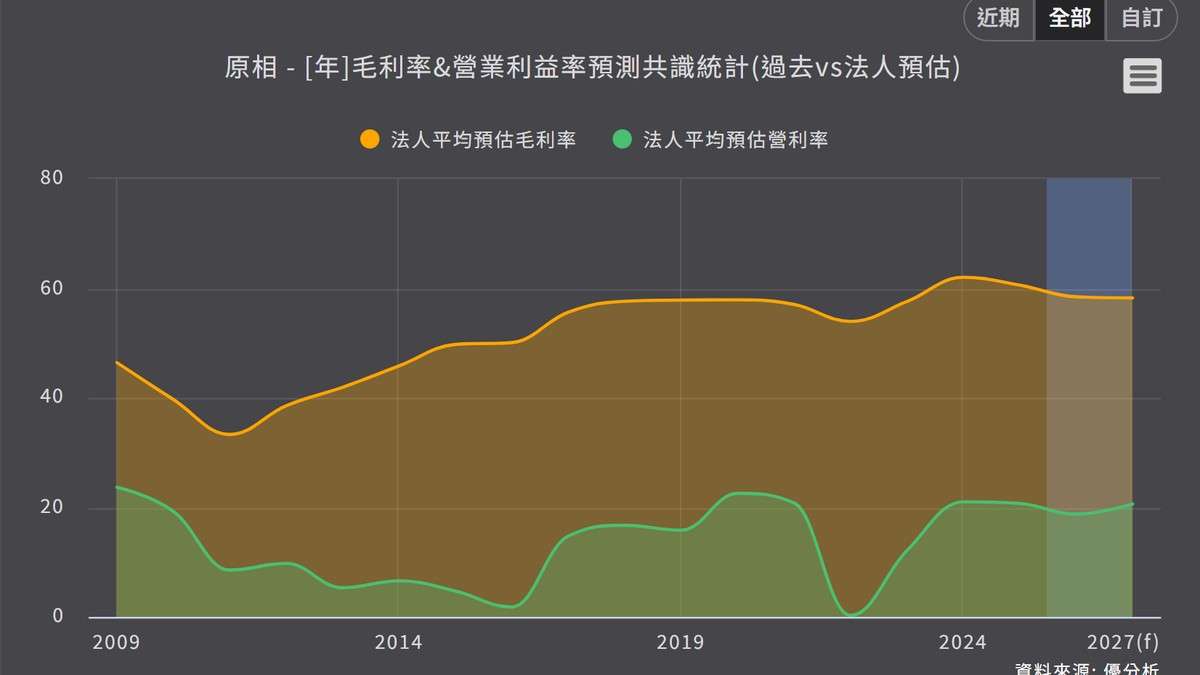
如下圖,根據優分析產業資料庫,法人對毛利率的年度平均預估在 2024 年還有 62%,2025 年降到 60.6%,2026 年到 2027 年停在 58% 到 59%。
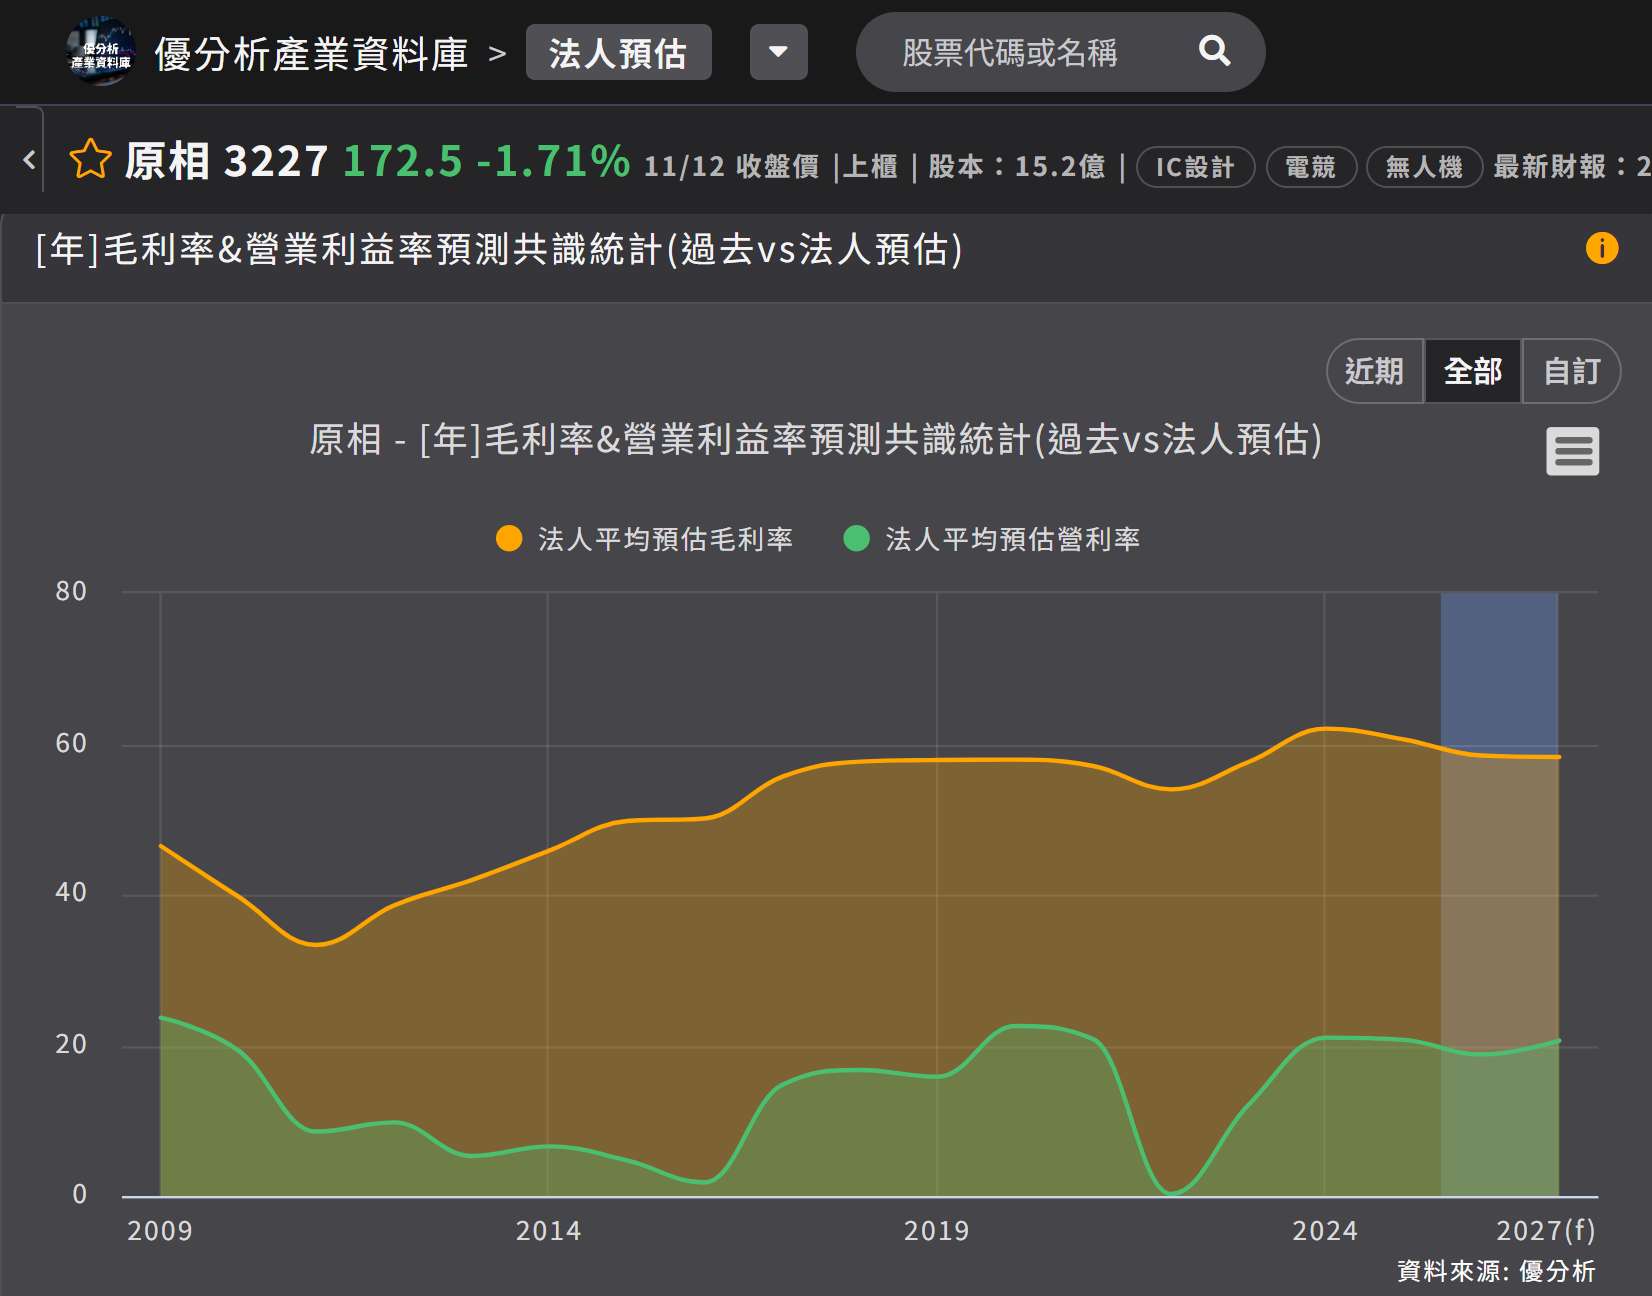
(資料來源:優分析產業資料庫)
前 3 季毛利率落差來自產品組合。公司指出,2026 年 CMOS 影像感測器成長較多,主要用於無人載具;一般影像感測市場競爭較激烈、毛利率較低,加上 2026 年提列的存貨呆滯損失較多。
毛利率往上、代工成本也漲
第 4 季毛利率有機會回升至 2025 年上半年水準,主要來自產品組合與匯率因素;標準影像感測器比重減少、電競滑鼠比重增加,但成本端的代工價格也在上漲。
成本轉嫁空間取決於售價。公司表示,將依產品與市場情況適度反映成本;一般影像感測市場競爭較激烈、毛利率較低,客戶可接受的價格調幅須視產品別而定。
2026 年的代工調價均已生效,成本持續上升,維持毛利率須同時依靠產品組合與售價調整。