2026年11月16日(優分析/產業數據中心報導)⸺ 亞泥(1102-TW) 對中國水泥第 4 季報價的說明轉趨明確,主要依據是供給端政策力道加強。公司指出,第 4 季較明確的變化在於錯峰生產執行力度明顯提升,停窯要求較前一季嚴格,使水泥價格得以反映煤炭成本上漲。
錯峰天數再加碼
各省已公布第 4 季錯峰要求。四川省水泥協會 9 月下旬通知,第 4 季每條熟料生產線每月錯峰停窯 15 天起,追加的天數由協會視產銷庫存決定;重慶市水泥協會則要求境內熟料廠與粉磨站 11、12 月合計錯峰不少於 55 天。
亞泥揭露的 1 到 10 月累計停產天數,四川 191 天、江西 158 天、湖北 104 天,公司以 300 天為分母,換算停產比例分別為 64%、53%、35%。上述比例為十個月累計值,並非單月數據;四川停產比例較去年同期增加 8 個百分點、江西增加 3 個百分點、湖北持平。
補產能與價格法
產能置換則有政策期限。工信部等六部門 9 月 24 日發布《建材行業穩增長工作方案》,涵蓋 2025 至 2026 年,嚴禁新增水泥熟料產能,並要求企業對超出項目備案的產能提出置換方案,新建或改建按 2:1 或 1.5:1 置換,也就是每淘汰兩噸或 1.5 噸舊產能,才能取得一噸新增產能。
公司表示,若未將超出備案的產能納入置換方案,政策上路後便會失去這部分產能的置換配額,因此近一兩年許多中國水泥企業持續汰弱留強、汰舊換新。公司也提到,低於成本傾銷的空間持續縮小,惡性競爭情況也有所減少;《價格法》修正草案已獲原則通過,重點在於治理低價無序競爭。
產能利用率五成
政策持續推進,但產能過剩的問題仍未改變。根據中國水泥網水泥大數據研究院,行業產能利用率約 50%,等於有一半的產能閒置,前 10 大熟料產能集中度 56.5%,低於歐美;上海鋼聯百年建築網估計,置換方案可減少約 10% 的熟料產能。
公司判斷中國市場呈 L 型走勢,即下跌後維持低檔盤整,尚未回升。公司表示,整體大陸市場仍呈 L 型,短期透過加強錯峰執行力度,使第 4 季價格得以反映成本;中長期則取決於政策是否加大力度、產能退出及兼併重組的進展。
基於上述判斷,公司估計第 4 季噸毛利將較第 3 季略微改善,但幅度有限;2027 年在目前的供需與競爭態勢下,噸毛利區間與今年相近。
如下圖,根據優分析產業資料庫,亞泥的毛利率與營業利益率在 2024 年之後仍在低檔,第 4 季的錯峰與漲價要改善的就是這個水準。
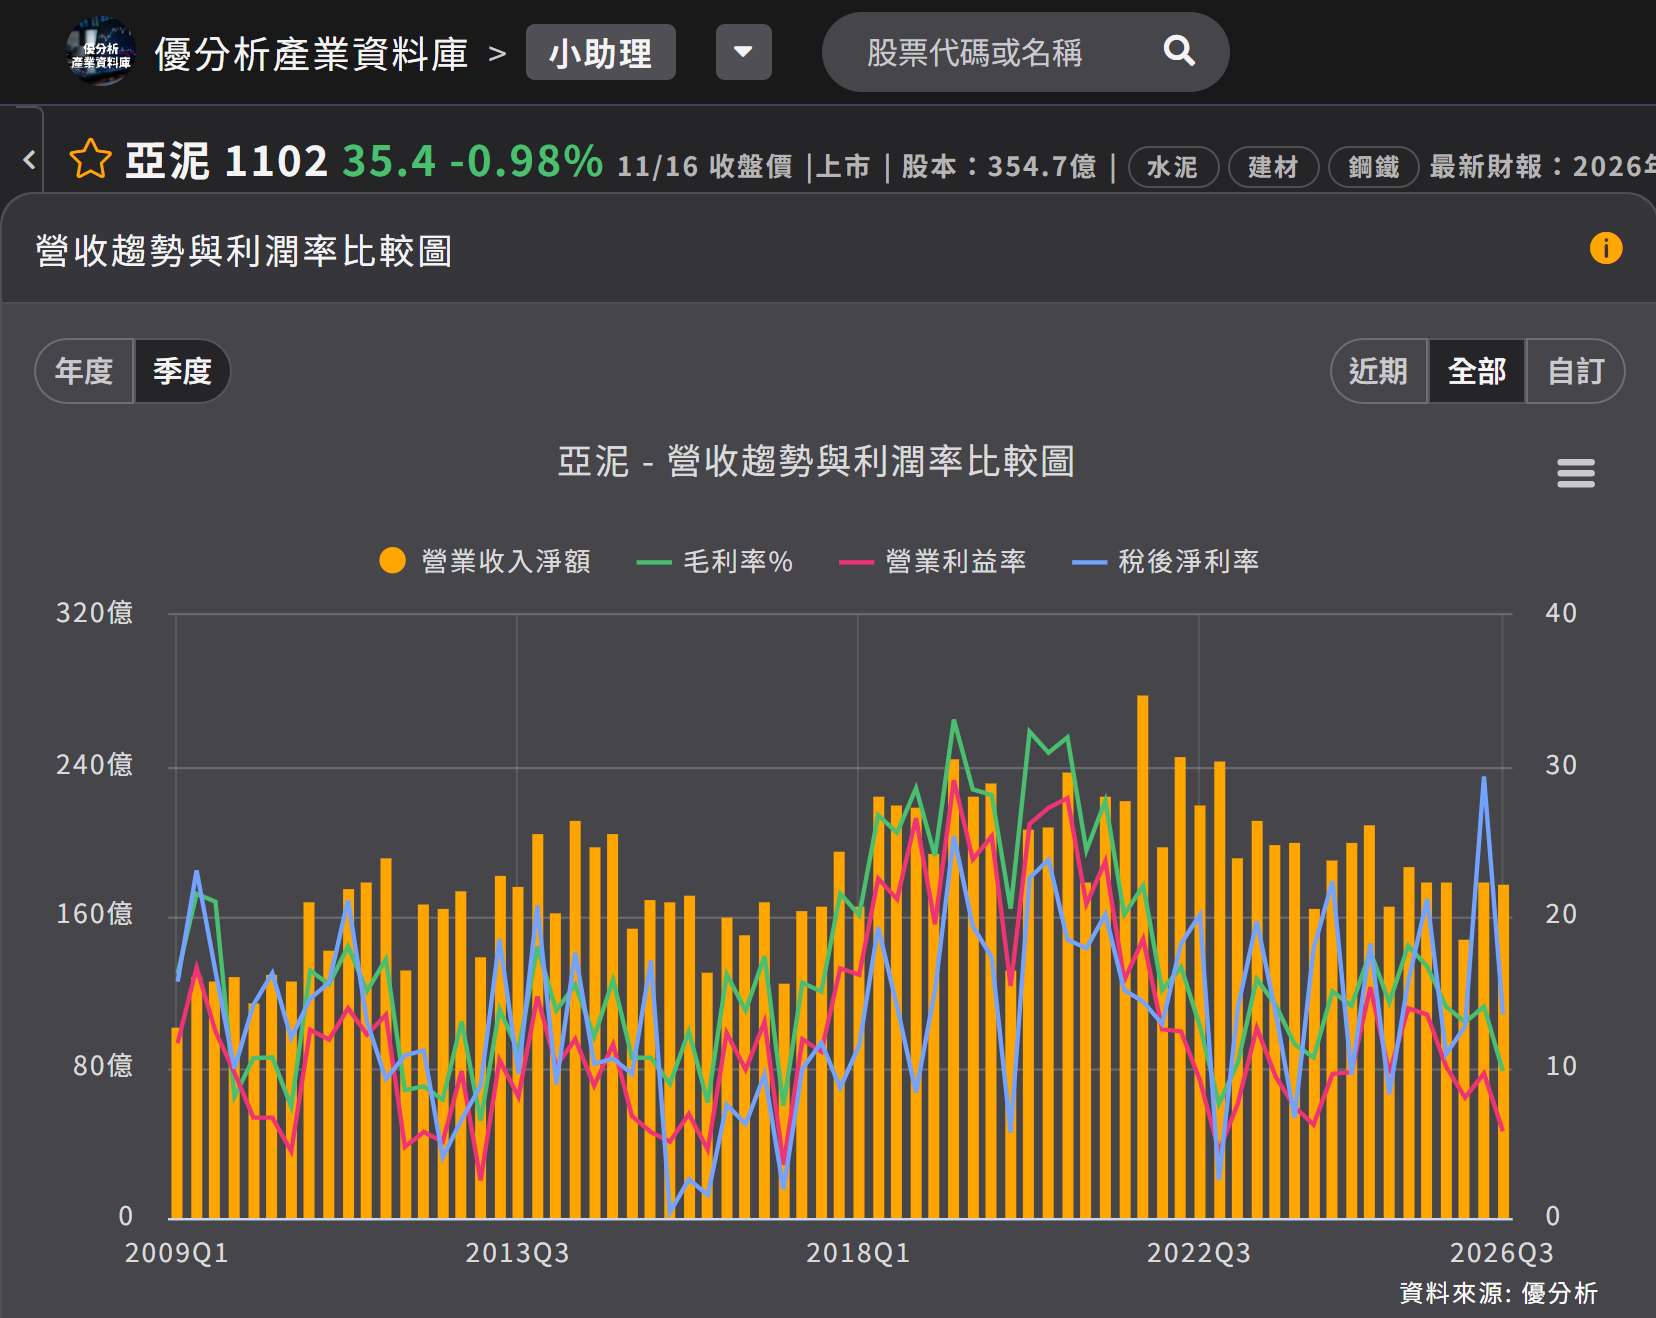
(資料來源:優分析產業資料庫)