2026年11月16日(優分析/產業數據中心報導)⸺ DDR5 的電源管理 IC 與 SPD Hub,茂達(6138-TW) 2026 年前 3 季的出貨量比 2025 年同期少了將近一半,記憶體應用占營收從 5.5% 降至 3.2%。
記憶體顆粒漲價,客戶認為「乾脆少做一點,要不然顆粒的漲價可能讓他們沒辦法推出去,變成庫存或是虧錢賣」;產品仍持續銷售,出貨減少來自客戶主動減量。
客戶把規格調低
DDR5 的模組上有一顆 PMIC 與一顆 SPD Hub,模組出貨減少,這兩顆晶片的需求也隨之下降。華碩(2357) 在 11 月 12 日法說會上表示,記憶體漲價已讓消費者延後購買,部分中低階機種的 16GB 考慮改成 8GB,並為此與微軟協調調整作業系統,以維持 8GB 機種的使用能力。
存貨也反映出貨放緩,公司的存貨周轉天數是 98 天,比 2025 年前 3 季的 87 天多,公司表示這是 2026 年下半年 PC 市場下修的反映。
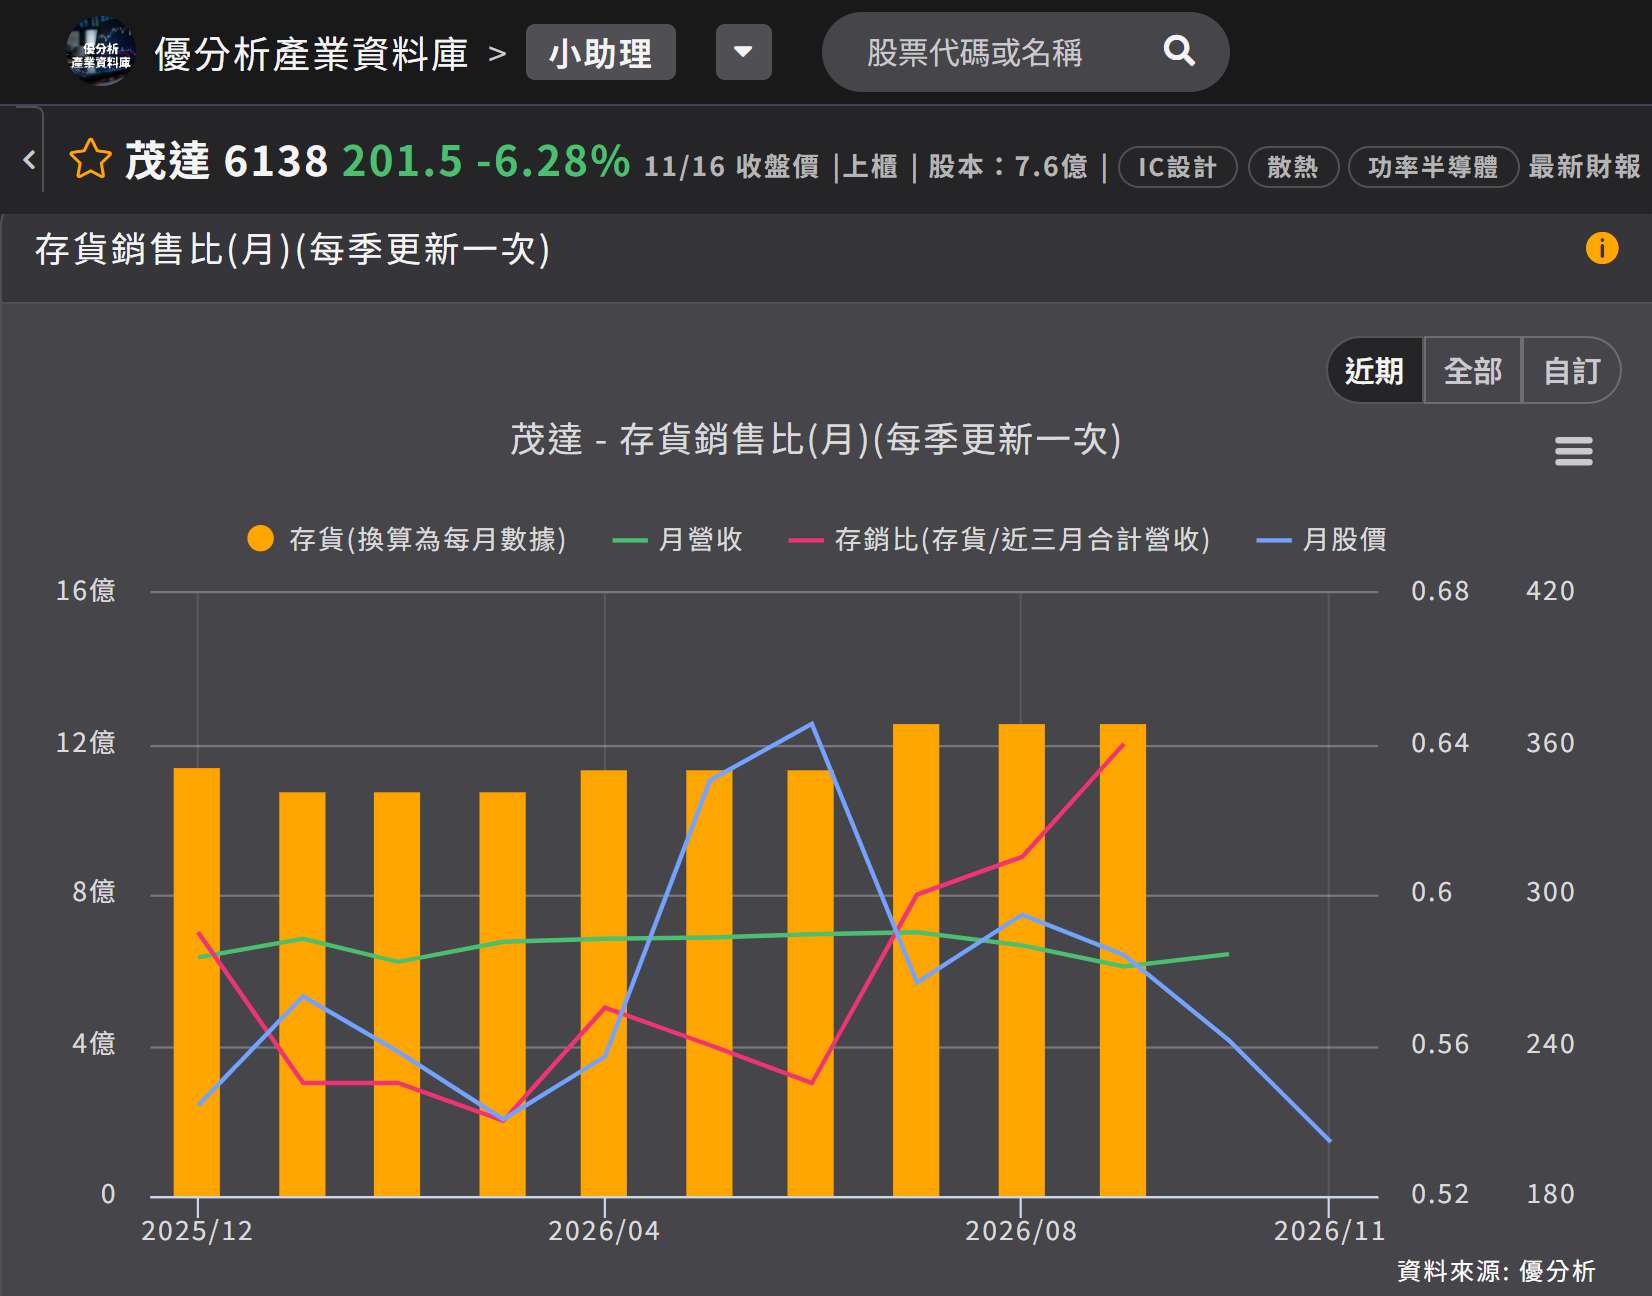
如下圖,根據優分析產業資料庫,存銷比從 2026 年 5 月的 0.56 倍升到 9 月的 0.64 倍,存貨從 2026 年第 2 季的 11 億多增加到第 3 季的 12.5 億。
(資料來源:優分析產業資料庫)
致新(8081) 對同業面臨的情況有更直接的說明:DRAM 用量可以減半,使用者感受不大,但價格已上漲一倍以上,並引述調研機構把 2026 年筆電出貨由持平下修到年減 10%。
法人統計顯示,力智(6719) 2026 年 8 月營收 3.5 億元、年減 16%;法人評析指出,第 3 季筆電與 PC 等消費市場受記憶體價格影響,客戶拉貨保守。
漲幅在收斂
上游漲幅正逐步收斂,但價格仍持續上揚。美光在 2026 年 6 到 8 月的會計年度第 4 季,DRAM 平均售價季增 17% 到 19%、毛利率 86.8%,已簽 26 份長期供貨協議、客戶財務承諾 320 億美元;TrendForce 則估計 2026 年第 4 季 DRAM 合約價季增約 20%、NAND 季增 30%,低於 2026 年第 2 季 DRAM 合約價的 80% 與第 3 季的 40%。
漲幅收斂不等於需求回升。原廠透過長約鎖定產能與價格,客戶無法取得更低價格,也難以爭取更多供貨,因應方式仍是減量。
下一代在 2028 年
公司的下一步是 DDR6,規格仍由 JEDEC 制定中,業界的時程是 2027 年大規模導入、2028 年成為主流,公司預期自家 DDR6 產品 2028 年上市,落在市場成為主流的 2028 年。
DDR6 換機帶來的下一代產品銷售機會落在 2028 年;在此之前,記憶體應用營收仍只能隨客戶降規而調整。