2026年11月16日(優分析/產業數據中心報導)⸺ 台灣離岸風電的區塊開發制度分三輪選商,3-1、3-2、3-3 各是一輪,2026 年三輪均面臨波折。法國電力再生能源(EDF Renewables)在 2 月向經濟部能源署遞出終止行政契約,得標的蔚藍海彰化 440MW 停擺,原訂 2028 年併網;森崴能源的又德風場 700MW 在 8 月 24 日進入解約作業;3-3 期 9 月 30 日截止,只有兩家投標。在此背景下,東方風能(7786-TW)前 3 季營收達 104.75 億元,比 2025 年全年的 104.61 億元多出 0.14 億元。
第 3 季單季營收 44.08 億元,年增 9.2%,公司表示主要來自台澎金馬 4 號通訊海纜持續認列,以及專業海事工程業務推進。營收成長沒有反映在獲利上:毛利率 19.4%,比 2025 年同期的 20.8% 少 1.4 個百分點,公司表示,原因是本季使用的船舶中,第三方船舶比重增加,以及不同工程合約銜接期間的階段性影響。
如下圖,根據優分析產業資料庫,對照營收柱與毛利率線,可見兩者走勢背離:從 2025 年第 2 季到 2026 年第 2 季,營收柱由 32.07 億元升到 42.94 億元,毛利率從 31.4% 降至 22.3%,圖只到 2026 年第 2 季。
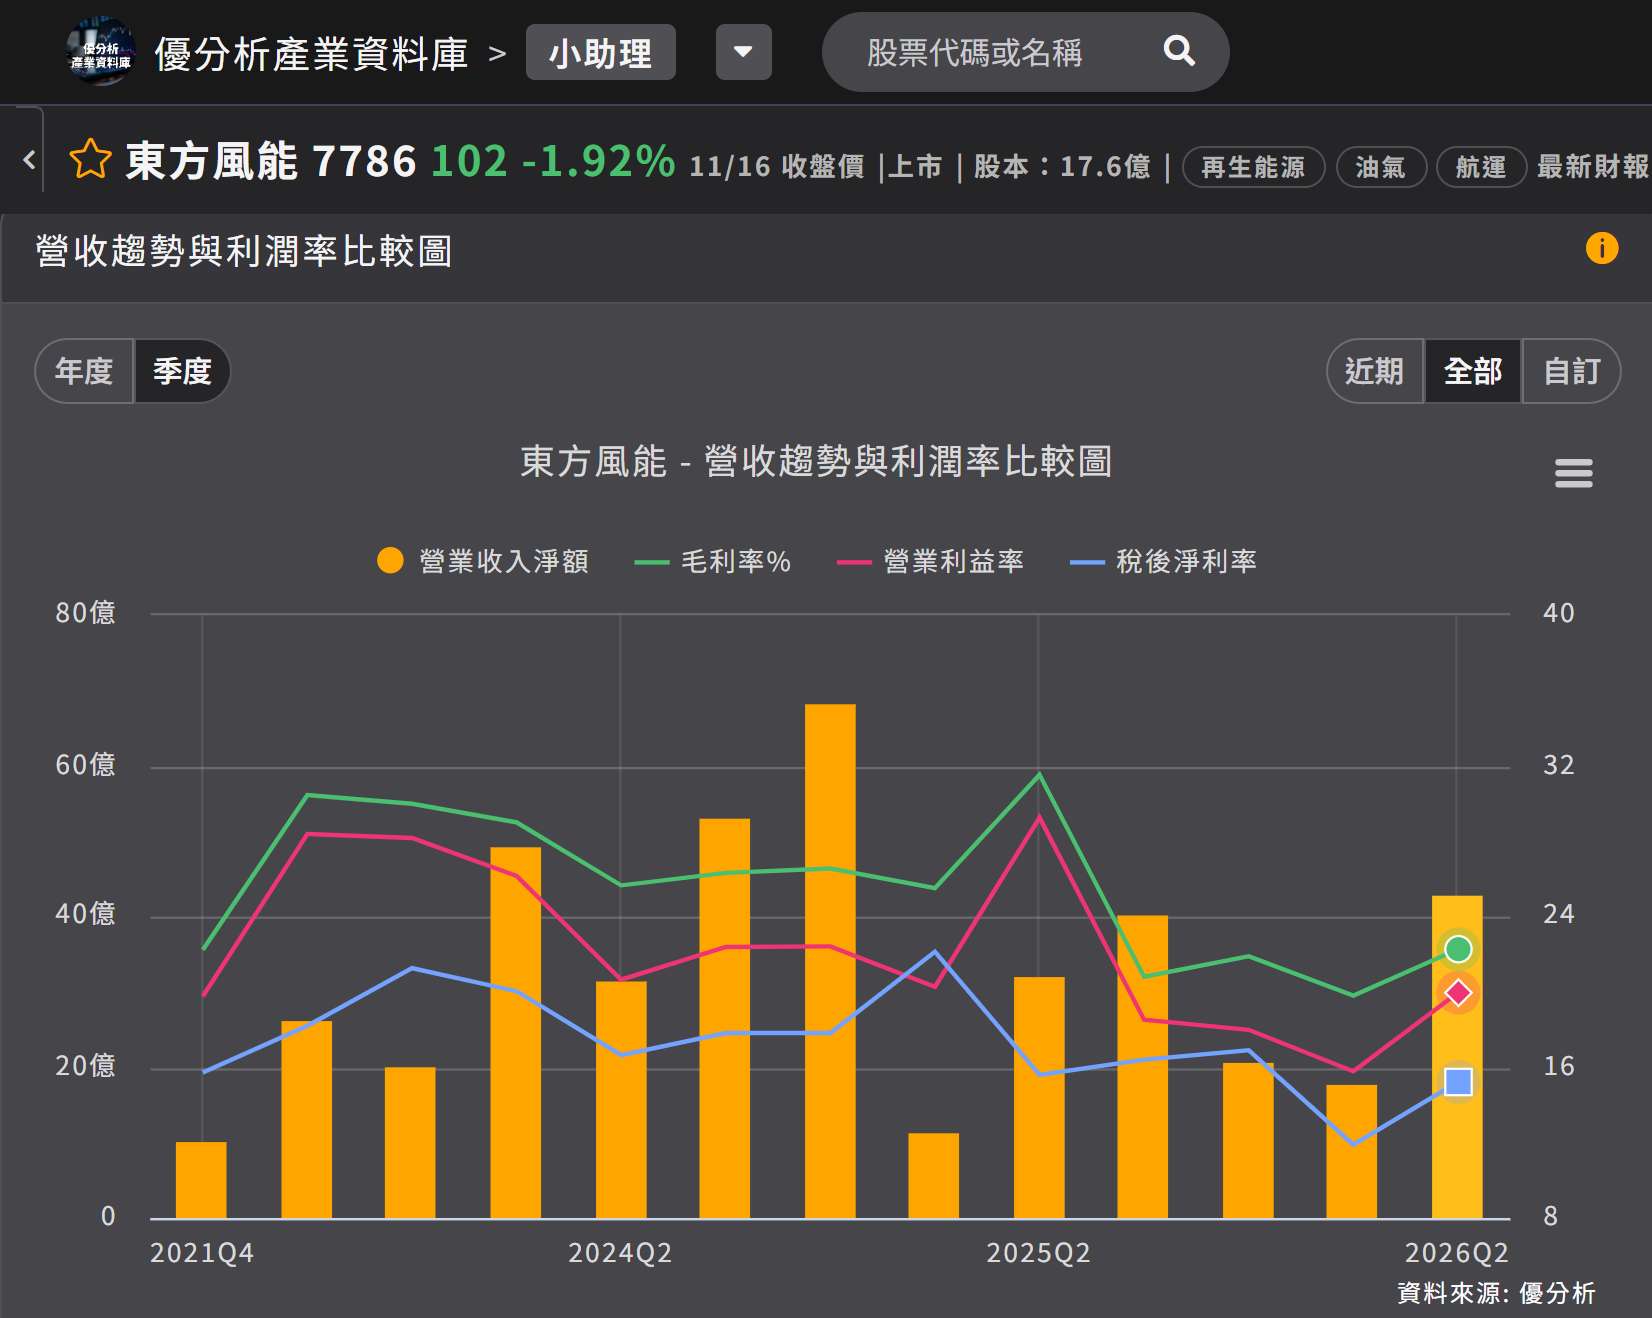
(資料來源:優分析產業資料庫)
第 3 季歸屬母公司淨利 5.76 億元,年減 13.0%,每股盈餘 3.27 元。本業獲利並未衰退,營業利益 7.70 億元、年增 2.9%;淨利下滑主要來自業外,2025 年第 3 季業外是淨利 8,018 萬元,本季轉為淨損 4,619 萬元,兩期相差 1.26 億元;本業增加的 0.22 億元僅抵銷部分影響,扣除稅項後,淨利減少 0.86 億元。公司表示這是新船建造期間依工程進度支付大額外幣款項產生的匯兌波動。
對台灣離岸風電的規模縮減,公司沒有迴避:「我沒有辦法說我們完全不受影響」,但公司也表示「到了今年大家可以看到的就是我們在營收跟獲利上其實還是沒有受到影響,因為我們有來自其他不同領域的一個收入」。前者指台灣市場,後者指全公司,兩個範圍不同。
長約把缺口擋在外面
東方風能自 2023 年開始推動多角化。公司表示自該年起便以多角化為經營主軸,2026 年新增收入來自通訊海纜與油氣田兩個領域。已簽約的船舶,合約以 365 天計費,全年均按合約收取租金、不按實際出海天數計價;終止合約須賠償剩餘租金的 70% 到 100%,因此台灣風場的變動不影響這批船舶的收入。目前持有的四張長約是 CLV-1 對 DeepOcean、SOV-1 對 Vestas、SOV-2 對 CIP、SOV-3 對 SRE,合計約 200 億元。
風場開發受挫的情況更為明確。3-1 期簽約的風場陸續受挫:科里歐永續能源 2025 年撤資海鼎二 600MW,力麗集團的海峽一期在 2025 年遭解約。EDF 另一件原規劃 1GW 的浮動式蔚藍海苗栗也宣告終止。允能風場則屬不同情況,2023 年的股權變更案讓 3.5 億元履約保證金被沒收。
3-3 期只剩兩家投標,哥本哈根基礎建設基金(CIP)的渢妙三號 1.15GW 與沃旭的大肚一號 0.92GW,兩案場址高度重疊,最後可能只有一案獲配;以 1.15GW 加計 50% 擴充上限計算,最多 1.73GW,不到釋出的 3.6GW 的一半。
主管機關與開發商對制度各有解釋。經濟部指出 3-1、3-2 幾乎所有業者均以 0 元競標,價格失去辨識度,後續才浮現財務與執行能力的問題,3-3 期因此改以執行能力為評選重點、不強制國產化。CIP 則公開批評 3-1 到 3-3 招商失敗,主張下一輪修改招標規則;能源署回應 CIP 的說法,指推動成果不容抹滅。
五艘船留在台灣
台灣市場縮減,東方風能仍未將船隊移出台灣。台灣會保留 5 艘大型船,4 艘運維船(SOV)加 1 艘施工支援船(CSV),這是 2027 年之後的部署配置;另外 2 艘大型船部署於亞太、1 艘佈纜船部署於歐洲。支撐這個配置的是資本支出。2026 年是這一輪高峰,公司口述全年 71.2 億元,簡報 P19 列的是前 3 季實際 6,871 百萬加第 4 季預估 1,215 百萬、合計 8,086 百萬(80.86 億元),兩份來源不一致;6 艘新船的 Capex 進度累計 65%,2027 年降到 40.2 億元、2028 年再降到 23.4 億元。
大型工程船將於 2028 年全數到位,共 8 艘,其中 4 艘已簽長約,3 艘採短約、2028 年前的檔期已滿,最後一艘 SOV-4 於 9 月下單、尚未簽約。
台灣風場的缺口,由通訊海纜與油氣田收入填補,但補足的是營收,毛利率仍持續下滑。四張長約為已簽約船舶提供固定收入,新的通訊海纜與油氣工程填補收入缺口,這是多角化在 2026 年交出的成績,也是它第一次被外部事件正面檢驗。