2026年11月12日(優分析/產業數據中心報導)⸺ 旭富(4119-TW) 2026 年前 3 季營收 11.5 億元、年增約 16%,稅後淨利 5,100 萬元,每股盈餘 0.43 元。毛利率 23.1%,比 2025 年前 3 季的 25.4% 下降約 2 個百分點;公司在 2026 年 11 月 12 日的法人說明會表示,毛利率走低有兩個來源,一是 2020 年底火災之後折舊金額大幅攀升,二是學名藥原料藥的售價逐年下滑。
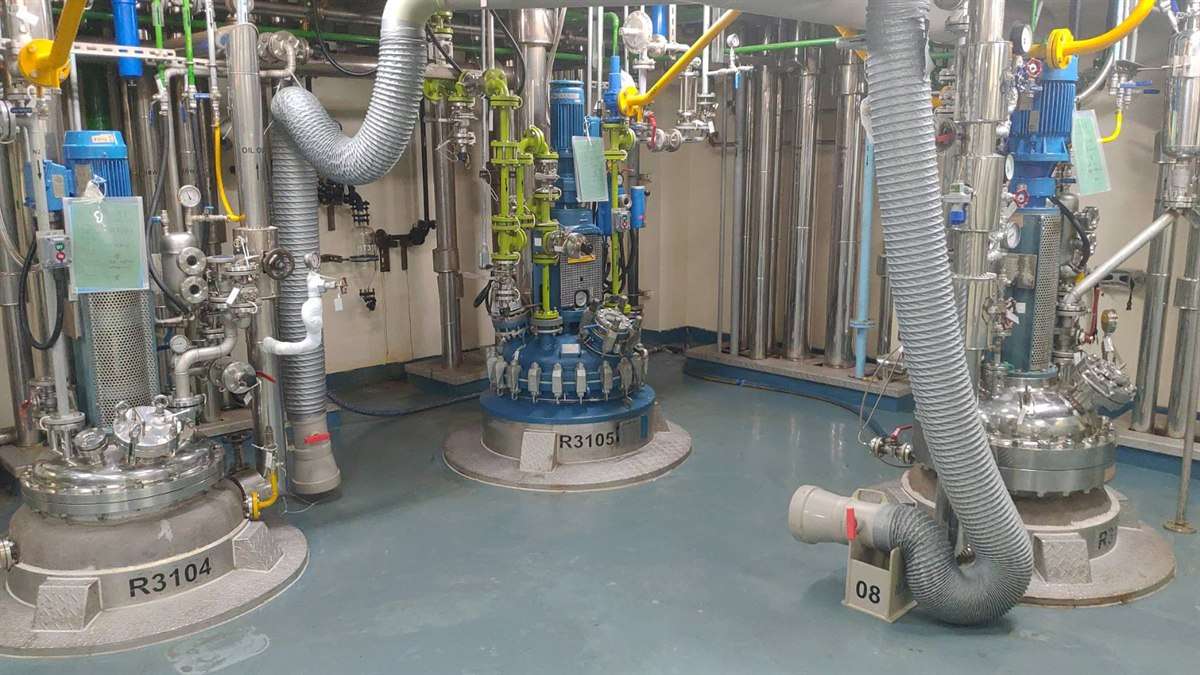
新增折舊來自觀音廠。該廠資本支出 25 億元,2026 年 7 月開始提列折舊,一年攤提約 1.3 億元;觀音廠全廠有 4 條生產線,產能大約是蘆竹廠的一半。
一條線對四條線
2027 年觀音廠將先啟用一條生產線。該產線不會全年滿載,公司估計稼動率大約 10%。
稼動率受限於藥證。公司指出,原料藥異地生產屬於重大變更,客戶與公司的藥證可能都須變更,先決條件是客戶同意,短期之內產能利用率都不會太高;2026 年 12 月底或 2027 年初,將先導入一個既有品項至觀音廠生產。
觀音廠既是旭富的成長來源,也帶來營運壓力。公司表示,新產品若導入順利,2027 年之後的成長將仰賴該廠產能;若導入不如預期,產能持續閒置,毛利率將維持低迷。
全年折舊 3.8 億元
除觀音廠外,公司估計 2027 年折舊金額約 3.8 億元,是營業成本中最大的一項固定費用;營業費用另計,2027 年控制在每季 6,000 萬元以下。
資本支出的高峰已經過去,公司表示,蘆竹廠重建加上觀音廠新建,兩座廠合計投入約 50 億元,近年資本支出因此明顯增加;2023 年單年資本支出 10.29 億元,2025 年降到 6.1 億元,2026 年前 3 季自由現金流量已經轉正。
如下圖,根據優分析產業資料庫,資本支出佔營收比重與毛利率兩條線畫在同一張圖上:2021 年毛利率降至 2020 年的一半,資本支出佔營收比重則在 2021 年升至接近九成,2022 年升到最高,此後兩條線同步下降。
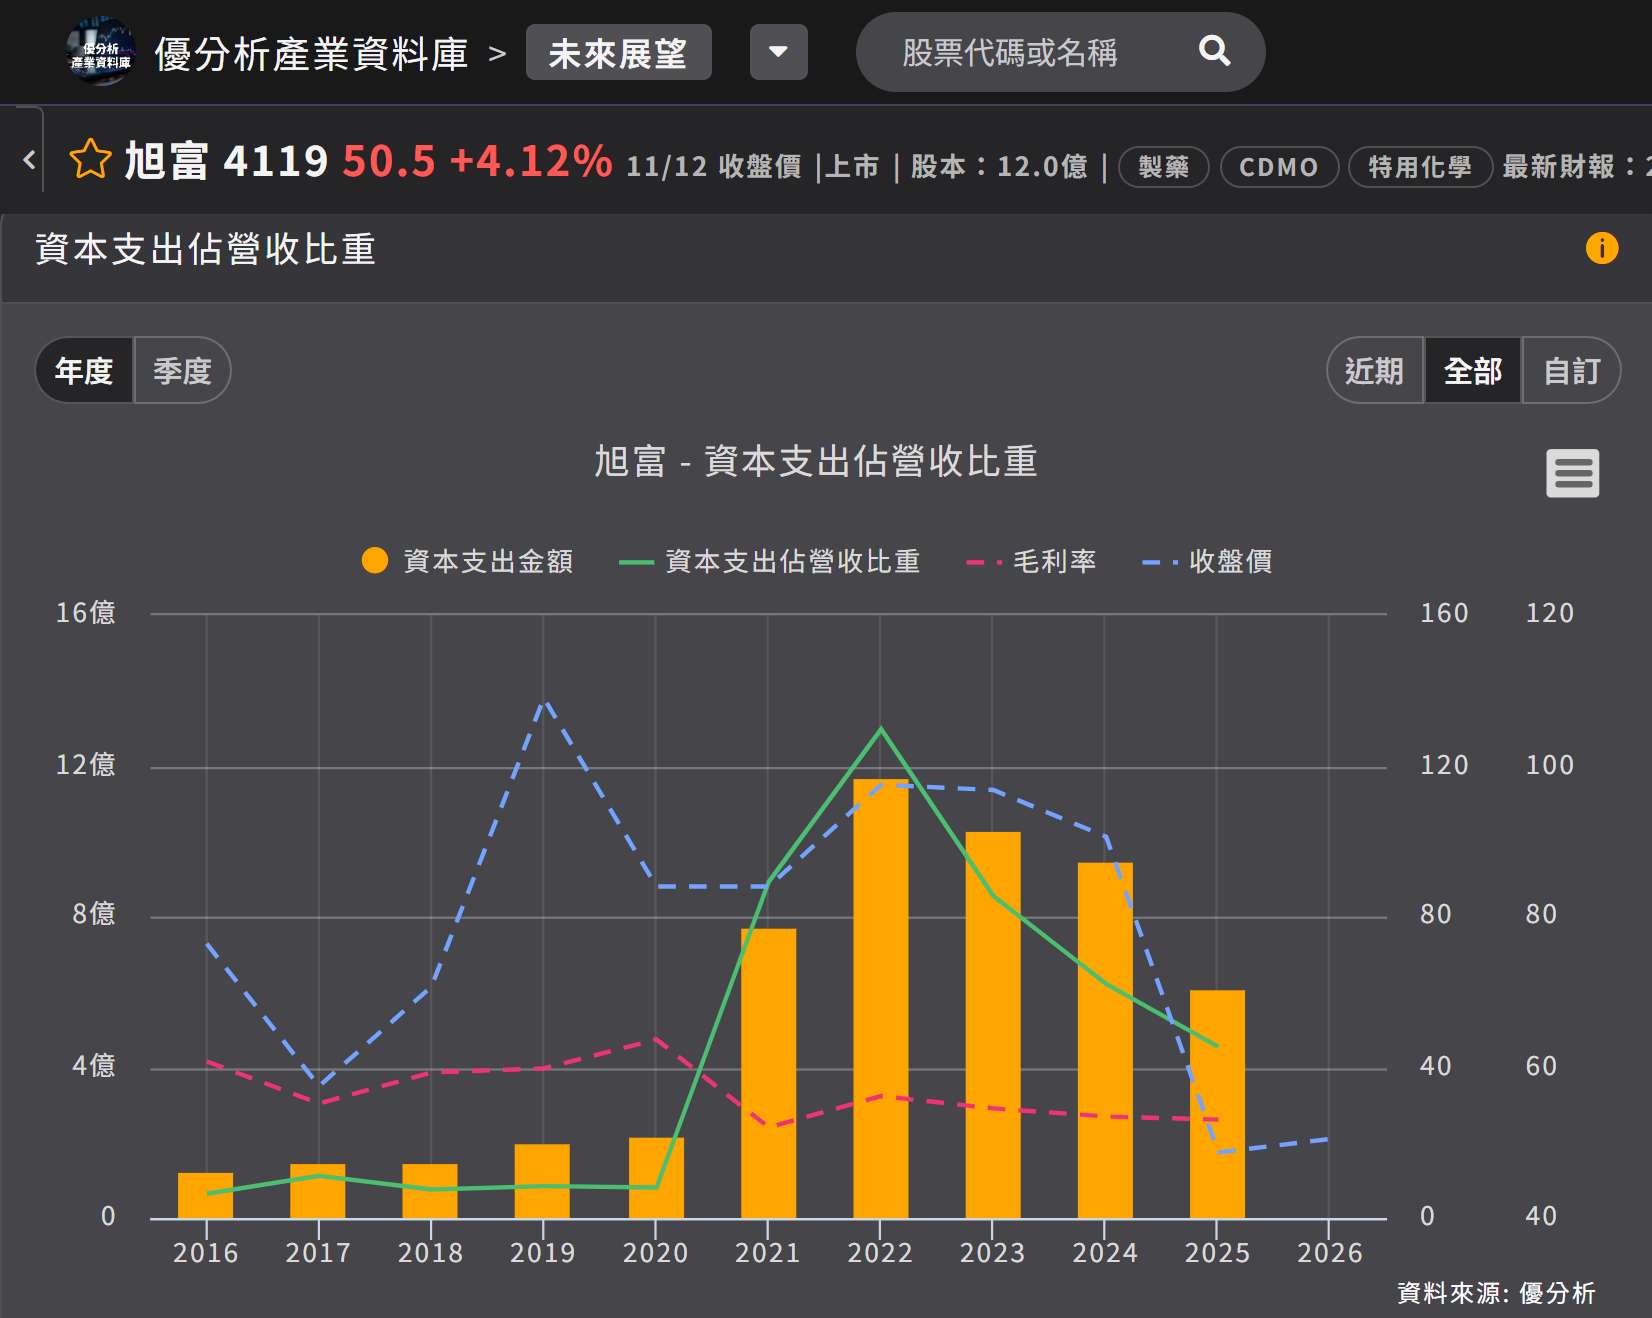
(資料來源:優分析產業資料庫)
毛利率 23.1% 反映折舊與售價的雙重影響。學名藥價格最多持平,通常逐年下滑,折舊卻須每年固定攤提;2027 年觀音廠僅啟用一條產線、稼動率一成,四條產線要達到滿載,仍須仰賴尚未取得藥證的新品項。毛利率能否擺脫 2026 年前 3 季的水準,取決於新品項導入進度。