2026年11月16日(優分析/產業數據中心報導)⸺ 東方風能(7786-TW)第 3 季毛利率 19.4%,比 2025 年同期的 20.8% 少 1.4 個百分點。公司表示原因是第 3 季第三方船舶使用比重增加,加上不同工程合約銜接期間的階段性影響;第三方船舶即公司承租的船舶。
租船與自有船兩種做法
公司表示「我們現在有非常多的營收可能是需要仰賴我們其他第三方船舶租進來,去幫我們提供這個服務」。自有船的毛利率則明顯不同:依過往營運結果,自有船舶毛利率落在 45% 到 55%,公司合併毛利率的歷史區間是 20% 到 30%,差距來自租船:租進來的船要付租金,這項成本壓低合併毛利率。
六艘新船排到 2028 年
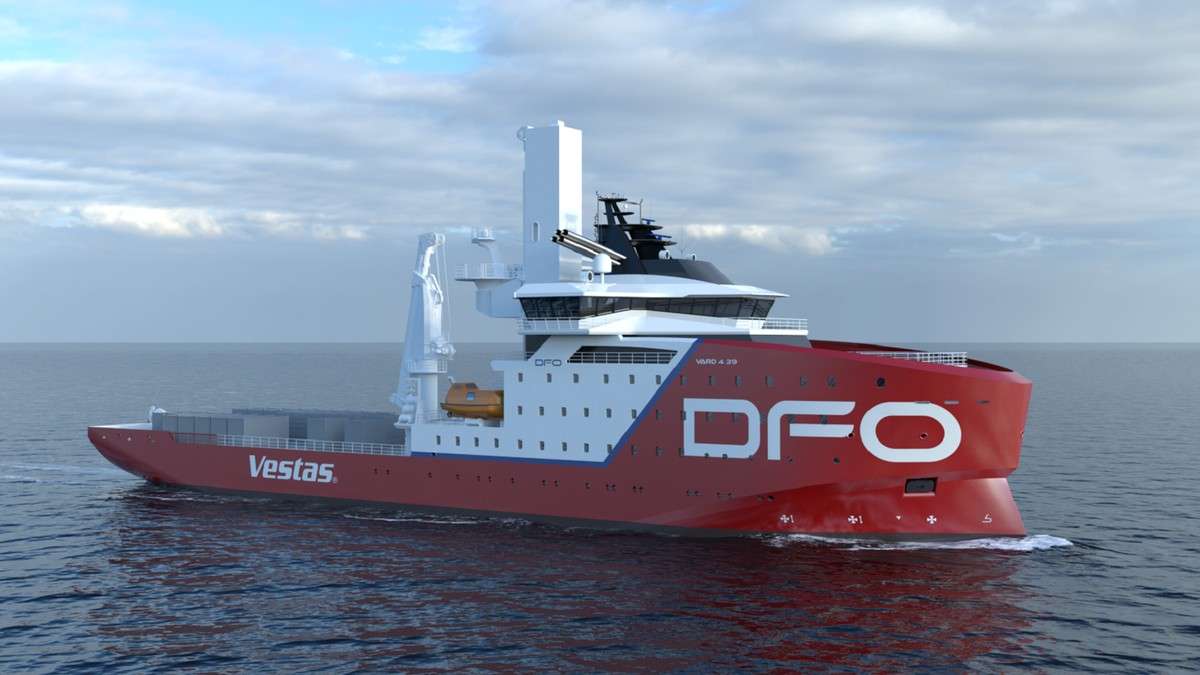
自建船舶正陸續下水。2026 年第 4 季先交付第一艘運維船(SOV)東方先進,這艘船已與丹麥風機廠 Vestas 簽訂 12 年約;2027 年第 2 季交付第二艘 SOV,對應哥本哈根基礎建設基金(CIP)的 15 年約,第 3 季交付施工支援船(CSV),第 4 季交付佈纜船(CLV)。
2028 年第 2 季第三艘 SOV 對應風睿能源的 20 年約,下半年第四艘 SOV 交船,該船尚未簽約。四張長約的客戶分別是 Vestas、CIP、風睿能源(SRE)與 DeepOcean;前三家客戶對應 SOV-1 到 SOV-3 三艘新船,DeepOcean 合約涵蓋已在營運的 CLV-1。船隊規模 2026 年 12 艘、2027 年 15 艘、2028 年 17 艘。
同業兩種走法都有
國際同業在同一市場中採取不同的船隊策略。挪威海底工程承包商 DeepOcean 以租船為主,官網指出作業常使用承租船隊,2026 年 4 月還向荷蘭的 Boskalis 承租一艘剛買進的船;英國的 North Star 則採自有船策略,買下 Edda Wind 4 艘 SOV 後自有船隊達 14 艘,以現有船隊換算的年化 EBITDA 1.349 億美元。
同業擁有較多自有船,也不保證毛利率較高。荷蘭 Boskalis 2026 年上半年 EBITDA 5.53 億歐元,低於 2025 年同期的 7.48 億歐元;森崴能源旗下的寶崴海事承攬台電離岸風電二期累計虧損 108 億元,4 艘工程船全部質押,2026 年 7 月決議由債權人自願清算。
其他同業數據衡量的獲利項目不同,僅供趨勢參考。散裝船東裕民(2606-TW)2026 年第 2 季營業淨利率 31%,比利時 DEME 的離岸能源事業 2026 年上半年 EBITDA 率 26.7%,兩者反映各自本業的獲利水準,不是自有船的毛利率;兩家的客戶結構不同,數據反映,即使同樣持有自有船,獲利仍可能有明顯差距。
長約單價在現貨的一半以下
東方風能則透過長約比例調整船隊配置。船東中具有私募基金背景的業者,約 50% 的船隊簽訂 3 年以上合約,其他船東只有約 20%,公司的目標是 2030 年把 8 艘大型工程船的長約覆蓋率從目前的 50% 提高至 70%,其餘三到四成的船留在現貨市場。
長約的代價則反映在租金上。根據英國航運研究公司 Clarksons 的統計,SOV 與 CSOV(噸位較小的運維船)的現貨日租金約 5 萬到 6.5 萬歐元,已經接近租家願付的上限,而 10 年期長約的日租金約 2.5 萬歐元,相當於現貨低端 5 萬歐元的五成,相對高端 6.5 萬則僅有 38.5%。簽訂長約可提高收入能見度,但單價降低五到六成;留三到四成在現貨市場,則保留賺取這段價差的機會。
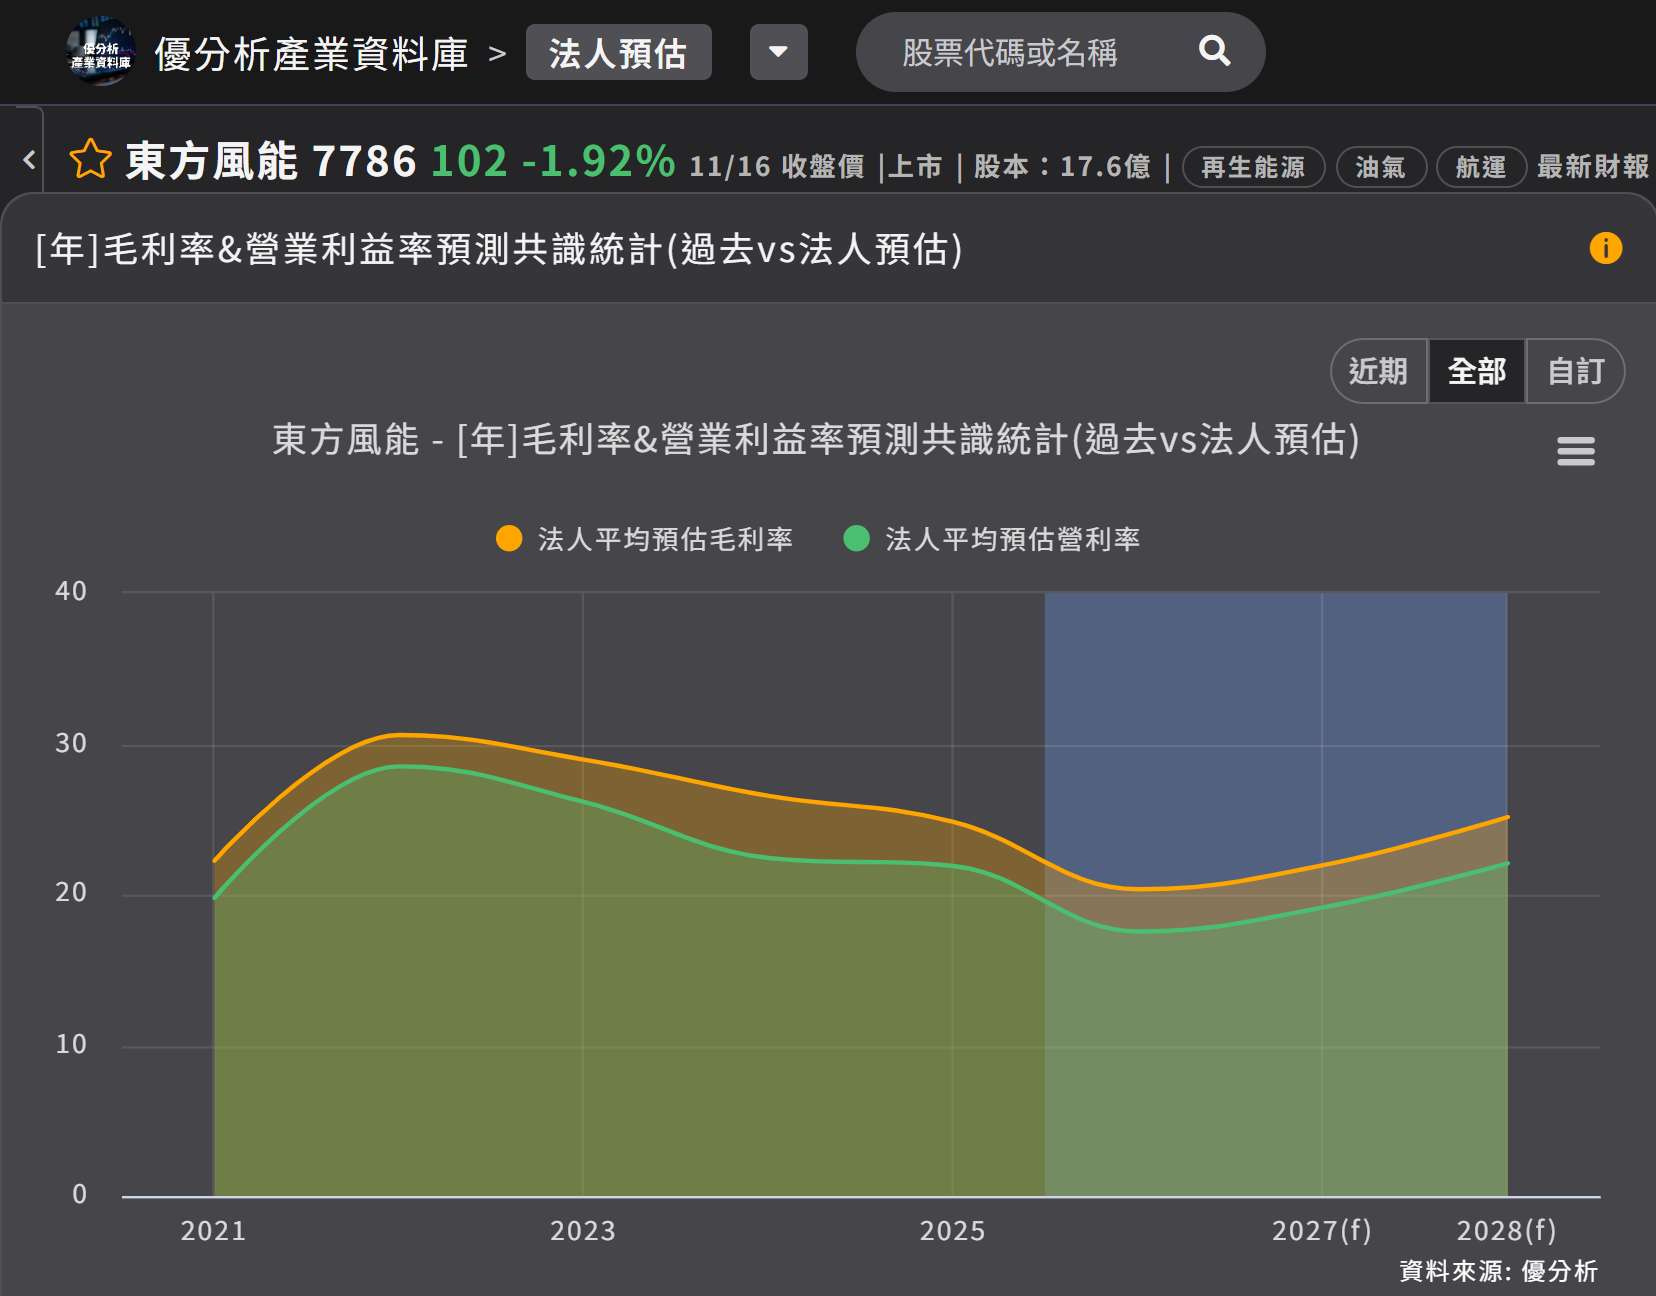
45% 到 55% 指的是自有船舶毛利率,不是合併毛利率,合併毛利率取決於第三方船舶占比下降的速度。公司對 2027 年之後的獲利逐年提升抱持樂觀,訂單與交期也已經排到 2028 年;法人預估的回升速度則較慢,預估毛利率 2027 年 21.95%、2028 年 25.15%,仍明顯低於自有船的毛利率區間。
如下圖,根據優分析產業資料庫,法人平均預估毛利率與營利率 2026 年處於低點、分別為 20.35% 與 17.55%,2027 年起逐年回升,2028 年回到 25.15% 與 22.08%。
(資料來源:優分析產業資料庫)