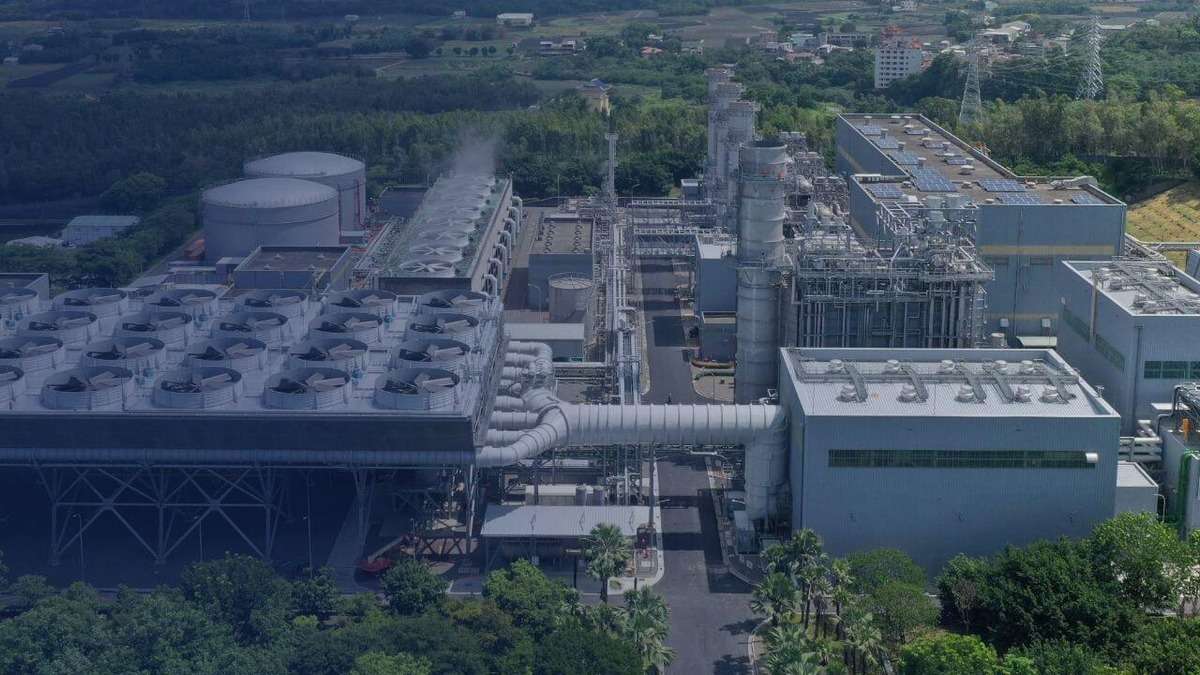
2026年11月16日(優分析/產業數據中心報導)⸺ 亞泥(1102-TW) 與台電議定嘉惠二期的增購條件,容量因數從 30% 到 50% 的區間提高至 50% 到 70%,10 月底生效。公司所稱的容量因數,指的是台電實際調度的比率,公司估計,以區間中間值計算,相當於從 40% 提高到 60%,增幅五成,將從第 4 季後半開始反映。
代工模式、毛利穩定
嘉惠二期與一期的合約條件不同。公司說明,二期約 4 年前投產,一期合約則於 2000 年代初期洽談,兩者的合約設計基礎不同。二期逐漸偏向電力代工模式,電價與成本均依公式調整,氣價漲跌會即時反映於電價,毛利率因此相對穩定,水準不高、波動也有限。獲利的主要變數在於發電量,發電量增加,利潤也隨之提高。
調度率提升的意義,可從電力事業目前的獲利結構觀察。嘉惠的電力事業 2026 年第 3 季營收 58.73 億元、年增 17%,營業利益 7.30 億元,較去年同期的 7.79 億元減少 6%;營收成長來自天然氣成本上漲推升電價,但燃氣成本同時增加,營業利益反而小幅下滑。
台電自己也在蓋機組
調度量終究由台電決定,因為台灣還沒有電業自由化。公司指出,所有的電最後都由台電統籌供應,嘉惠在電力業的上游,台灣電力需求增加時,台電須決定增加自有機組發電,或提高 IPP 業者的調度量。
台電 10 月 27 日表示,2026 年 7 到 10 月每日尖峰備轉容量率全數亮綠燈、高於 10%,是近 5 年首次;今年新增的燃氣機組包括台中新建 1、2 號與興達新 2、3 號,合計裝置容量 520 萬瓩。
需求端則有成長動能。經濟部 6 月 18 日的全國電力資源供需報告把 2026 到 2035 年的用電年均成長率從 1.7% 上修至 2.5%,理由是半導體與 AI 資料中心的擴張;公司也提到台灣在發展 AI、企業持續設廠。這部分新增需求有多少由 IPP 供應,仍取決於台電調度。
如下圖,根據優分析產業資料庫的法人共識預估,亞泥 2027 年的營收與 EPS 幾乎貼平 2026 年;這組預估的基準日是 8 月底,還在這次增購談定之前。
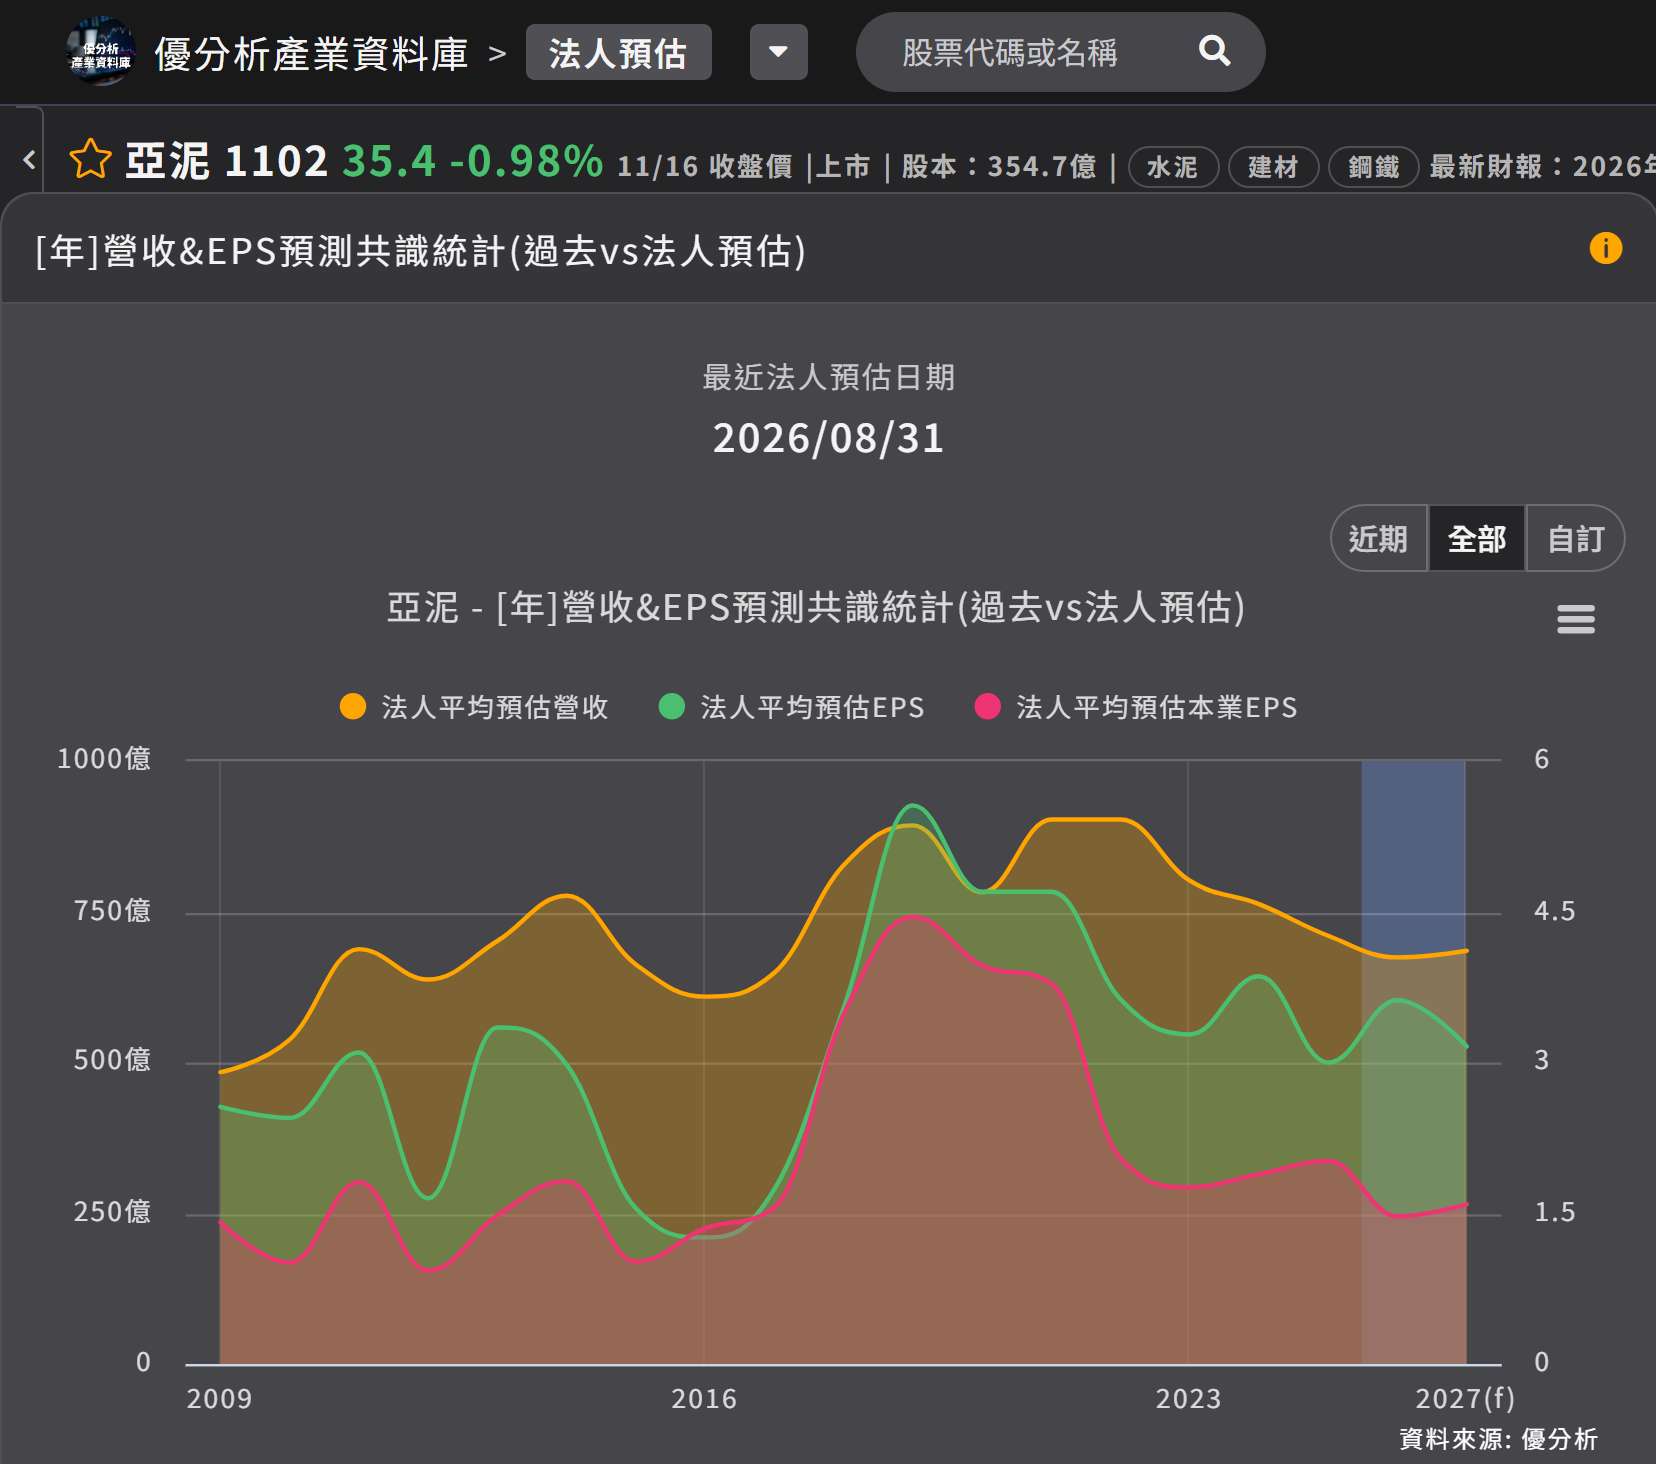
(資料來源:優分析產業資料庫)
公司無法自主決定成本,電價與氣價均隨外部報價調整。公司表示,電價依公式制定,天然氣則依中油報價採購;公司能掌握的是維持營運穩定、避免異常停機,停機損失須自行負擔。中油 10 月 31 日公告的 11 月氣價,電業用戶調漲 4%,此為嘉惠成本端的牌價;公司對第 4 季的看法是近期油氣價格回落、成本壓力可望減輕。前者為已公告牌價,後者為公司對價格走勢的判斷。
同業的電力事業也在改善,台泥將和平電力列為 2026 年第 3 季獲利回升的原因之一,主要受惠於營運天數與發電量雙增、加上依發電量計價的能量費率調升;嘉惠二期的獲利邏輯類似,但發電量取決於台電調度。
公司將爭取提高二期發電量,理由是台灣仍有用電需求,而天然氣在能源轉型過程中仍屬相對低碳的發電方式。